发布作品

登录

牧原7000万头猪,开始论盒卖

新食材 1天前
牧原7000万头猪,开始论盒卖
原创 木易 木易 新食材
在小说阅读器读本章
去阅读
在公众号小说中沉浸阅读
牧原加速布局C端,
推出更多小包装产品
养猪人如何把一盒200g的肉卖掉?
10月中旬,全国食品安全宣传周的一场大会上,牧原肉食首席执行官秦牧原接受采访。话题本来很“正”:智能化、绿色化、全链条食品安全。讲到产品创新时,他忽然拐了个弯,公司要升级产品形态,推出更多小包装产品,减少消费者的烹饪时间,提高烹饪便利度。
这句话单拎出来平平无奇,几乎所有食品企业都在说。可放在一家年出栏7000万头猪的公司嘴里,味道就不一样了。养猪的人开始研究一盒200克的肉怎么装、怎么摆进冷柜,说明他想换一种方式把猪卖掉。
“把猪养好”讲到一半,
他拐了个弯
秦牧原在那场活动里说的前两件事,都是“院墙内”的功夫:投60亿元建育种平台,让猪肉更香、更嫩、更多汁;继续升级猪舍、处理猪舍排出的气体,让猪在更干净的环境里长大;再加上全产业链数字化,做到每一块猪肉可知、可控、可追溯。这些话,行业听了十几年,正确,也熟悉。
真正新鲜的,是第三件事:产品形态。
过去牧原卖猪,卖的是“头”和“吨”,客户是屠宰场、批发商、食品厂。价格由猪周期定,公司能做的只有把成本压得比同行低一点。这套打法在规模扩张的年代极其有效,7000万头就是这么养出来的。可当全国生猪出栏量和猪肉产量双双创下历史新高、家庭猪肉消费量却连年往下走的时候,只靠“多养、便宜”就不够了。
牧原这两年的动作,其实已经铺到了这一步。2025年,屠宰与肉食业务收入首次突破450亿元,同比增长超过86%,毛利率不高,但现金流实在,是养殖之外的第二条腿。2026年,公司计划启动此前规划的四个屠宰场,再添苏州、北京两个分割中心,方向明确写着“精分割、小包装”。董秘秦军此前也把话说得很直:屠宰业务要从“规模扩张”转向“价值深挖”。
一头猪,白条卖是论吨计价,精分割装盒卖是论盒计价。差价不在猪身上,在刀工、冷链和时间上。所以对小包装这件事,与其说是新产品,不如说是牧原给自己换了一套记账方式:把屠宰从“不得不做的配套”,改成“能自己挣钱的生意”。
猪肉的战场,
从猪圈挪到了冷柜
要看懂牧原为什么这个时候下场,得先去超市生鲜区站十分钟。
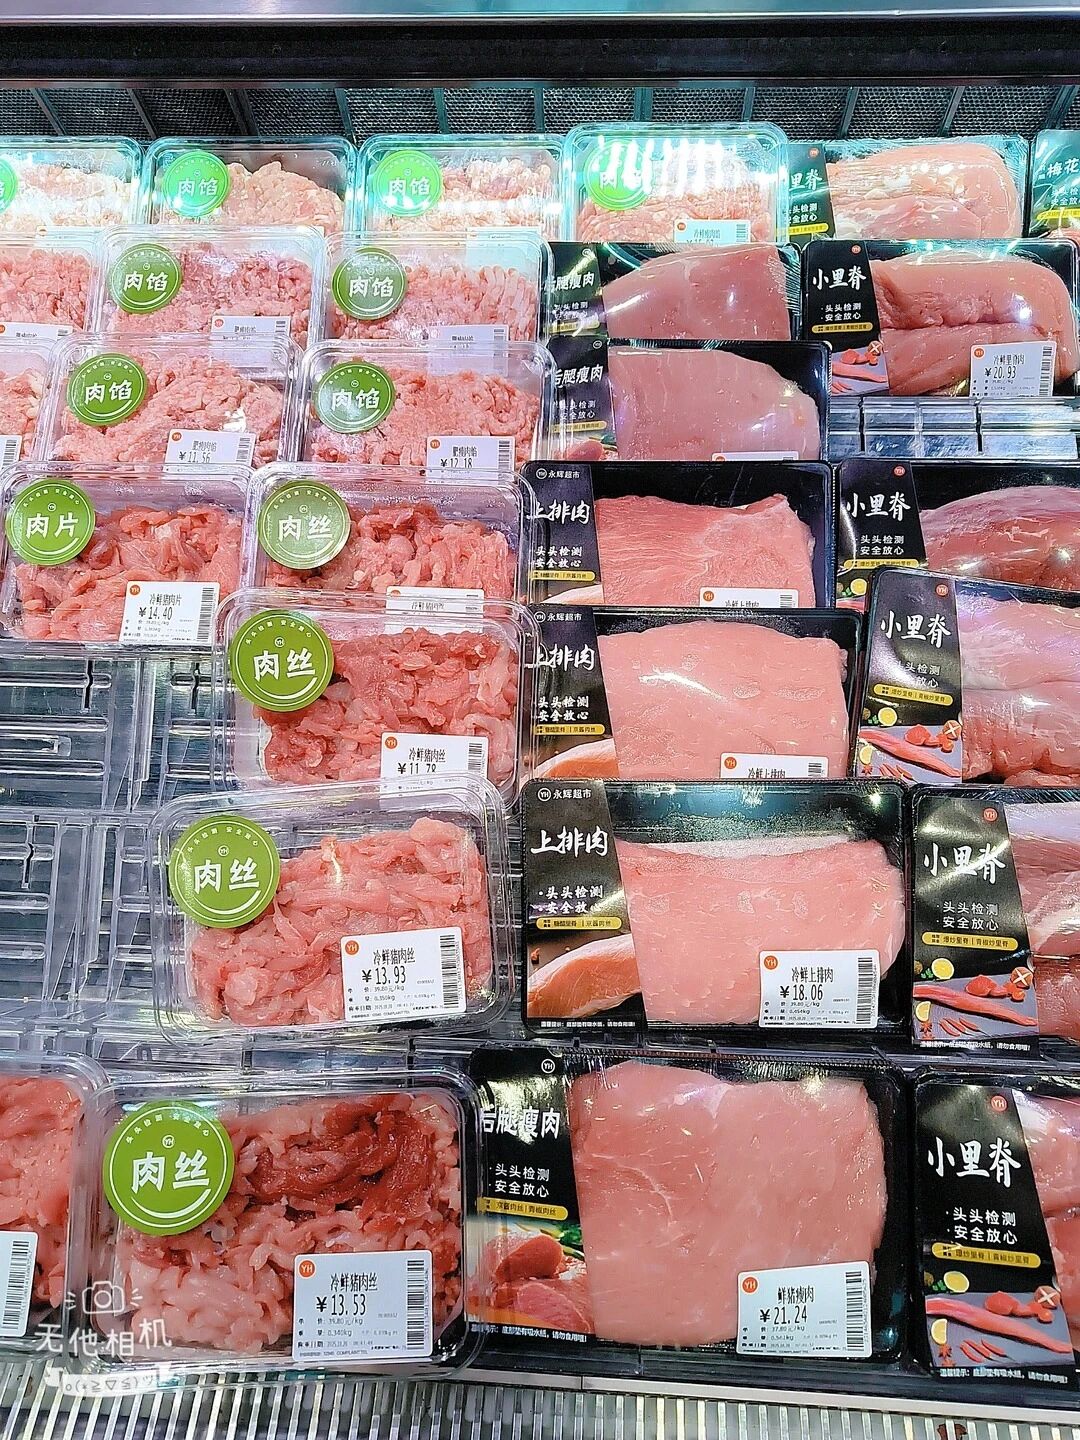
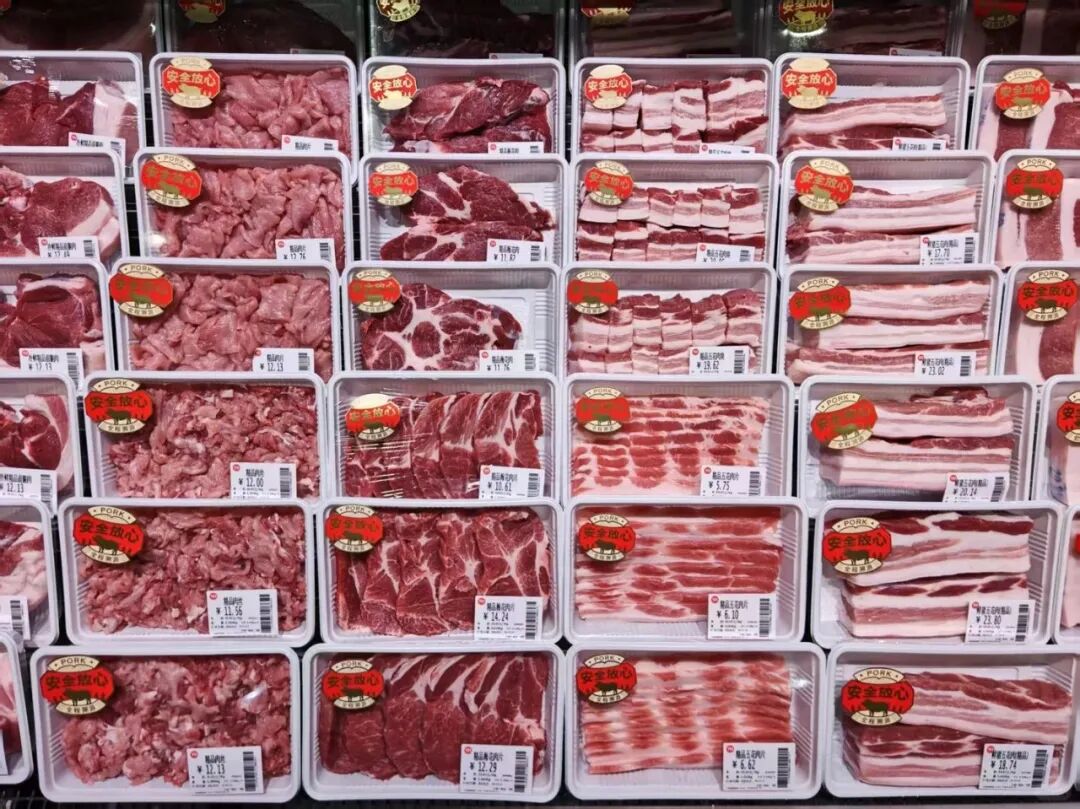
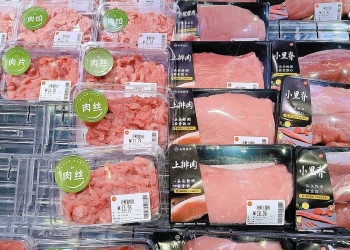
农贸市场里那些油腻的肉摊,正在被一排排冷柜替代。永辉、山姆、胖东来的冷藏柜里,摆得最满的是200到500克、保质五天左右的分割肉,包装上写着“一顿吃完”“小炒肉”“煲汤用”。买肉这件事,从“挑一块、让师傅剁”变成了“拿一盒、扫个码”。家庭结构也变了,两口之家、三口之家、一个人住,谁也不想一次买三斤五花肉,冻在冰箱里反复解冻。
这块市场的增速,比养殖端好看太多。中粮家佳康的亚麻籽猪,2024年销量增幅超过70%,2025年冲到135.4%;品牌盒装猪肉整体销量2025年增长46.2%;亚麻籽猪在上海、武汉这样的标杆市场站稳后,同比增幅一度达到246%,还卖到了香港。壹号土猪靠“让消费者找回80年代前的猪肉味”这句情感牌,连锁门店已经超过1700家。千喜鹤做黑猪,史蜜斯推亚麻籽猪肉香肠,都在往高端化、健康化的缝里钻。
这些品牌证明了一件事:只要产品足够有说服力,消费者愿意为一块猪肉多付钱。而这正是牧原最缺的东西:它不是没能力生产好猪肉,是没人替它在餐桌上说过话。
小包装也不只是“切小了卖”。同样一斤前腿肉,切成丝还是切成块,配不配调料包,标不标部位和做法,对应的客群和价格完全不同。谁定下这个规格,谁就握住了这部分定价权。牧原带着7000万头的体量进场,等于把行业默认的计量单位从“头”推向“盒”,竞争坐标也从“谁养得多、谁成本低”,慢慢挪到“谁离餐桌近、谁更懂厨房”。
最难的不是包装,
是把“猪王”两个字卖成品牌
话说回来,装盒容易,卖动难。
在B端,牧原这两个字意味着成本、规模和稳定供应;在C端,它几乎还是个陌生名字。冷柜里的对手,个个不好惹:家佳康背后站着中粮,双汇的渠道下沉到了县城,壹号土猪在广东有1700多家门店和一批认味道的老顾客。牧原手里的牌是成本、是全产业链、是那句“每一块猪肉可知可控可追溯”;缺的牌是零售,冷链半径怎么划,商超的账期和费用怎么扛,损耗率怎么压,哪个区域的消费者偏爱哪个部位,促销该在周末做还是月末做。这些都是养多少年猪都学不到的功课。
它其实已经在悄悄试水。河北信誉楼的超市里,分割好的猪肉标签上印着“牧原”两个字。标签是最便宜的品牌广告,也是最诚实的考试,消费者认不认这两个字,不看广告,看第二次还买不买。
所以这件事真正的看点,不是牧原又多了几个分割中心,而是一家养殖企业能不能把“生产能力强”翻译成“零售能力强”。这门课,双汇上了三十年,家佳康上了十几年,牧原刚翻开第一页。
往大了说,它会影响两件事。一是猪价长期低位的时候,行业里有没有一条不靠赌行情的活路,把利润放在加工和品牌上,而不是押在下一轮涨价上。二是冷柜里那排猪肉,会不会从“没有名字的肉”变成“有牌子的肉”,让肉也像牛奶、酱油一样,长出几个消费者叫得出名字的牌子。
对中间环节来说,这未必是好消息。当上游最大的供应商开始自己面对消费者,批发和贸易那层薄利,会被挤得更薄一些。
新食材观察
一头猪的价值,从来不只在出栏那一刻。
牧原把7000万头猪的规模优势,往200克的小盒子里塞,本质上是想把这门生意的计量单位换掉:不再按"“头”算,按“顿”算;不再按“吨”算,按“次”算。计量单位一变,整个价值分配就跟着变,养殖赚的是辛苦钱,加工赚的是效率钱,品牌赚的是信任钱。
这条路不好走。鲜肉是苦生意,冷链、损耗、账期,一样都不温柔。但方向是清楚的:猪周期越拉越长,靠行情吃饭的日子越来越短,谁能把猪肉卖成消费品,谁才能把利润从周期的浪里捞出来。
从卖猪到卖一盘菜,中间隔的不是包装机,是一整套零售能力。11月26-28日,郑州,华糖万商大会,我们想跟渠道商们把这件事聊透:当上游巨头开始抢冷柜,经销商的位置又在哪里。
shiyetoutiao.cn

阅读1142

本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。

未经允许不得转载,授权事宜请联系shiyetoutiao2020@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2020@163.com

好文章,值得鼓励

好文章,值得分享