发布作品

登录

双汇把速冻提升至“战略级”,动了谁的蛋糕?

新食材 3小时前
双汇把速冻提升至“战略级”,动了谁的蛋糕?
原创 木易 木易 新食材
在小说阅读器读本章
去阅读
在公众号小说中沉浸阅读
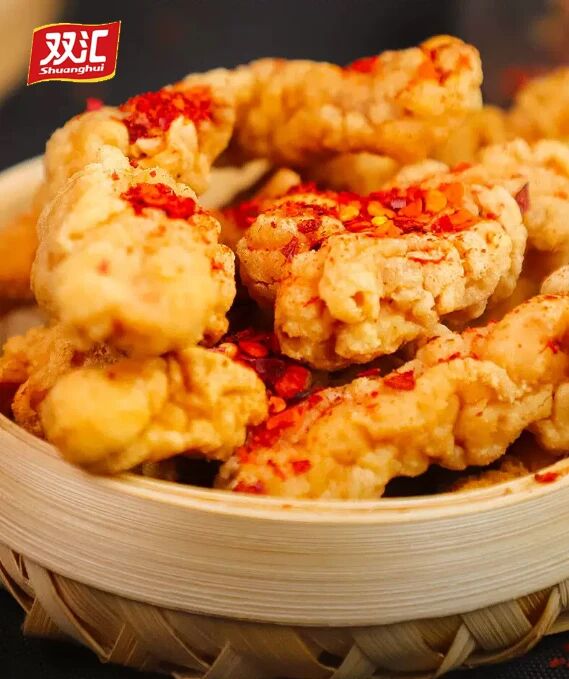
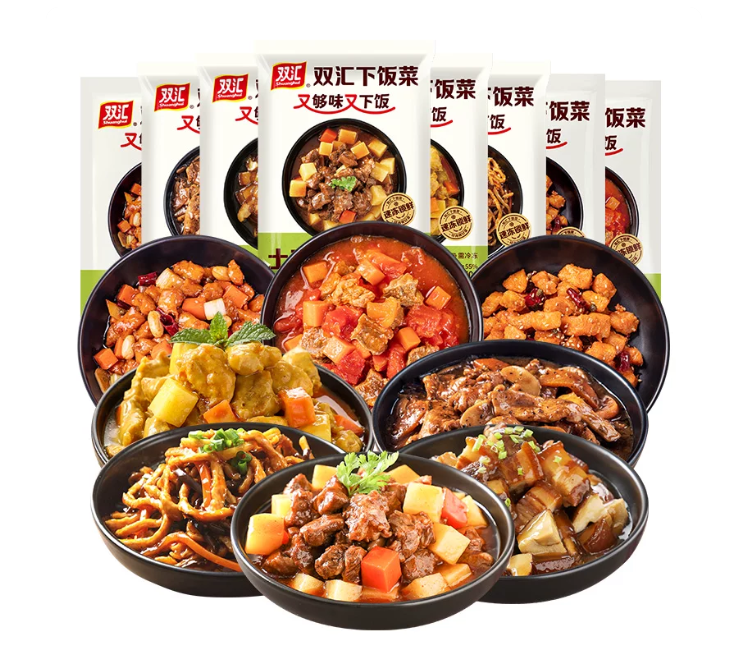
从火腿肠到小酥肉,
双汇将“冻品”升级至战略级,
背后究竟有哪些“冷思考”?
一根火腿肠能卖多久?
双汇的答案是三十多年。今年上半年,这个答案第一次显得有点短:营收280.86亿元,微降1.16%;归母净利润23.06亿元,降0.76%;二季度利润同比掉了14.51%。
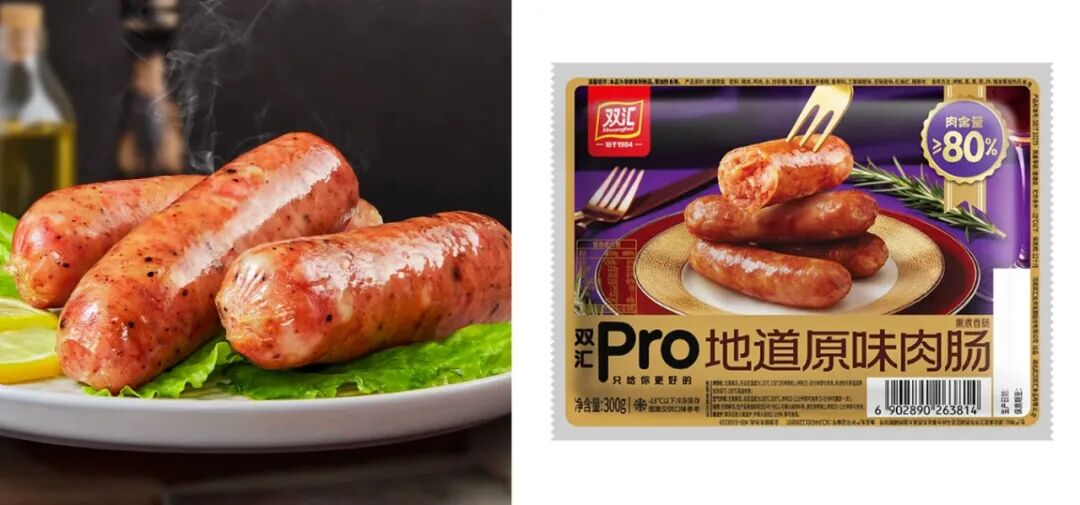
更能说明问题的不是报表,是货架。同样是冷柜,摆火腿肠的那层在变窄,摆虾滑、烤肠、小酥肉的那几层在变宽。
10月中旬,双汇肉制品事业部开了场会,董事长万宏伟、总裁马相杰都到了。会只定了一件事:把速冻从“策略级”提为“集团战略级”。
一个词的改动,往往是转身的开始。但要看懂这次转身,得先纠正一个误读:双汇不是“想做”速冻,是“必须”做。
改的是一个词,
动的是整张考核表
“策略级”是:可以试,试不好就收手。“战略级”是:大盘需要它,它必须成。
在制造企业里,提级从不是发个文件,至少意味着三件事。
排产。过去速冻是“附加题”:旺季先保火腿肠,改线要等,冷链车先紧着高温单品走。
考核。按收入贡献算,速冻比不过几百亿的高温制品,团队拿不到资源和激励;提级后才可能改成“战略卡位”——先看占住哪些场景和客户,再看赚多少钱。
授权。谁来做、能调动多少人、能不能直接签长约,这才是一块业务真正的天花板。
所以这次不是“加码”,是“改命”。加码是加钱,提级是改规则。
配套动作也在同期:双汇调味料上新浓汤番茄、黄番茄、菌汤三款火锅底料。卖肉的开始研究汤底,它想做的不是冻品,是“一桌菜”。
为什么是现在:
四层压力,一个窗口
第一层,主业的天花板不是猪周期,是品类生命周期。
屠宰走量薄利,包装肉制品贡献主要利润,命门不在猪价,在肉制品的销量与结构。而高温肉制品是成熟品类,场景在萎缩,提价也走不通:客单价下行,消费者越来越算账。剩下只有一条路:把肉从“肠”做成“菜”,低温、预制、速冻本质是同一件事。
二季度利润-14.51%也说明,“降本”的空间基本用尽,能救利润的只剩“开源”。
第二层,在试过的第二曲线里,速冻与主业耦合度最高。
宠物食品、轻食、社区熟食、文旅,双汇都伸过手,评价几乎一致:方向不算错,体量都太小。那些生意要新客群、新渠道、新品牌,等于换块地重新种。
速冻是“三同”:同源,原料还是猪和鸡;同网,还是那套冷链、冷柜和经销商;同客,还是餐饮客户和家庭餐桌。在自家院子里盖新房,永远比去外地买地便宜。
第三层,行业刚好空出“带肉的菜”的这个位置。
速冻面米是汤圆水饺的地盘,三全、思念守了三十年,增长已经放缓;往上窜的是速冻菜肴与调制食品。这个细分至今没有绝对龙头:安井强在渠道与规模,千味央厨强在B端面点,剩下几千家区域调理品厂各守一块。格局分散,正是后发者最容易挤进去的形态。
时点也巧。2026年2月,预制菜国标、术语与分类、餐饮环节自主明示三份征求意见稿同时发布,门槛一抬高,小厂先出清。中金的判断是:速冻产能扩张高峰已过,企业正从“扩产能”转向“调结构”。洗牌期,恰恰是巨头入场成本最低的时候。
第四层,这是它最付得起的一种增长。
要维持高分红、现金流又不宽裕,做不了大并购。但双汇有现成的屠宰与肉制品产能,改线比建厂快、比收购便宜,还不增商誉。用存量资产做增量,对今天的双汇几乎是最划得来的一笔账。
四层压力叠在一起,答案只剩一个:速冻不做不行,而且不能再用“策略级”的做法做。
诱惑力:两头都在推
餐饮端,2025年社零餐饮5.8万亿元,只增3.2%;人均消费32.9元,同比下滑17.3%;门店从841万家降到828.6万家,关店率49.1%,连锁化率升到25%。连锁越强,中央工厂的生意越大。而预制半成品不是餐饮的敌人,是餐饮活下去的工具。
家庭端,“一人食”2025年破万亿,“一日三餐”正变成“一日五餐”。品类数据更直接:速冻肠增27.7%,虾滑增41.1%,披萨增29.3%;速冻小吃353亿元,五年复合增速18.7%;商超商用冷柜增10.6%,调改方向很统一:减常温、扩冷冻。
速冻的诱惑力从来不在“新”,三全1993年就在做。它在于:在所有食品品类里,速冻是唯一同时站在“餐饮降本”和“家庭省事”两头的那个。一头是餐馆把后厨搬进工厂,一头是家庭把灶台交给微波炉。两头都在推,中间那段冷链就成了收费站。
凭什么和三全、思念抢
先问准一点:双汇真要抢三全、思念的饭碗吗?
三全与思念的护城河是三十年攒的三样:覆盖全国的冷链网、四五百个SKU的品类管理、商超冷柜里“汤圆水饺”的心智。钱能买一部分,时间买不来。
双汇手里是另外三张牌。一是肉:猪自养、鸡自养,屠宰分割加工一条线,里脊做高温、五花做低温、边角料进馅料;纯速冻起家的得在市场上买肉,猪价一波动就被动。二是渠道:农贸、批发、社区店密到能塞进县城超市的货架,新增量在别处:2026上半年会员店、便利店、电商、特通销量同比增43.8%。三是产能余量,改线比建厂快。
短板也清楚。冻品不是“把货铺出去”,是“把SKU管住、把履约做稳”。肉制品是大单品逻辑,一根王中王能卖二十年;冻品是场景逻辑,这个月要小酥肉,下个月要藤椒鸡块,背后是研发、柔性生产和账期。
所以双汇短期不会动汤圆水饺的基本盘。它抢的是速冻菜肴、调制食品、餐饮食材半成品。
路,和它最缺的东西
C端做“家庭肉菜解决方案”,不是再造一个水饺品牌,而是让人想吃肉又不想做饭时第一个想到双汇。B端做餐饮供应链,文旅、团餐、连锁餐饮要标准化、在意肉源稳定,恰好是双汇的强项:稳。第三条是品类外延,安井买冷冻烘焙用的是同一套逻辑:一套冷链、一批客户,卖更多东西。
路很清楚,但有件事它自己解决不了:场景和订单不在工厂里。它缺的不是产能,是“谁在什么场景下、用什么价格、买走哪一款”的答案。
所以有个细节值得说:双汇的采购团队已经报名今年的华糖万商大会,要去选品,重点看冷藏冷餐和团餐。一个千亿肉企,自己有成体系的采购和研发,还要跑到大会上选品,说明他看的是市场的变化与产品的创新。
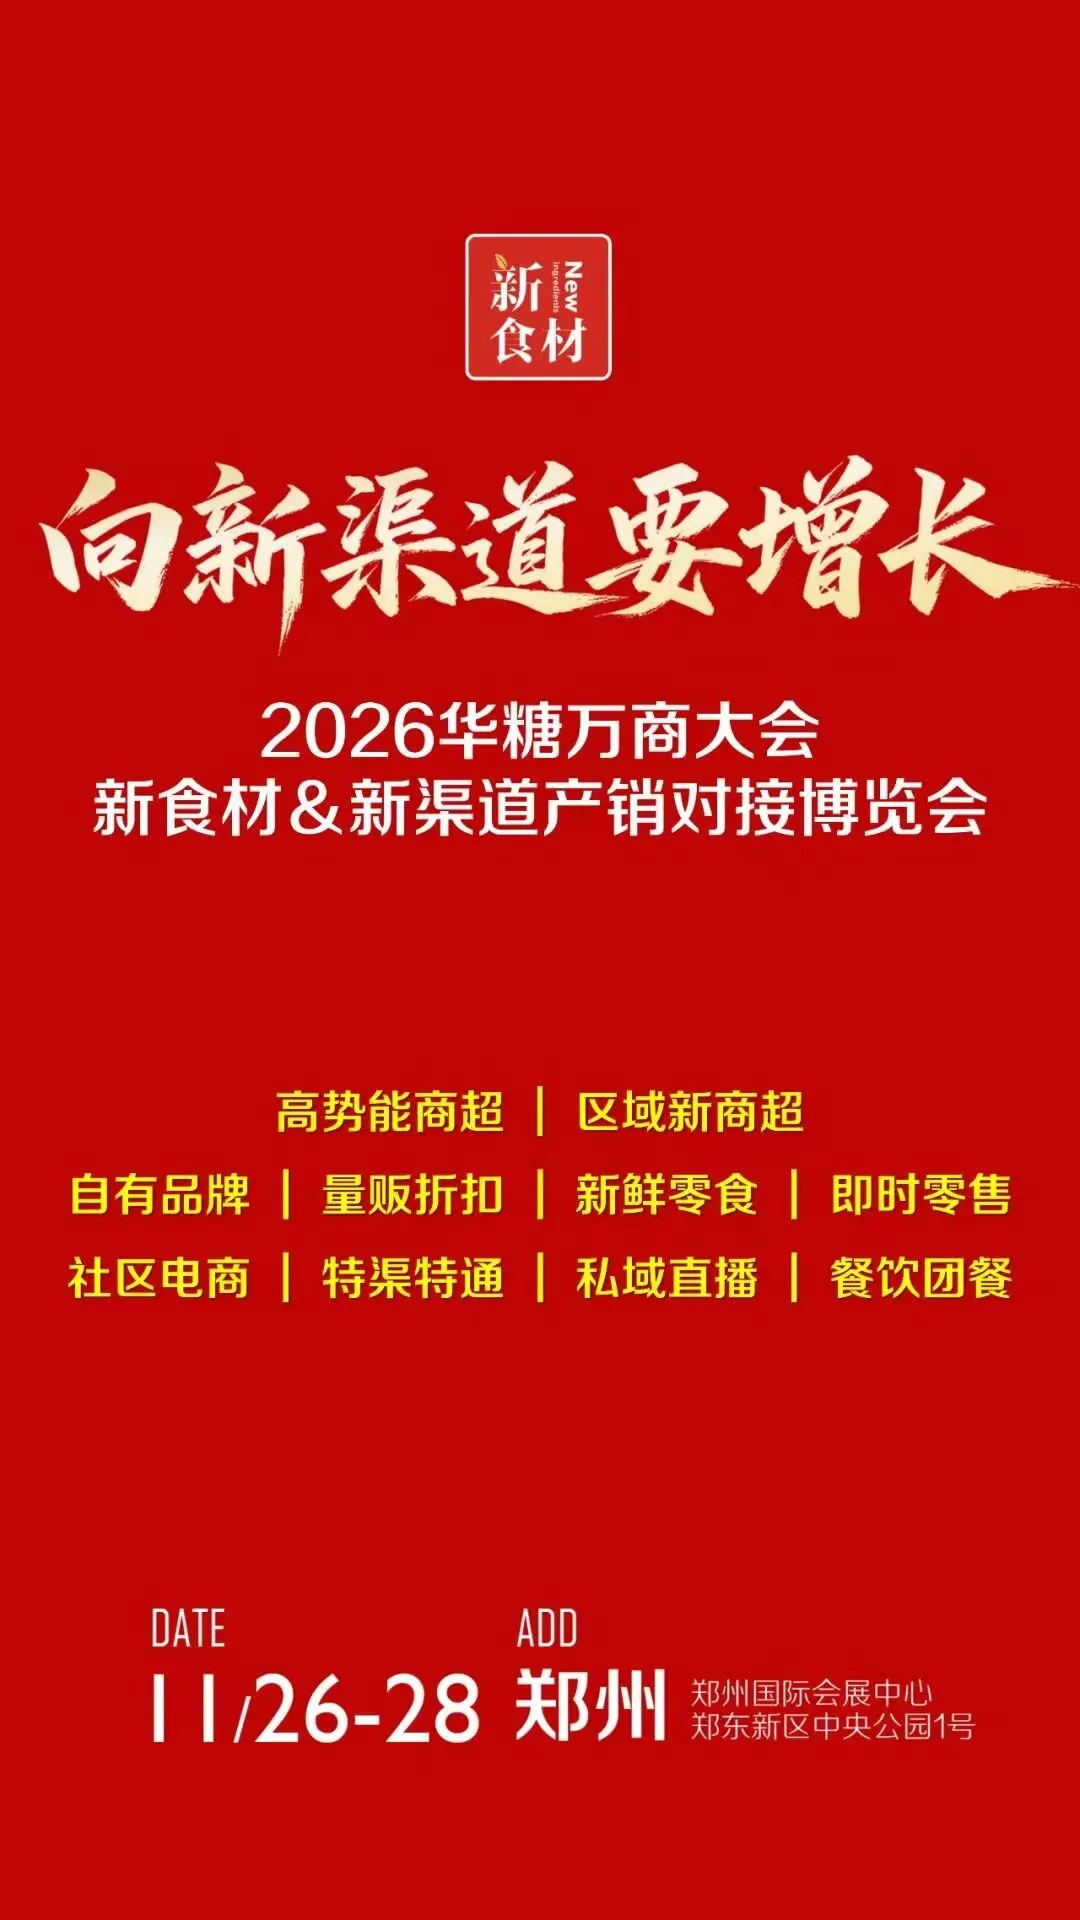
11月26日到28日,郑州,第25届华糖万商大会,主题是“向新渠道要增长”。在产品与渠道的创新中,看千亿双汇如何开辟新的品类篇章。
shiyetoutiao

阅读1266

本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。

未经允许不得转载,授权事宜请联系shiyetoutiao2020@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2020@163.com

好文章,值得鼓励

好文章,值得分享