




鸡精巨头做酱油,抓住了什么?成功率几何?
粮油调味营销 2小时前
 来源丨新调味(ID:htlytwyx)
家乐上新了。
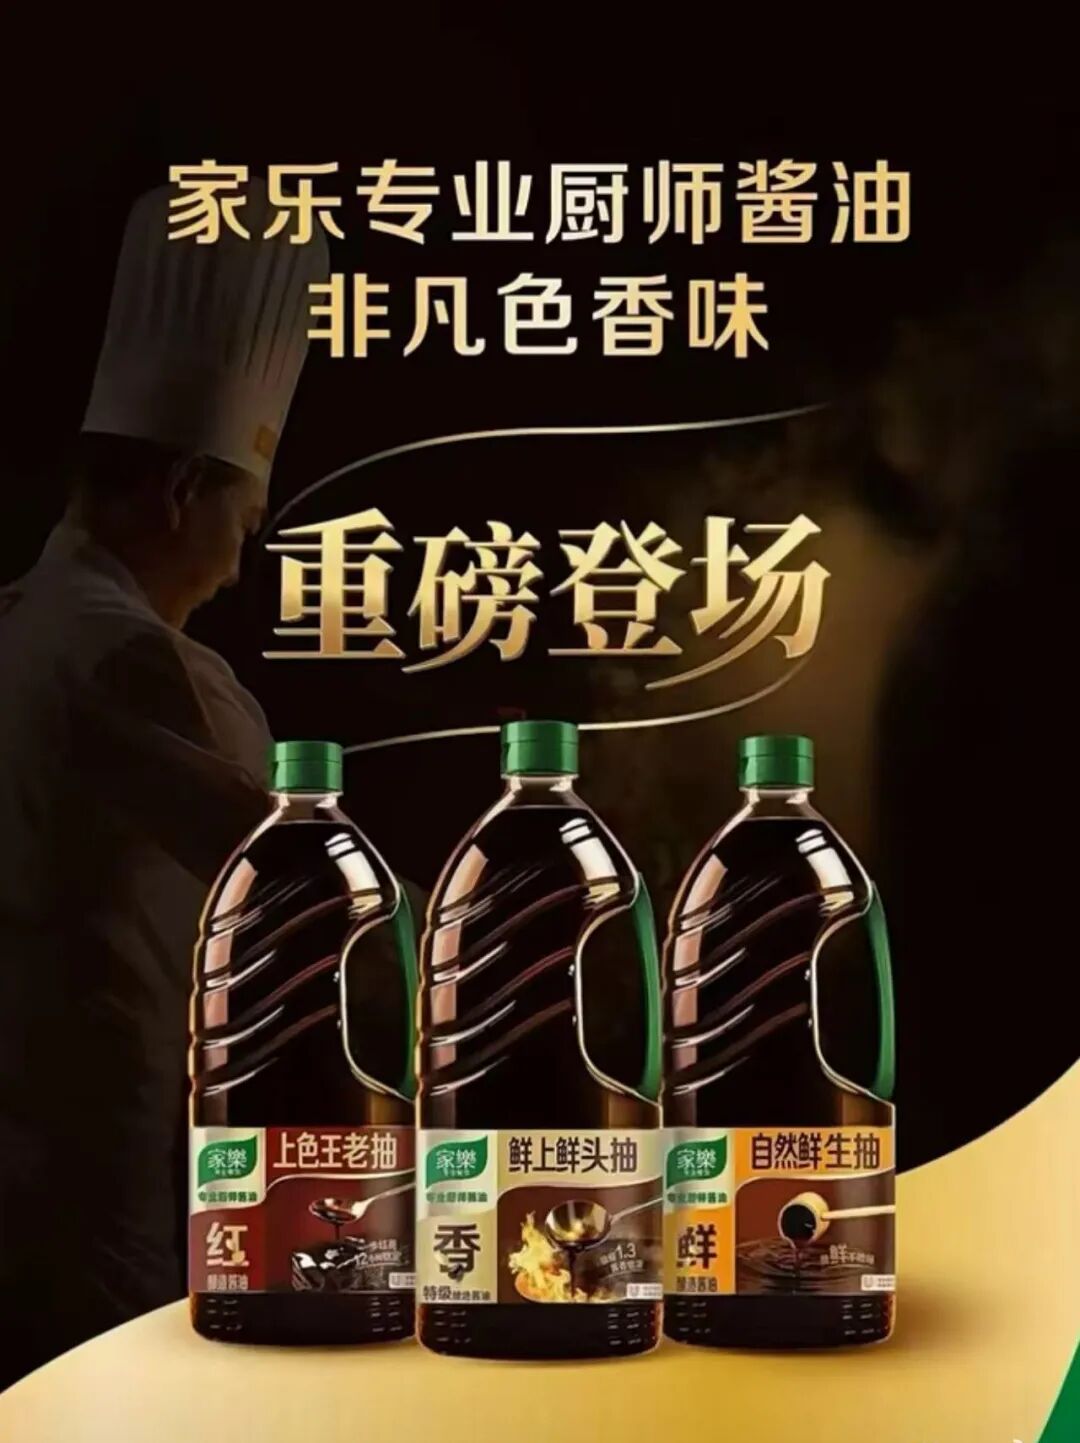
鲜上鲜头抽、自然鲜生抽、上色王老抽——三款专业厨师酱油系列产品,在2026年春夏之交进入行业视野。
这不是家乐第一次推出酱油产品,却是颇具战略分量的一次。1980年进入中国调味品市场、以鸡精鸡粉独占近三成市场份额的家乐,此次加码酱油赛道,背后或许藏着品类逻辑、供应版图以及改写竞争格局的决心。
千亿酱油江湖,从不缺玩家。但家乐的再出手,或许标志着下一场“战事”先从B端开始。
品类逻辑:主攻“厨师定制”
不是“人人都能用的酱油”,这次家乐将核心用户目标锁定在了专业后厨。
据悉,家乐团队曾走访了全国20多个城市,探访逾千名厨师,发现一个被长期忽略的痛点:不同出事对酱油的选用有着诸多差异化需求,而不同菜品对酱油的香气、鲜味、醇厚度有不同的侧重。红烧需要红亮挂色,清炒需要提鲜不抢味,凉拌需要醇厚酱香——专业厨房需要的“按需定制”,而非“一瓶打天下”。
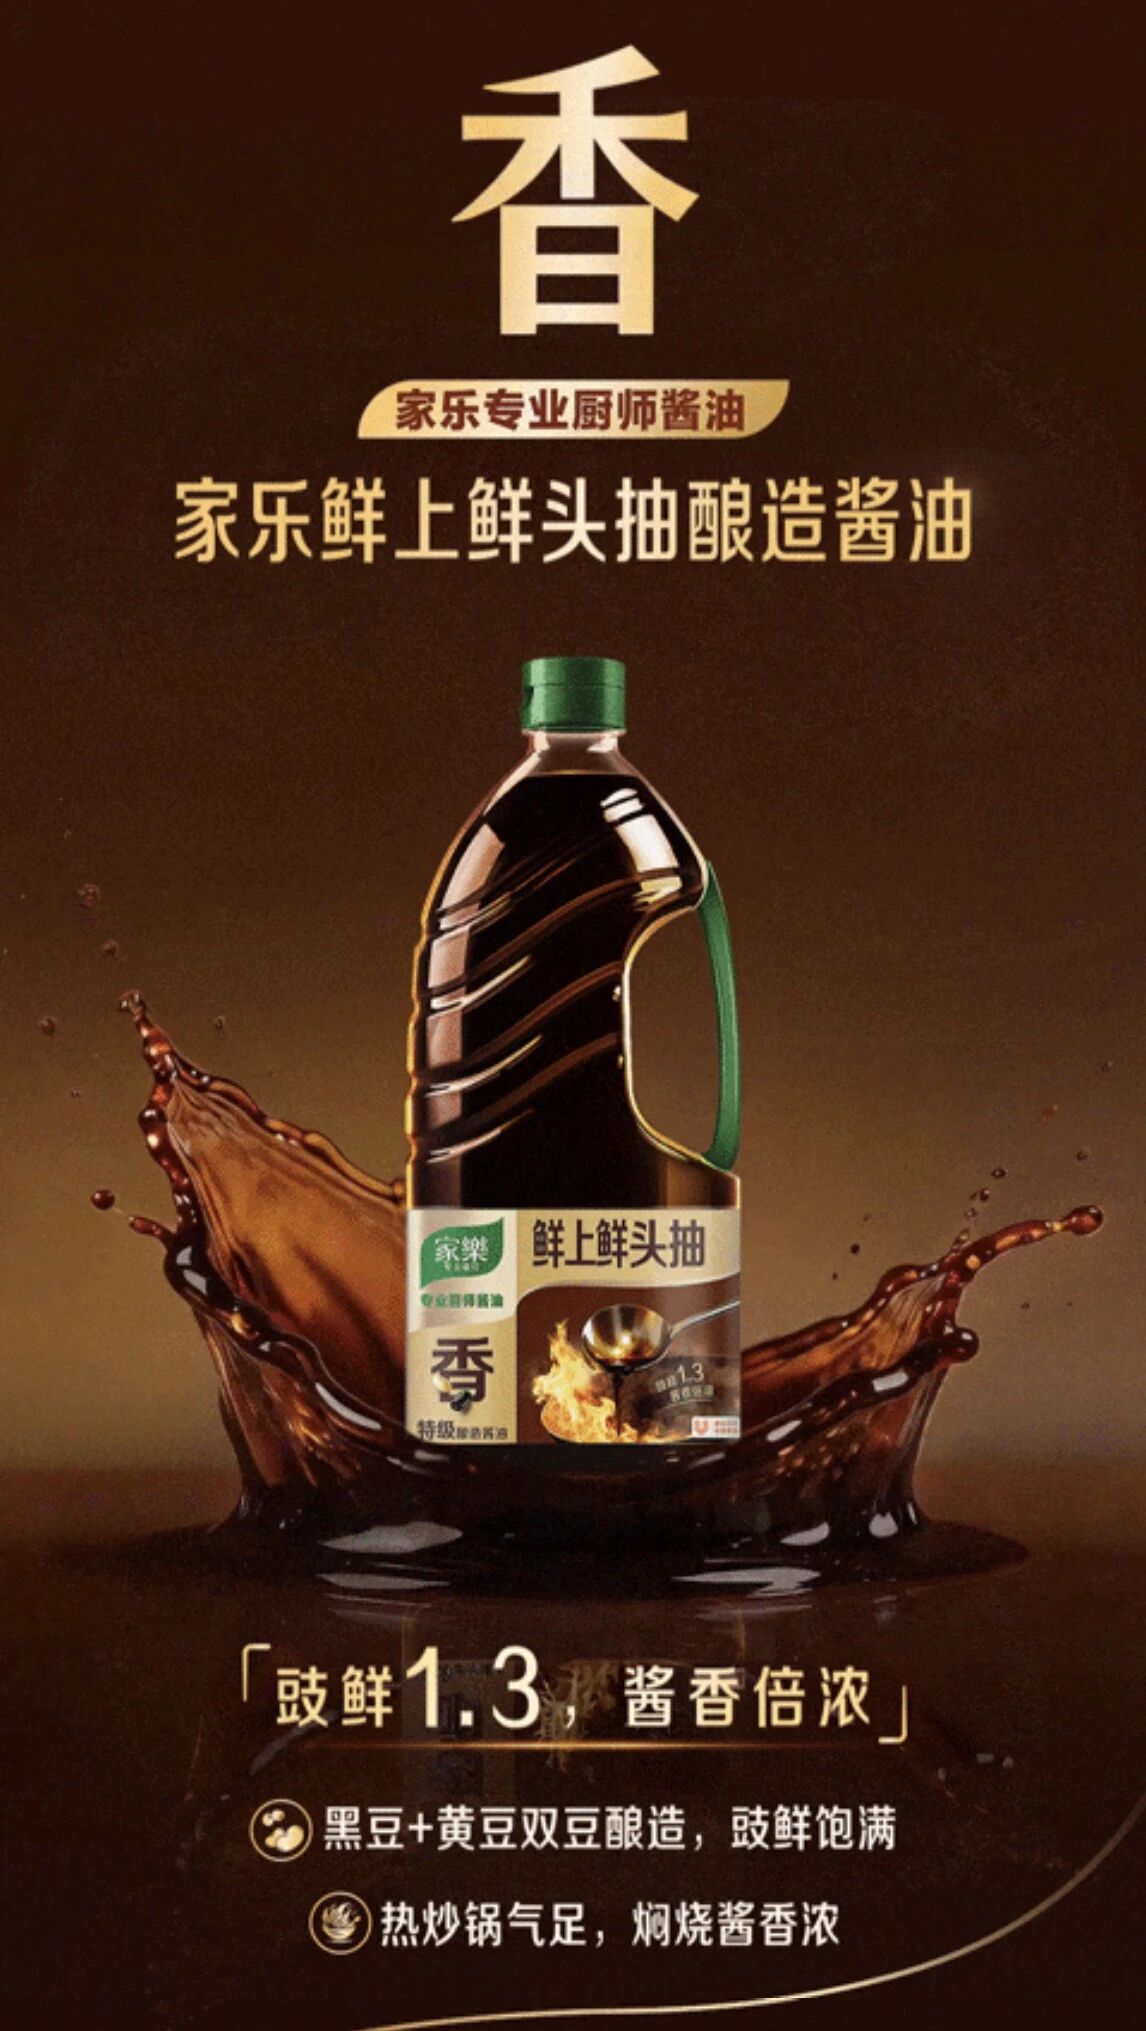
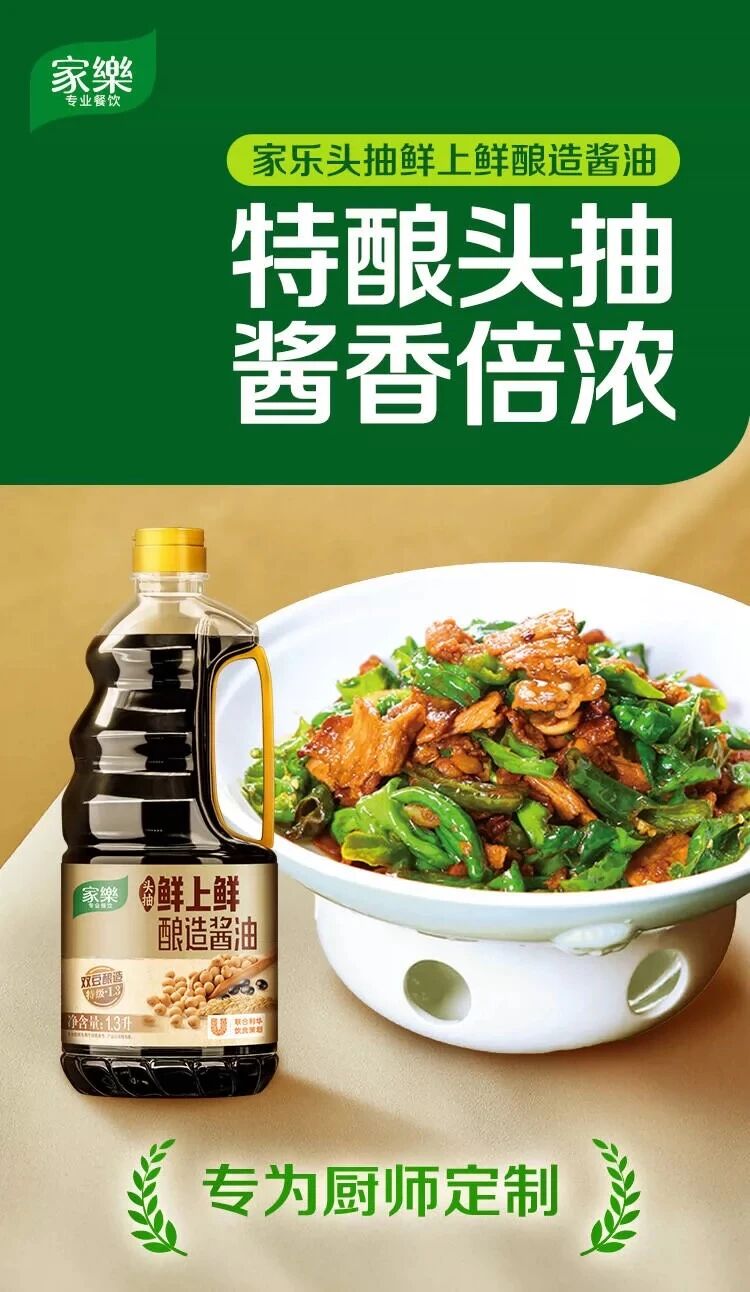
基于这一洞察,家乐推出了三款产品:鲜上鲜头抽,只取头抽,采用黄豆与黑豆双豆混合发酵工艺,实现“酱香倍浓”;自然鲜生抽,一次榨取,原汁原鲜,适配百搭烹饪场景;上色王老抽,侧重红亮上色,自研锁色技术,一步红亮12小时稳定不反黑,满足红烧、焖炖等重口味需求。
该产品系列的品类逻辑不是“更好”,而是“更准”。在传统酱油品牌仍在比拼氨基酸态氮含量、零添加概念时,家乐通过场景分层和专业定制,重新定义了酱油的另一种价值——以餐饮场景为锚点,构建产品矩阵。
当然,对家乐来说,这不是一次偶然的产品拓展,而是基于客户需求的战略选择。在餐企对标准化、高品质基础调味品的需求激增的当下,“专业定制酱油”便从一个市场缝隙成长为切实的商业机会。而家乐,率先填上了这个空白。
供应版图:自建万吨工厂
比新品更值得关注的,是它背后的工厂。
2025年9月,广州市生态环境局首次披露联合利华华南生产基地酱油生产线项目。据公开报道信息显示,该酱油工厂是联合利华中国近年来最大的投资项目的一部分,总投资约16亿元,其中年产酱油3万吨,包括鲜上鲜酿造酱油2.5万吨、酱油原汁(高盐稀态)5000吨。
2024年,联合利华推出“家乐头抽鲜上鲜”酱油,其卖点和定位十分明确——专为厨师量身打造,当时由山东巧媳妇食品集团代工生产。自建万吨级酱油生产线,意味着家乐从过去依赖外部代工或采购,转向了自主掌控酱油供应链。
在快消品行业,重资产建厂从来不是一个轻率的决定。过去联合利华的调味品业务以B端餐饮服务为核心,但在酱油品类上缺乏自有产能。此次重金建厂扩产,恰恰说明了酱油品类对联合利华的长期战略价值的不可替代,也为家乐酱油品类的未来发展增添了更多想象空间。
补齐产能短板,带来的是产品自主权、品质稳定性与成本可控性。更深层次的意义在于本土化战略的深化:酱油是最具中国特色的调味品品类,联合利华不仅要在华销售,还要在华研发、在华生产,甚至还可能将中国酱油的创新经验反向输出至全球其他市场。
从贴牌到建厂,家乐为酱油品类铺就了一条长期主义的供应链之路。
竞争格局:B端“特权玩家”入场
如果说前两个信号是内功修炼,那么第三个信号则是对外宣告——家乐正在用B端渠道优势,改写酱油行业的竞争规则。
联合利华饮食策划在中国直接服务的餐饮终端客户数量约为70万家,并计划在未来1-2年内达到百万家量级。这个数字,是任何传统酱油品牌都无法忽视的渠道壁垒。
与当海天、千禾、厨邦等品牌在C端零售渠道强势布局不同,家乐选择了另一条路径:绕过商超,直插后厨。也用“为厨师定制”的逻辑,说服专业厨师更换酱油品牌——而一旦后厨形成使用习惯,更换成本极高,用户粘性远强于家庭消费。
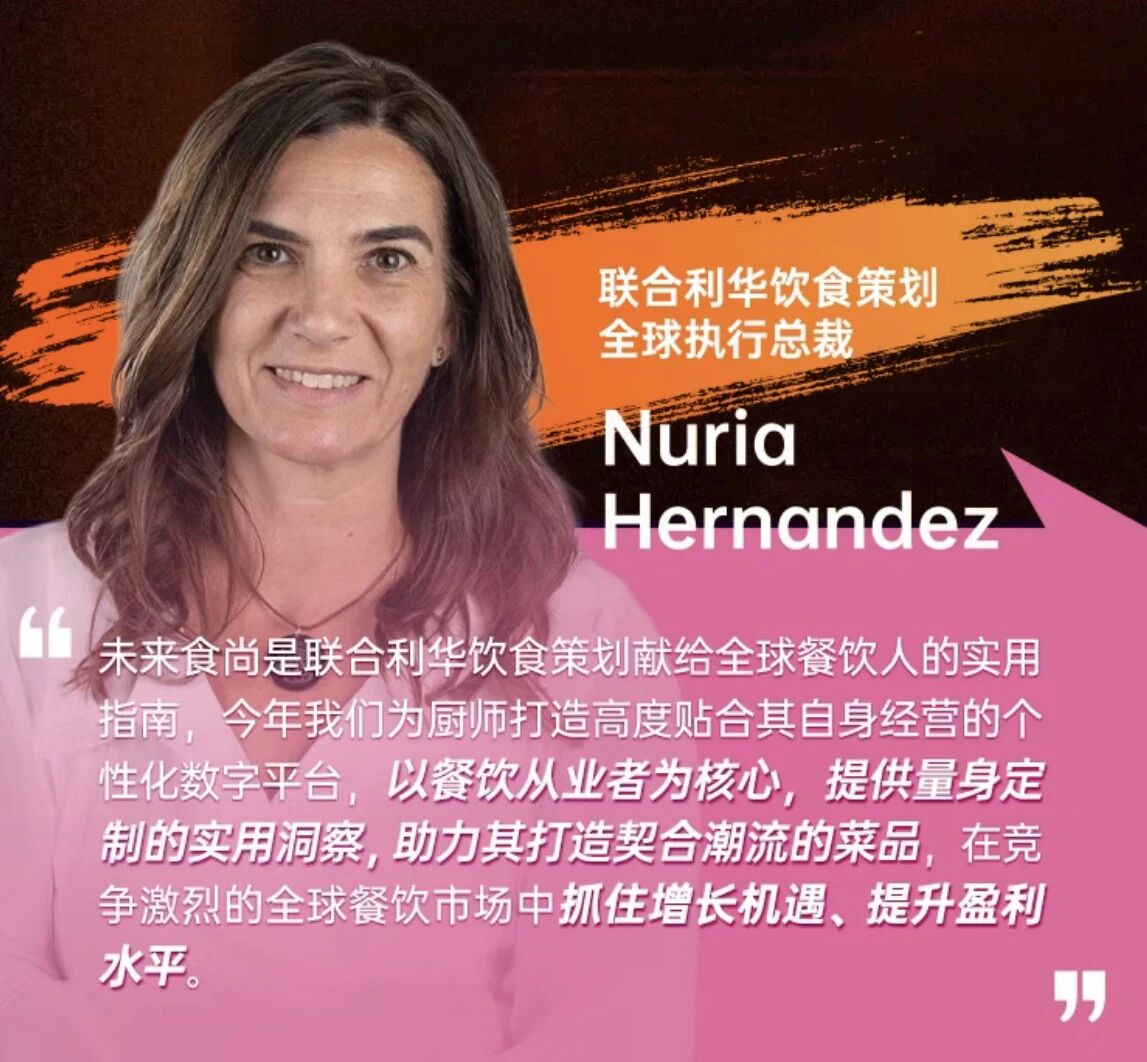
更重要的是,家乐将酱油新品与“未来食尚”战略进行了深度联动。2026年3月,联合利华饮食策划举办“2026 Future Menus未来食尚报告全球发布盛典”,酱油新品作为核心调味品之一,被嵌入到菜谱创新、应用方案、传统菜式的流行演绎等餐饮解决方案中。换句话说,家乐卖的不仅仅是酱油,而是“用酱油做出更好菜品的整套方案”。
这种B端协同效应,为家乐酱油构筑起难以复制的竞争壁垒。它不仅推动家乐酱油快速进入餐饮渠道,也从上游推动了中餐连锁化、标准化的品质升级。此外,在用户端,餐厅不再需要自行调配多种酱油,一款为厨师定制的专业产品即可满足出品的稳定性与一致性。
千亿赛道的三重深层变局
家乐加码,只是冰山一角。近两年,味精巨头阜丰集团推出高端酱油,涪陵榨菜联手黄花园聚焦调味品及豆瓣酱等品类,大批“非传统酱油主业”品牌密集加码——这不是跟风,而是千亿酱油赛道步入深度调整期的鲜明信号。
变局一:集中度趋高,新玩家靠差异化破局。据《中国调味品著名品牌企业100强统计分析》报告,酱油品类CR3已达75%。即使在品牌高度集中的背景下,新玩家仍旧凭借零添加、专业B端、地域特色等差异化定位,倒逼行业从价格内卷转向价值竞争。
变局二:“配料干净”成为新门槛。消费者对清洁标签的需求日益强烈,家乐虽定位于B端专业场景,但配料清洁度和健康概念同样是专业后厨的重要考量维度。
变局三:B端渠道成为第二增长曲线。餐饮连锁化加速催生了对标准化基础调味品的旺盛需求。家乐率先卡位,或将带动更多调味品品牌重新审视B端市场的战略价值。
结语
家乐加码酱油赛道的真正意义,远不止于新品上市。依托70万家餐饮终端的渠道版图、深度厨师共创的研发模式,以及重资产建厂的长期投入,家乐已经在酱油这个传统品类中绘制出一条属于自己的崭新赛道。
千亿酱油赛道,竞争已经从家庭端蔓延至餐饮后厨。家乐已经凭渠道等优势撕开了专业细分的口子,但同样面临风味适配、性价比博弈等,而这些,都需要时间去验证。
阅读1042
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2020@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2020@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
秋糖观察:无硫笋成渠道新宠,巧巧熊工艺突围即食笋赛道
巧巧熊在南京秋糖酒店展上推出全系列无硫笋制品,以其健康化、差异化产品获得经销商青睐。巧巧熊通过全链路加工解决方案,实现了稳定无硫量产,并采用低温冷泡工艺,保证产品新鲜和口感。产品力赋能渠道,以多元供给助力合作伙伴动销,推动笋零食市场高质量发展。
头条用户_167845 3619阅读 6天前
-
2026农夫山泉战略定调,王牌新品或已浮出水面!
农夫山泉2026年战略聚焦水、茶、新品,东方树叶菊花普洱全国布局加速,无糖茶市场表现强劲,东方树叶营收贡献近40%,目标200亿大单品。
FoodTalks 377阅读 2天前
-
雪碧益生元无糖气泡水首发上市,可口可乐再次强攻气泡水赛道!
可口可乐推出雪碧益生元无糖气泡水,进军气泡水市场,主打健康功能,挑战元气森林。此前,可口可乐已推出AHA和醒元素气泡水,但表现一般。气泡水市场持续增长,可口可乐通过创新和细分市场寻求突破。
FoodTalks 60阅读 2天前
-
7元一瓶,食醋大王杀入“可乐”战场!
恒顺醋业推出的香醋可乐,以百年陈醋为底蕴,拓展饮品新场景,以中高端定位切入细分市场,标志着老字号创新破局的勇气,对食品行业有重要启示。
FoodTalks 135阅读 2天前





 冀公网安备13010202002096


