




9个月新增260家经销商:崃州威士忌做对了什么?
酒说 19小时前

这是崃州威士忌截至2026年9月末的渠道家底。其实增量更值得看,前9个月新增经销商超过260家,线下网络覆盖159个核心城市,新增数量相当于现有总数的七成。
放进行业坐标,这组数字的分量更能显出来。近日中国酒业协会秘书长何勇在2026首届四川(峨眉山)威士忌产业发展大会上给出了一组数据:当前国产威士忌约占国内市场15%,进口产品占85%;与此同时,全行业投产及在建项目64家,实际蒸馏产能7万千升。
在酒说看来,中国威士忌发展到现在,考题已经换了:前五年问的是“有没有酒厂”,现在问的是“酒厂的产能能不能被渠道接受与消费者买单”。产能是否真实,桶里是否有酒,终端是否动销,价格是否守得住,这四笔账其实决定了中国威士忌能否真正“从生产到消费”。
崃州蒸馏厂最早的一批威士忌新酒,入桶时间是2021年10月。这个时间点,比不少同行拿到第一张项目批文还要早,销售的前提是有酒,有好酒,这一点需要时间。
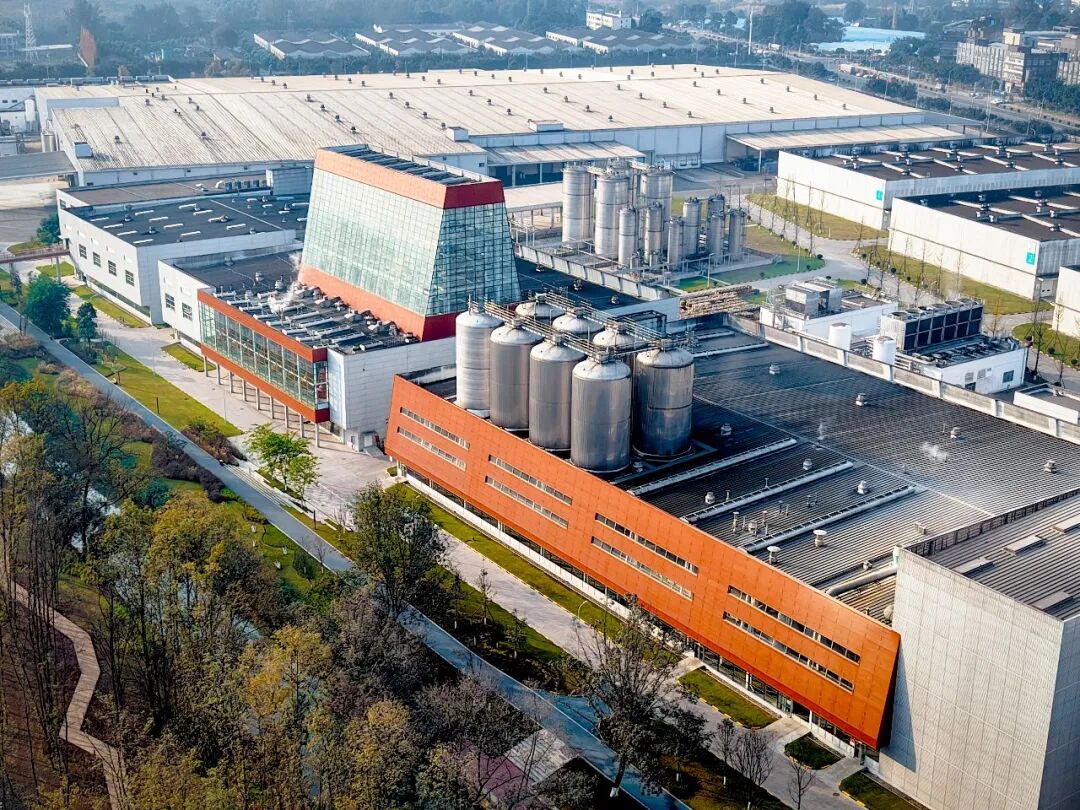
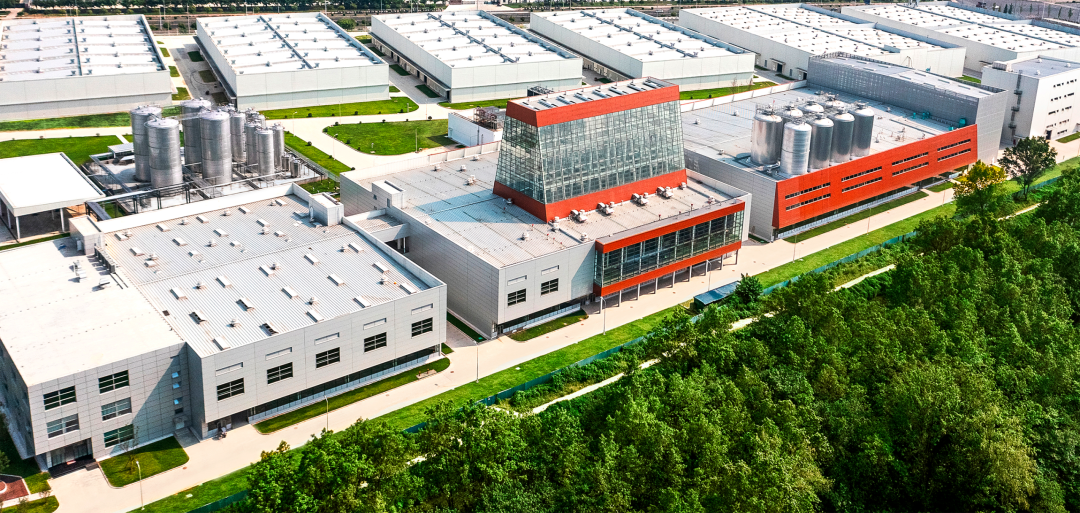
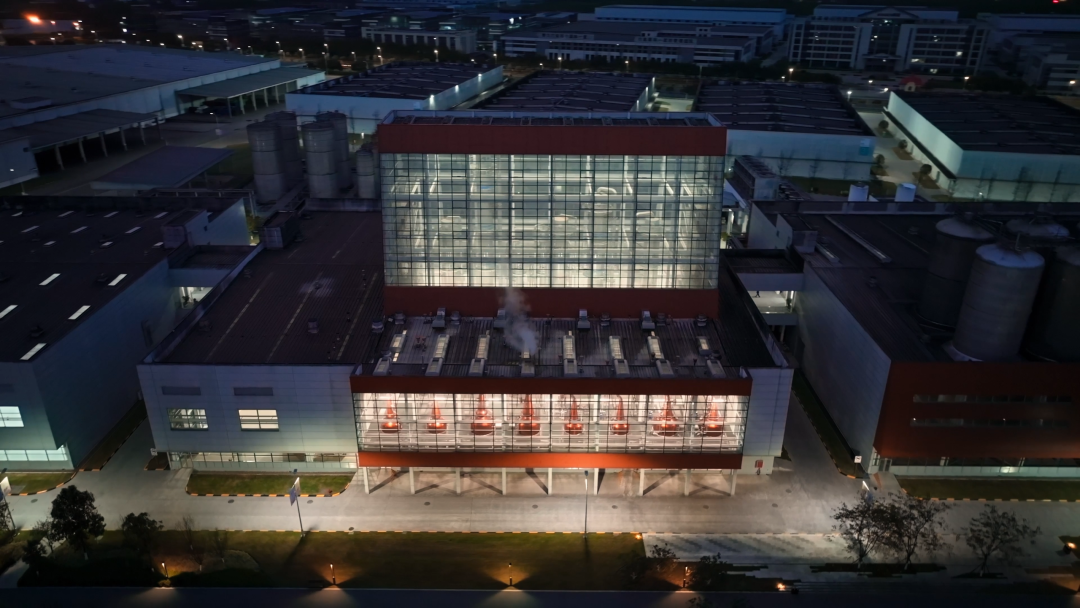
先看产能。酒厂2019年动工、2021年落成,投资近40亿元,占地14.6万平方米,规划年蒸馏产能约3.6万吨。中国酒业协会在发展报告里把邛崃单列为“产能规模优势”的代表产区,原话是“以崃州蒸馏厂为代表,年产能达到3万至4万吨,是国内规模领先的威士忌原酒生产基地”。
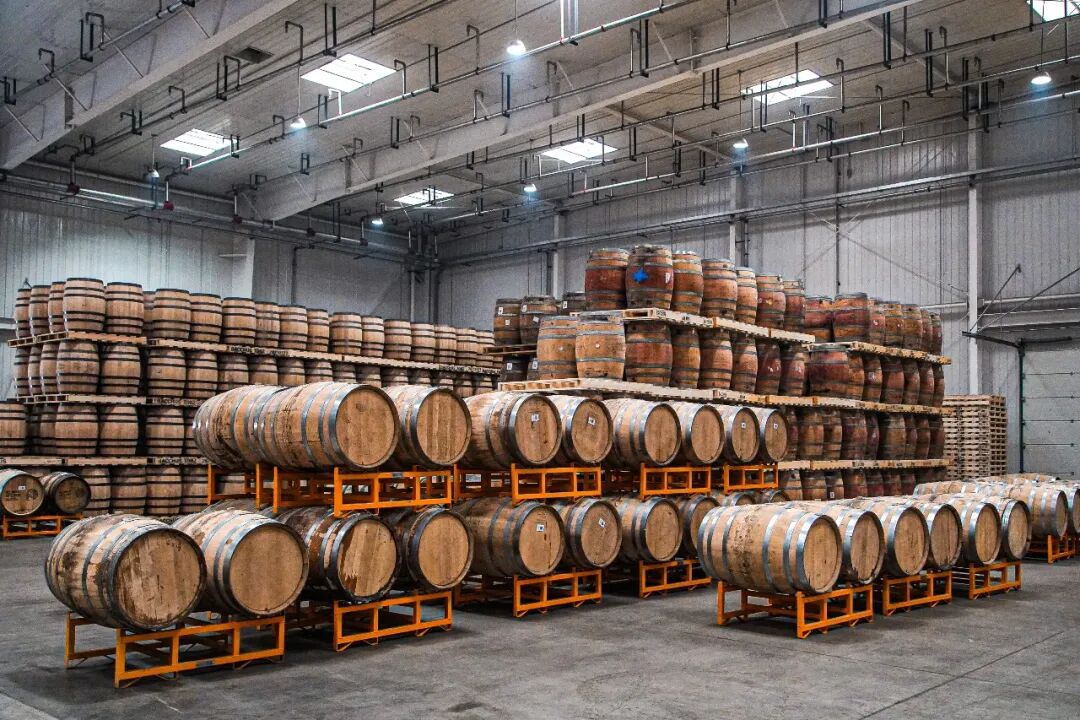
再看桶。2021年10月开元桶灌桶,2023年12月30万只,2024年12月40万只,2025年6月50万只,2026年1月60万只,2026年10月28日第70万只灌注完成,极具中国特色的是中国半干型黄酒桶,三级炙烤的美国橡木新桶打底,先经黄酒润养,再注新酒。近两年,平均每半年增加10万只。
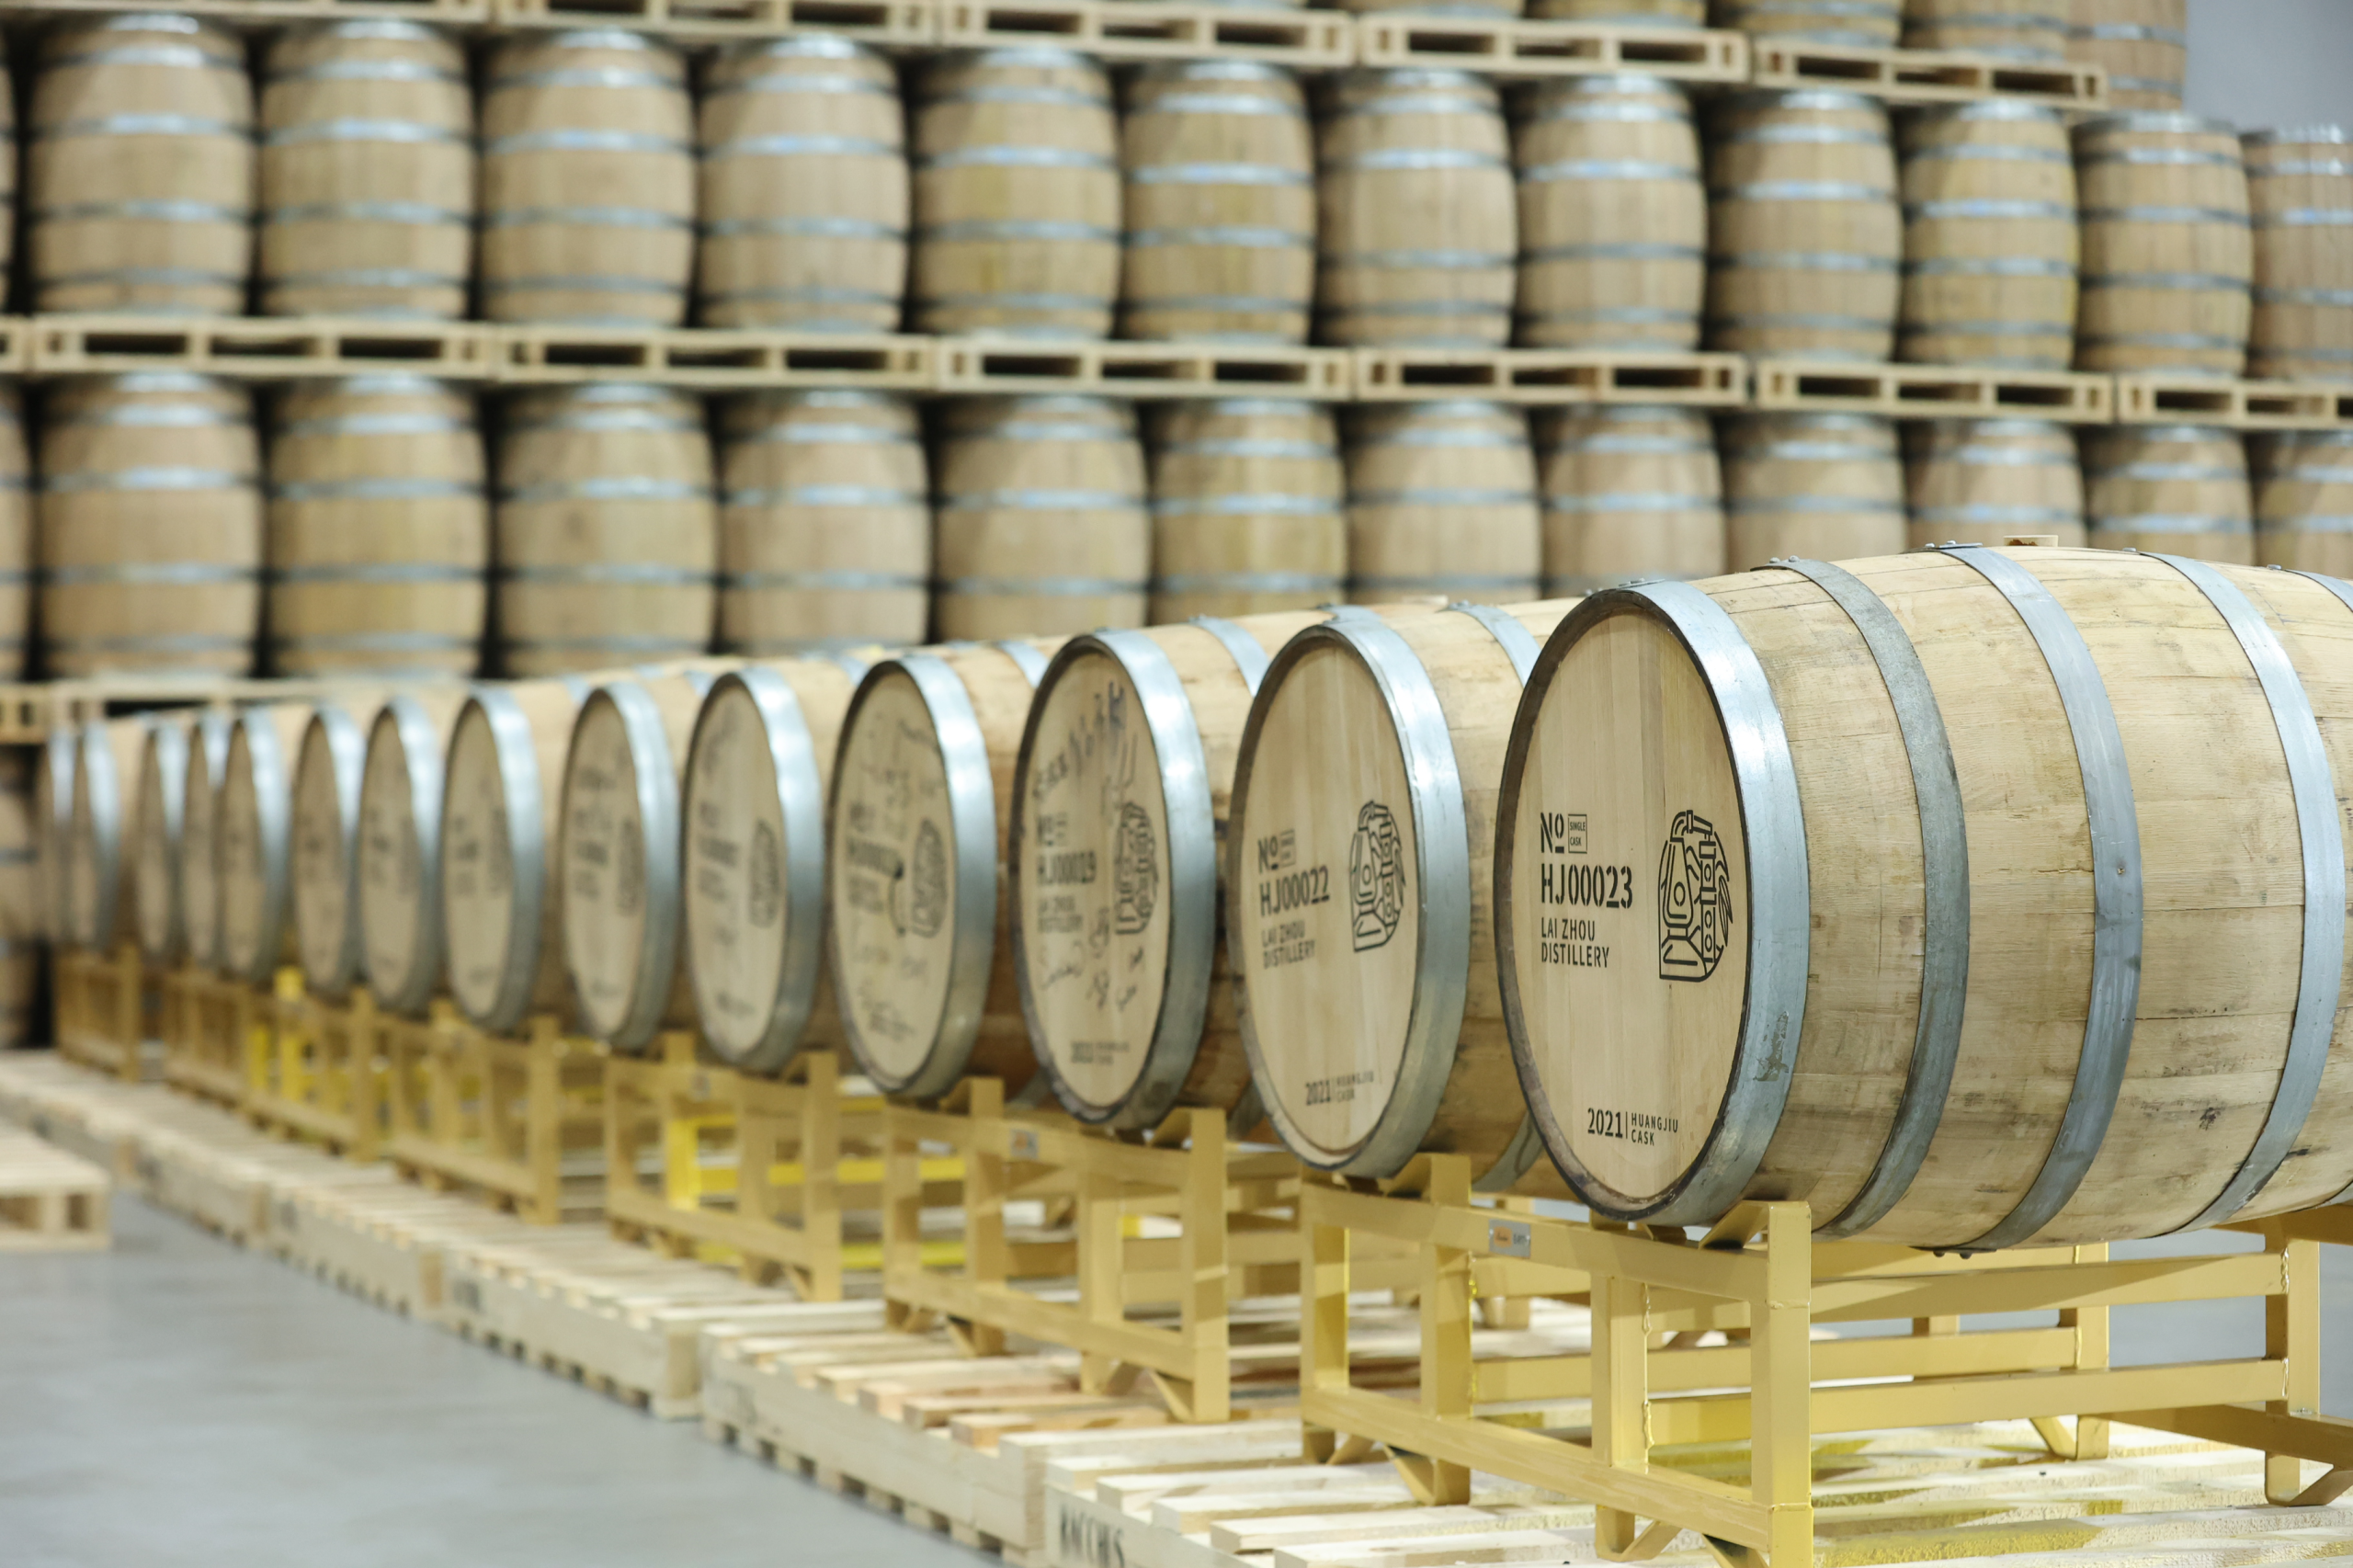
特色桶型结构则是另一层。目前储备覆盖超50种桶型、245种风味,从波本桶、雪莉桶、红酒桶这些通用桶,到朗姆酒桶、龙舌兰桶、世涛啤酒桶,再到中国黄酒桶、蒙古栎桶、中国加烈葡萄酒桶。规划中的四期桶陈仓库总容量120万只,远期目标百万桶。这一点正如上海巴克斯酒业有限公司副总经理庞金林在交流中提到的,多桶组合带来的风味多元性,不仅仅是中国威士忌风格的重要体现,也是崃州威士忌风味差异化的重要支撑。

▲上海巴克斯酒业有限公司副总经理庞金林在2026首届四川(峨眉山)威士忌产业发展大会对话交流
崃州敢于提出“中国风味×国际蒸馏标准”这句话,主要是通过三段进行落地:一段是蒸馏,壶式与柱式两套蒸馏器并行,既能取纯净酒体,也能取复杂风味的新酒;二段是制桶,自有橡木桶厂加中国首家大型STR专属处理车间,刨桶、烘烤、重炙全流程厂内闭环;三段是陈酿,卧式、立式之外引入索雷拉系统,其中与风味关系最直接的是初填桶,多桶融合则更加强化了其风味的多元化与不可复制性。
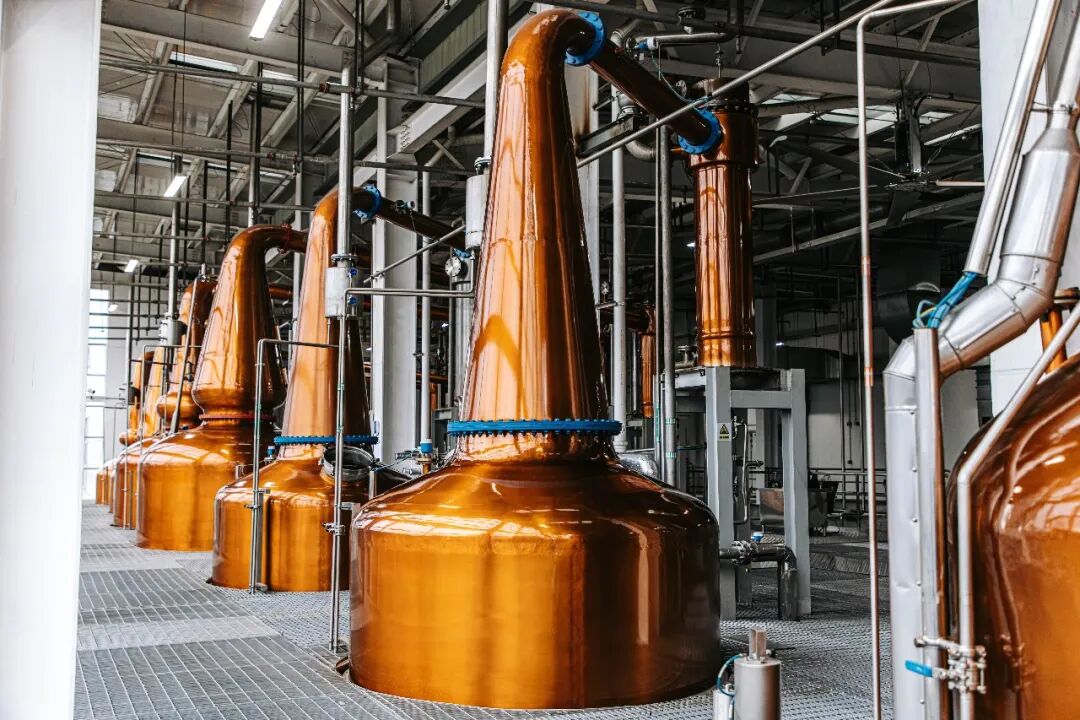
以“雪莉醇境”这款产品为例,用四种初填雪莉风味桶融合,包括Moscatel桶、PX桶、Fino桶和Oloroso桶,两种甜型打底,两种干型交织,进行多桶融合,其门槛不在配方比例,而在对每一种桶的脾性有足够长的观察期,或许没有几十万只桶的存量,调不出这种分工。
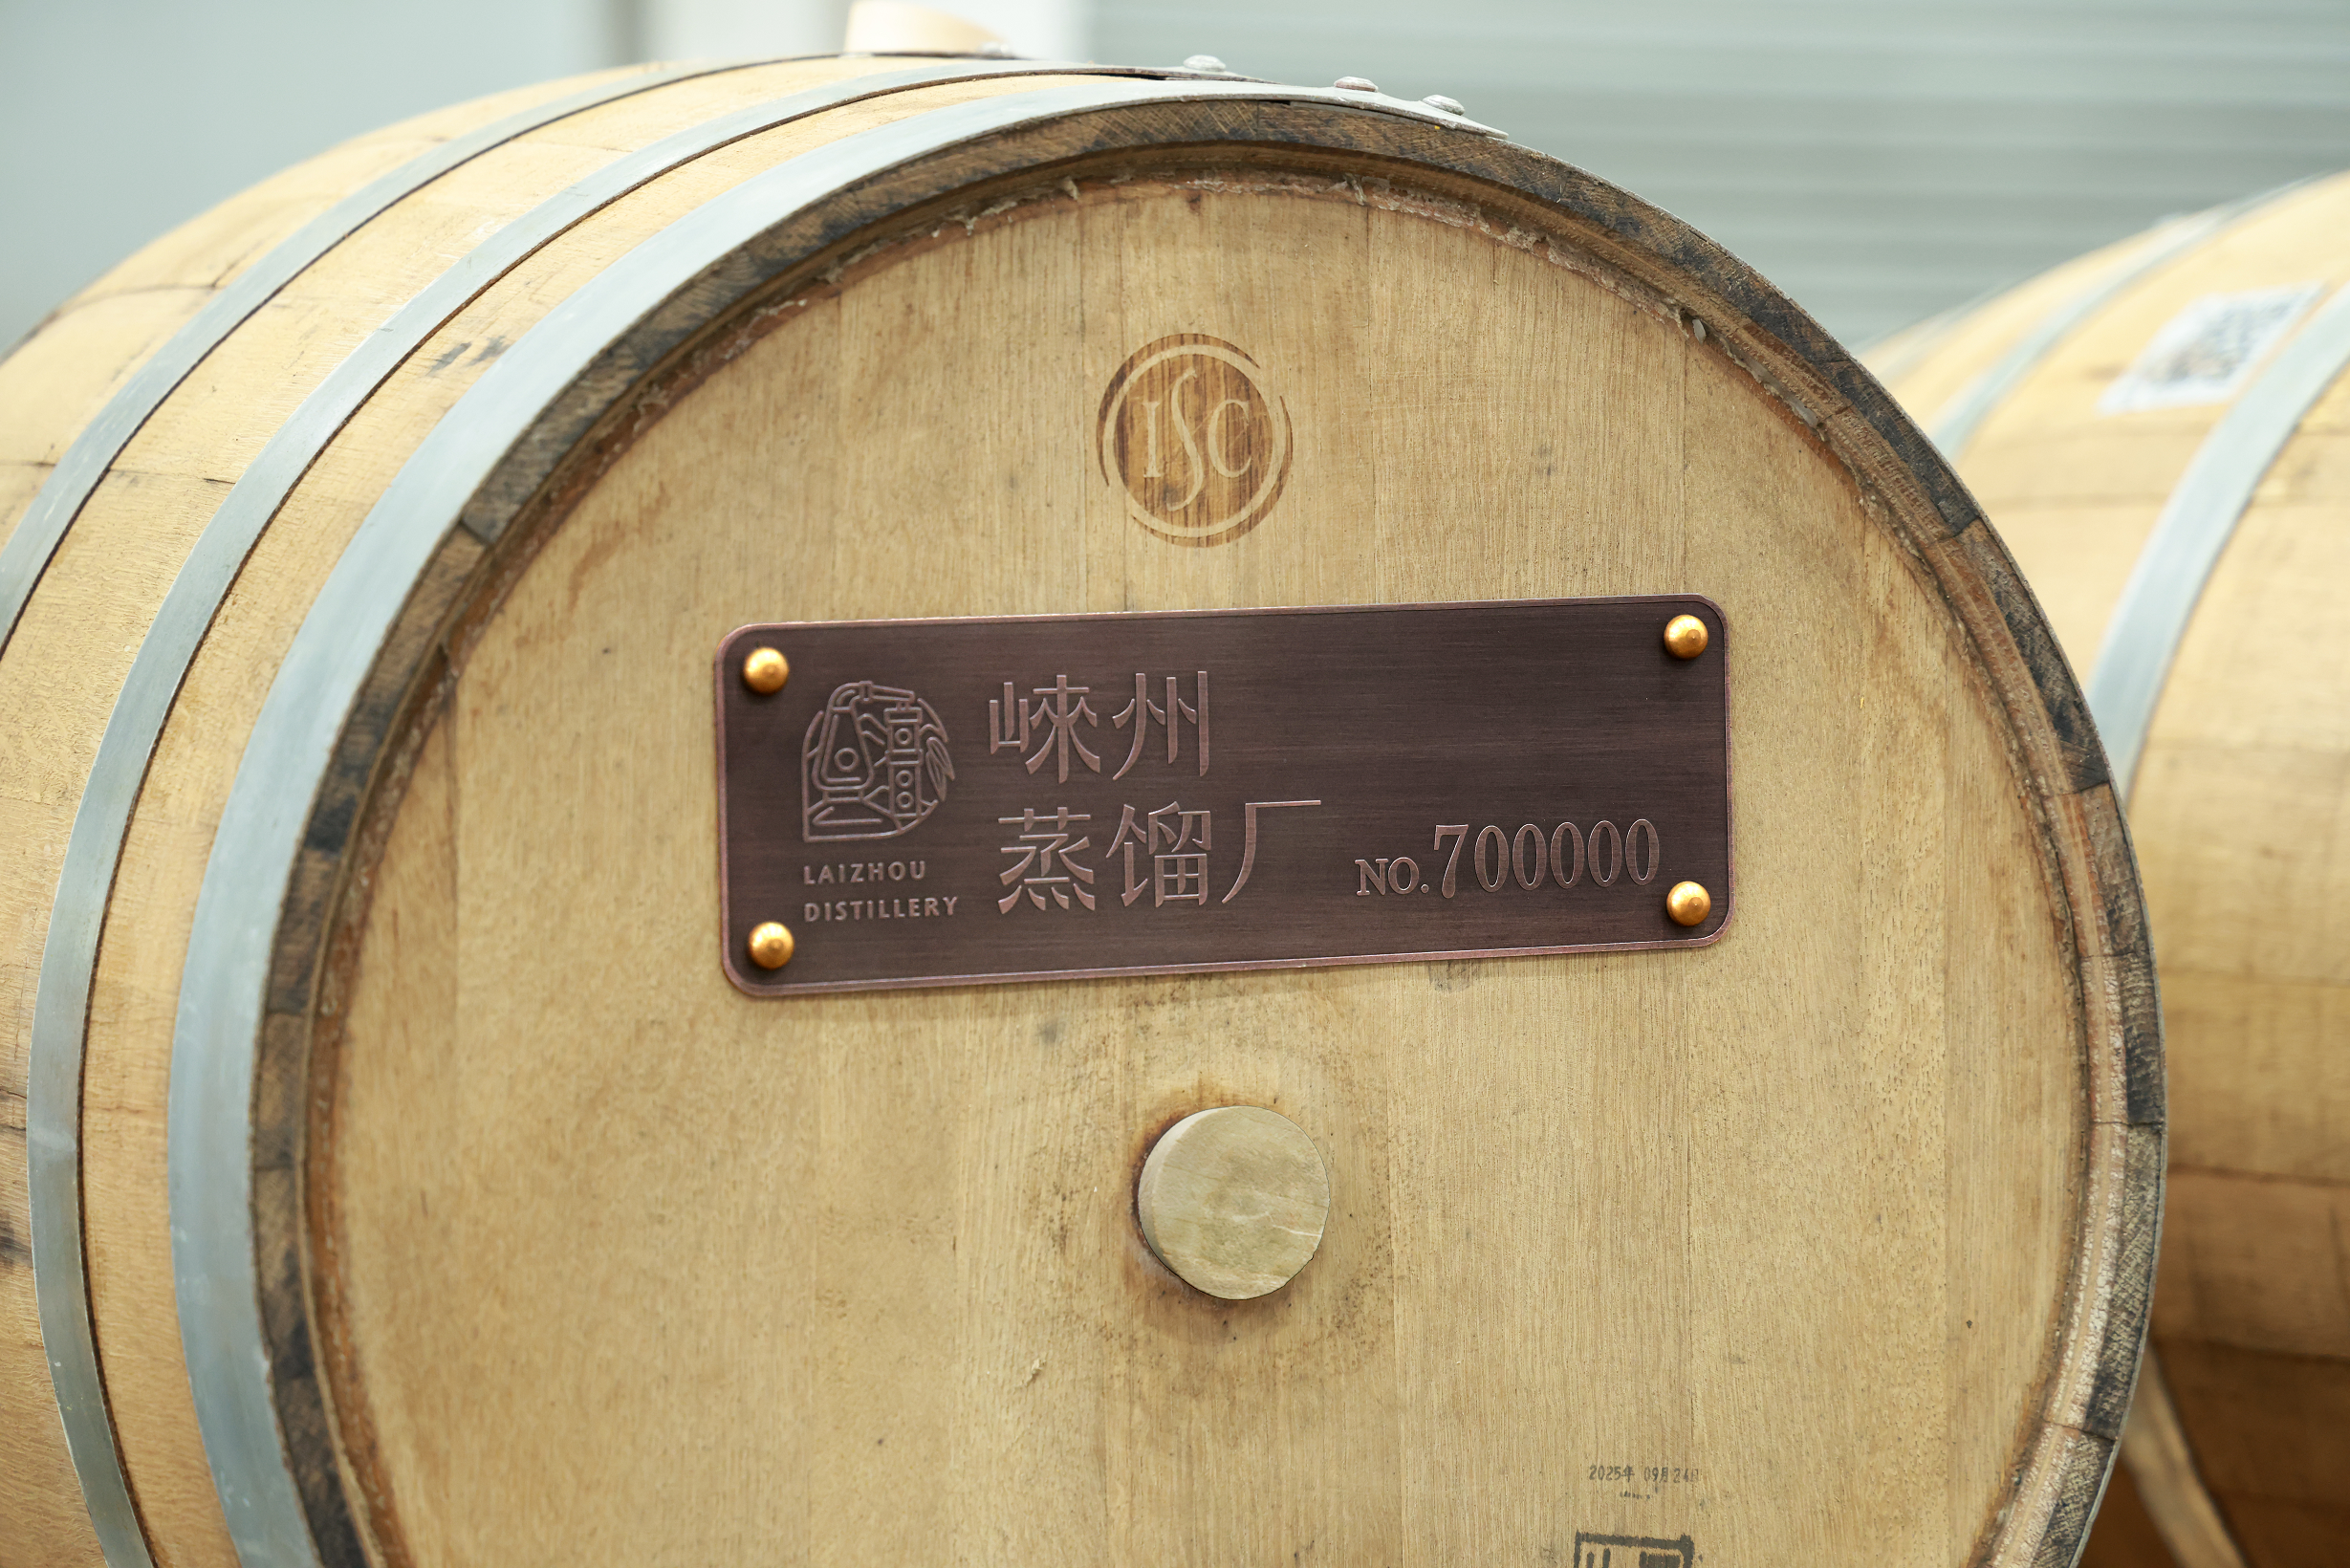
当然,特别要注意的是橡木桶是威士忌行业唯一无法用资本在短期内买齐的资产:厂房两年能建成,桶只能一年一年等。新国标GB/T 11856.1—2025已于2026年2月1日实施,桶陈不少于2年、单一麦芽不少于3年,目前行业橡木桶保有量已突破125万只,崃州一家占去大半。
崃州不仅仅是生产方面的头部,更实打实地在渠道与市场布局层面走在前列。9个月新增260家,相当于现有总数的七成,在酒说看来,这个增速的价值不在数字本身,而在它发生在什么周期里,逆着渠道收缩的方向扩张,只有一种可能,经销商自己算过账,认为这门生意比手上的其他选择更划算。针对渠道布局这件事,崃州具体做了五层:
第一层是广度,31个省区全覆盖、159个核心城市,省区全覆盖不是一句口号,它意味着仓储、物流、售后、价格巡查必须先铺到位。
第二层是结构,新增的260家里,有深圳银宽、泰山名饮、河南华磊、成都华盛这类原本深耕高端白酒的头部酒商,这批人进场,说明崃州的商业模型通过了传统流通体系的检验。
第三层是终端职能,7万个网点分四类,包括高端商超、精品酒吧、烟酒零售终端和部分餐饮等,不同类型都有不同的职能,从价格标杆到场景引导、再到日常复购,实现品牌曝光与陈列。
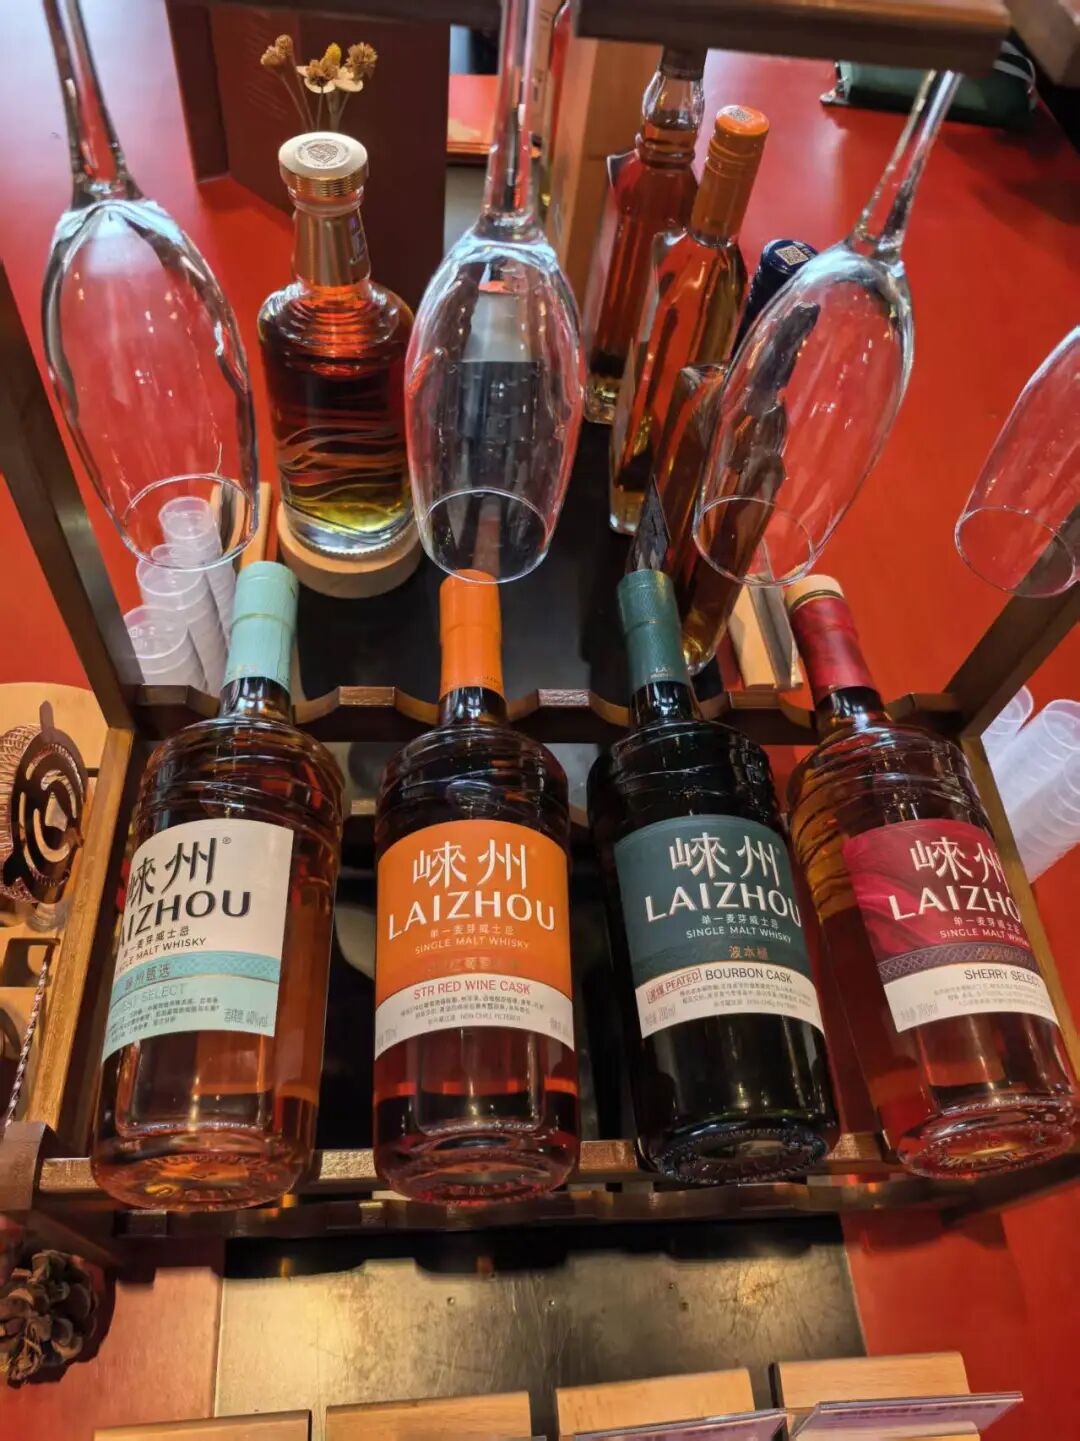
第四层是线上与线下同步开展。2026年前三季度,崃州在天猫、京东“国产威士忌”类目稳居销售前三,具有很强的市场竞争力与品牌活跃度;同时在线下渠道层面,借助百润股份在预调酒领域沉淀多年的分销网络与终端运营方法,实现了快速铺货与动销拉动的经验互通。
铺进去只是前半程,2026年中秋旺季,崃州终端及团购BC端累计出货突破5万件;第三季度消费者开瓶扫码量环比提升约40%,在广东、福建等市场,“品鉴体验带动终端动销”已经跑通,部分门店单场品鉴活动能做出万元级销售利润。显然,这种市场势能正在让崃州引领国产威士忌走向消费者,走进千家万户。
过去行业里谈到“规模化”,默认指产能,其实这是个误会。产能、渠道、价格,三件事同时成立,才叫规模化,缺一条,规模就是库存。
一是产能可兑现。3.6万吨年产能之外,更硬的指标是年份梯队,最早一批酒液2021年入桶,到2026年已满五年;新国标的2年与3年门槛早已跨过。可兑现的意思是,未来五年每年都有不同酒龄的酒出库,产品线能从入门排到高端,不断档。
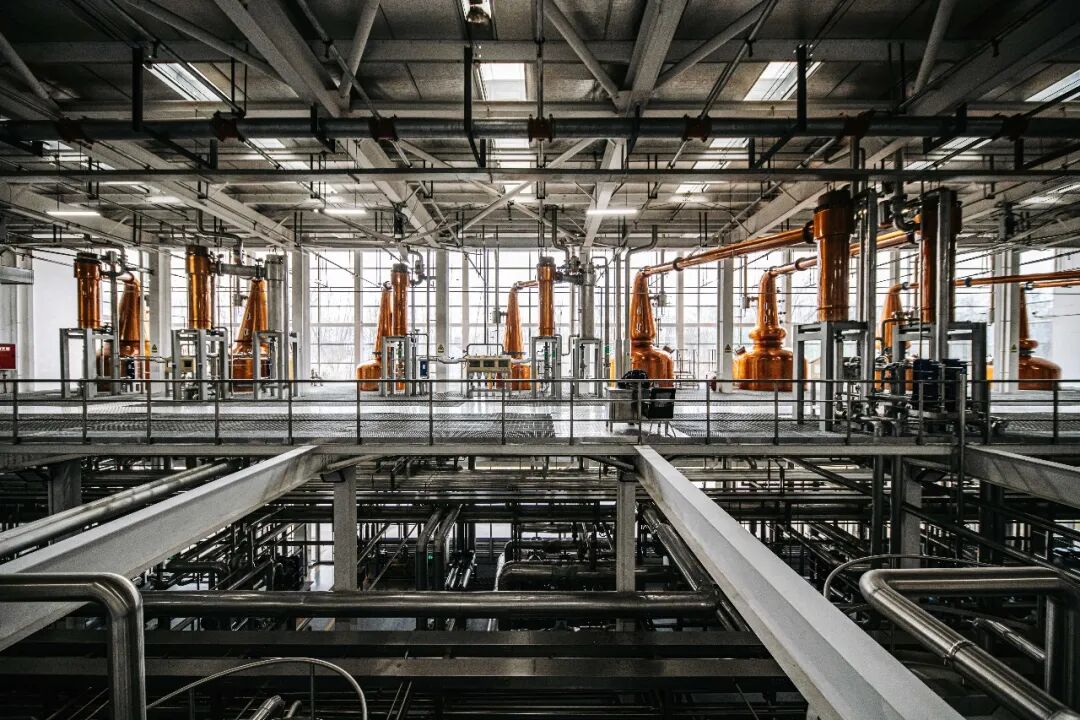
二是渠道可复购。7万终端、159个核心城市,开瓶扫码环比增四成,中秋出货5万件。这组数据指向同一件事:动销来自开瓶,不来自压货。
三是价格可稳定。崃州做的是全链路价格管理,保证顺价销售,守住渠道合理利润。需求靠品鉴体验拉动,不靠折扣换销量。价格稳住,渠道才敢备货;渠道敢备货,厂里的桶才转得动。
总结来看,桶存够厚,产品能稳定供货;供货稳定,经销商敢压库存;开瓶起量,复购带来周转;周转有了,渠道有利润;有利润,终端才愿意投陈列、投品鉴;终端投入再反哺销量,企业再把钱投回桶里,这是一种良性循环。
在酒说看来,相比许多其他国产威士忌酒庄,崃州走的是重资产酒厂做规模供给的路子,这条路与“小批量、讲稀缺”的精品路线并不冲突,但二者回答的、或者说指向的不是同一个问题:精品路线回答“能不能酿好”,规模供给回答“能不能一直有”。
跳出崃州这家企业,站在中国威士忌产业发展的高度看,这个品类未来发展真正缺的从来不是一款获奖酒,而是稳定供给、稳定价格和稳定复购。这就需要有人先把桶沉下去,用五年、十年去换一个完整的年份梯队;需要有人把终端铺开,31个省区、159个城市,一个店一个店地做陈列与品鉴;需要有人把价格守住,在能靠低价冲量的时候忍住不做。
崃州领跑,或者说,总需要有人先跑通,这个行业才能百花齐放、愈发繁荣。
*由于平台推送规则变更,请务必点击公众号主页右上角“三小点”,点击“设为星标”,以确保第一时间收到「酒说」的专业文章!


阅读1021
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
从OEM到PB,白酒产能的路线切换
白酒行业从OEM转向PB,渠道话语权转移,名酒厂收缩,PB市场潜力巨大,需关注品控、研发、组织与心态等门槛。
酒说 1097阅读 6天前
-
64家酒厂、13万千升、15%份额:中国威士忌的底盘与牌面
中国威士忌产业进入产能集中释放期,产区特色崛起,市场消费趋于理性,国产威士忌占比15%,需在风味与品牌上寻求突破。
酒说 1127阅读 6天前
-
省酒闯关:如何在L型周期里重构增长?
省酒企业在L型周期中,需通过‘不涨价的消费升级’、‘200、300元缝隙价格段增长’、‘省酒自身价值重塑’等策略重构增长逻辑,实现能力成长和组织创新。
酒说 1314阅读 6天前
-
酒说日报丨郎酒峨上威士忌正式投产;头部券商机构调研珍酒……
茅台助学,汾酒新品发布,洋河成为航展合作伙伴,郎酒峨上威士忌投产,珍酒调研,国台经销商座谈,茅台酒鉴赏会,全民健康促进季,华茅酒i茅台发售,华糖万商大会即将召开。
酒说 1272阅读 6天前




 冀公网安备13010202002096


