




64家酒厂、13万千升、15%份额:中国威士忌的底盘与牌面
酒说 17小时前

中国酒业协会理事长宋书玉在会上说,一个产业走向成熟的标志之一,是从“品牌叙事”走向“产区叙事”。中国酒业协会秘书长何勇在随后交出的《中国特色威士忌发展报告》,把这句话放进了全国口径:64家生产企业、13万千升设计产能、158.5亿元产值,以及一个尚未改变的比例——进口85%,国产15%。
中国酒业协会理事长宋书玉
在酒说看来,峨眉山只是观察中国威士忌的一个切口。这场会更大的价值在于,把中国威士忌产业的发展家底比较系统而权威地展现在行业面前。
64家,比上一年多了9家。这个增量来自中国酒业协会2026年的生产项目统计,是判断这个品类热度的第一个硬指标。
与厂家数量同步抬升的是产能。2026年行业蒸馏能力约7万千升,当前设计产能规模约13万千升,行业远期产能规划达到30万千升。已投产产能对应的产值约158.5亿元,远期市场潜力空间超过200亿元。
显然:中国威士忌已经越过“有没有”的阶段,进入产能集中释放期。当然,布局也不再局限于个别地区,整个产区出现了特色崛起:
四川峨眉山走的是新中式路线,保乐力加叠川酒厂与郎酒在此布局,依托生态与水源做高端产品矩阵;
 郎酒集团董事长汪俊林表示郎酒将以长期主义建设中国威士忌酒庄
保乐力加(中国)副首席执行官关容宜表示:叠川不仅是保乐力加在中国的生产基地,更是与中国威士忌产业共同成长的见证。
邛崃以规模见长,崃州蒸馏厂年产能3万至4万吨,是国内领先的威士忌原酒生产基地;
浙江千岛湖集聚6家酒厂、总投资超过42亿元,典型的如淳之谷、淳岸等,形成从酿造到灌装的集群;
云南大理依托高原气候与微生物环境,出现了云拓这样的品牌做地域特色。
此外,包括福建、山东、湖南、广东、安徽、青海、新疆、内蒙古以及中国台湾等地区,也都有项目落地。
多产区、多企业、多种发展模式并进,这是中国威士忌第一次呈现出的全国性格局。
但产区与产能不是一回事。宋书玉在同一场会上给出的界定是:产区不是地理范围的圈定,而是标准、配套、人才、文旅与长期主义的共同沉淀。峨眉山当天发布白皮书与团体标准,走的正是这条路径——先立规矩,再谈规模。
需要保持清醒的是,13万千升是设计产能,7万千升是当年蒸馏能力,两个数字之间的差额,标注的是产能利用率。行业眼下更真实的任务,不是继续把规划表上的产能做大,而是让已经建成的产线跑满、让跑满的酒有地方陈、让陈完的酒卖得掉。
海关数据给出了另一面。2025年,我国威士忌进口总量3584万升,同比增长22.8%;进口总额4.46亿美元,同比下降1.3%;进口均价15.46美元,同比下降13.73%。量增价跌,何勇对此的判断是市场消费正在趋于理性。
中国酒业协会秘书长何勇发布《中国特色威士忌发展报告》
出口方向的数据则是另一种图景:2025年出口量1324万升,同比增长50.8%;出口额0.98亿美元,同比增长41.8%;出口均价7.40美元,同比下降6%。
按量计,国产出口已相当于进口量的三分之一强;按额计不足四分之一;按均价计,出口只有进口的48%。三个比例之间的落差,比任何形容词都更能说明品牌溢价的位置。
市场份额的分野同样清楚:进口威士忌仍占中国市场约85%,国产约15%。英国威士忌是进口盘的主要支柱,苏格兰威士忌凭借品牌积淀、历史文化和风味优势,在中国市场保持较强影响力。
国产并非没有认知基础,报告数据显示,超过八成消费者体验过国产威士忌,尝鲜率85%,实际购买转化率60%。认知这一关基本过了,缺的是复购的理由,理由可能藏在消费结构里:
300至500元价格带占据55%的市场份额,是竞争的主战场;消费者做决策时最看重风味口感与品牌口碑;线下渠道仍占约78%,线上约21%,电商份额从2022年的10%升至2025年的19%;即饮场景占比超过30%,居家独酌则高达85%,超过70%的消费者偏好独饮。城市分布上,新一线31%、一线24%、二线28%,新一线正在成为品牌布局的重心。
可能威士忌正在去掉一些所谓的“仪式感”:从商务宴请和收藏柜里走出来,进入日常独酌和佐餐场景,价格向中段集中,决策回归风味本身。
在酒说看来,这对国产是利好。一个靠风味而非身份驱动的市场,留给新品牌的窗口更大;但窗口开在55%的那个价格带里,而不是在概念和营销里,国产15%的份额要往上走,只能在这个价格带里一款一款地打。
产业环境正在收紧,也在变清晰。国家标准GB/T 11856.1—2025于2026年2月1日正式实施,对桶陈时间作出明确规定:威士忌桶陈不少于2年,单一麦芽威士忌不少于3年。进口暂定税率维持在5%,自2026年2月2日起执行,降低了原料、设备和基酒的进口成本。工信部推动制定威士忌制造企业绿色工厂建设指南,《酿酒产业提质升级指导意见(2026—2030年)》则为品类本土化划出了方向。
标准抬高了门槛,也把“时间”变成了硬成本。这一条对行业的影响,会远比产能规划深刻。产品结构已经先行调整:
国产威士忌中,麦芽威士忌占约59%,谷物威士忌约17%,调和威士忌约24%;2025年度中国威士忌星级入榜的16款产品中,有11款使用雪莉桶。经典桶型之外,黄酒桶、蒙古栎桶、STR葡萄酒桶,以及烟熏、茶叶、黄酒、果酒、白酒等中式润桶方式都在尝试;青稞、大米、高粱、燕麦等本土原料也开始进入配方。
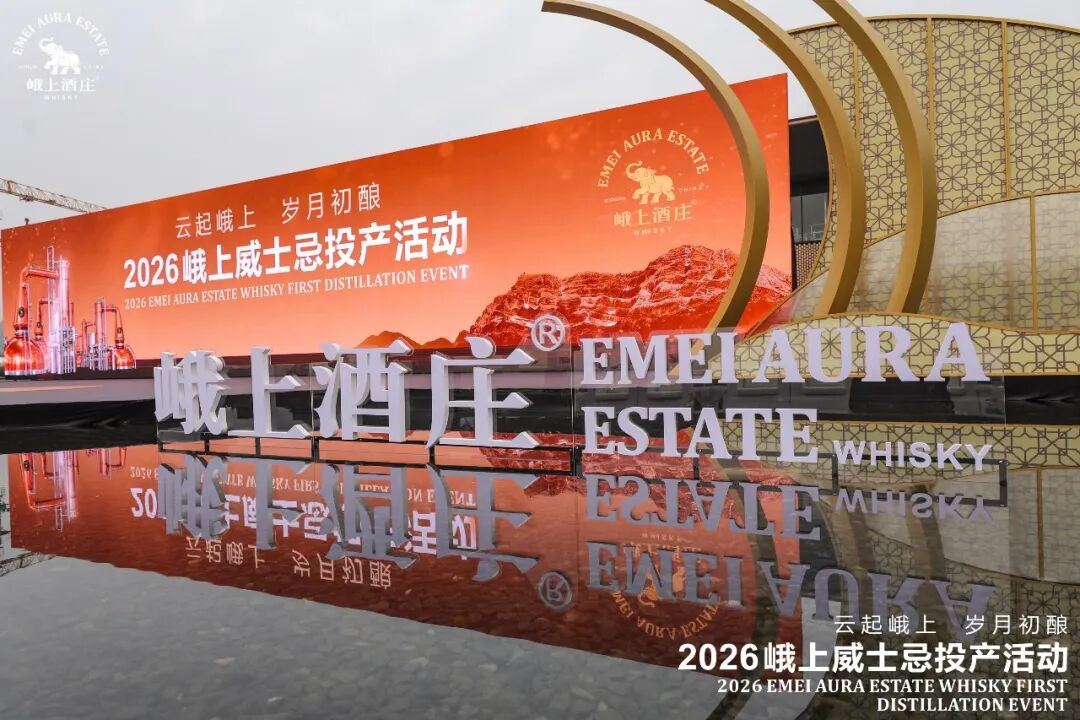
11月6日,2026峨上威士忌投产活动举行
宋书玉对此的表述是,本土化的深意不在模仿,而在因地制宜、学创结合;中国白酒的风味是内生性的,陶坛陈化,自然天成,国际蒸馏酒的风味很大程度来自桶陈,以时而成,两条路径各有其美。何勇则把方向落在两处:风味溯源与文化重塑——用本土原料和特色桶型做风味基础,用中餐配饮做品饮方式。
支撑这些尝试的,是长周期的投入。头部企业原酒储备已超过125万桶,相关定增投入13.05亿元,静态回收期10至12年。这个回收期,比多数消费品行业都长,也解释了为什么这个品类至今仍由有主业支撑的企业主导。
人才与技术正在补位。各地威士忌产学研平台陆续建立,酿酒工程纳入紧缺人才目录,多所高校开设酒类酿造专业,威士忌酿酒师培训与《威士忌酿酒师教材》编写同步推进。国际化的路径也已明确:以跨境电商和海外分销为通道,从海外华人市场起步,逐步进入主流市场。
总结来看,威士忌这个品类过去几年的叙事主线是建厂、扩产、拿地,接下来要换一条:把产能变成品质,把品质变成价格,把价格变成品牌。前一步靠资本,后一步只能靠年份。
跳出单个产区与企业,站在中国烈酒产业的高度看,中国威士忌要过的关口有三道:考验的是风土能不能被科学描述,考验的是时间能不能被耐心支付,考验的是标准能不能被国际同行认可。风土靠研究,时间靠定力,标准靠共识。三者都不快,但都不能省。
“一杯中国威士忌最好的时刻,不是它被注瓶封塞的时候,而是它终于能够坦然说出'我来自哪里'的时候。”宋书玉这句话,说的是产区,也是这个行业当下的处境——产能可以在两三年内建成,风味与消费认同只能一年一年培育出来。
*由于平台推送规则变更,请务必点击公众号主页右上角“三小点”,点击“设为星标”,以确保第一时间收到「酒说」的专业文章!
阅读1022
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
连锁榜样⑮丨华源商业连锁:全链路向实,多渠道向精,场景化向新
华源商业连锁通过全链路布局、多元增利和场景拓新,实现稳健经营,并探索‘酒+N’模式拓宽盈利边界。同时,拥抱即时零售浪潮,加强线上线下融合,为区域大商转型提供高价值路径。
酒说 1193阅读 6天前
-
分化出清,白酒变了丨财报深度①
白酒行业三季报显示营收下降,利润缩水,行业进入深度调整阶段,企业需优化生态位,创新模式以适应市场变化。
酒说 1272阅读 5天前
-
酒说日报丨《白酒质量通则》正式实施;UMEET新品上线i茅台……
《白酒质量通则》正式实施,白酒板块上涨,京东名酒双11开门红,UMEET新品上线i茅台,酱香型白酒仓单团标审查会举行,华润啤酒与酒小二探索即时零售新模式。
酒说 1549阅读 5天前
-
连锁榜样⑯丨走进同城酒库,发现逆生长的“新逻辑”
同城酒库通过优化门店模型、调整商品结构、深耕用户运营实现逆生长,成为酒类连锁行业优秀样本。
酒说 1246阅读 4天前



 冀公网安备13010202002096


