




从OEM到PB,白酒产能的路线切换
酒说 17小时前
新的渠道生态变化一定意味着新的商业机会,在存量竞争之下,产业价格带整体下移,厂商博弈出现新的表现,有些渠道的话语权已经大过生产端;而消费者也不再愿意为包装和面子付费,转而追问酒体、价格与可追溯性。于是我们发现了一个现象:名酒的OEM现象少了,而是新渠道的PB产品多了起来,从OEM到PB,过去是渠道借名酒的牌,现在是渠道造自己的牌。
一个借牌,一个造牌
PB是Private Brand的缩写,指零售商基于自身用户需求开发并经营的自有品牌/产品;OEM是Original Equipment Manufacturer,指品牌方委托工厂按设计要求生产、贴上自己商标。表面上都是“找厂做酒”,骨子里差在三件事:商标归谁、由谁运营、靠什么赚钱。
一是商标与品牌架构。OEM对知识产权的要求近乎苛刻,品牌必须完整、独立、可排他。1990年代末崛起的金六福,借五粮液产能起家,却始终把商标、渠道和价格体系攥在自己手里,这是OEM模式少有的成功样本。
PB则相反,“弱品牌”是它的结构特征,严格意义上不是独立商标或者品牌,可能叫“自营产品”更合适。胖东来的自由爱要写全“酒鬼酒·自由爱”“宝丰·自由爱”,盒马的酱香壹号、浓香壹号、清香壹号统一冠渠道之名。也有走母子品牌或产区化共有商标的,酒仙超级店主推的川派浓香1号、黔派酱香1号,用产区加品类替代品牌溢价,走的仍是渠道信用背书这条路,只有简单直接的“产品名称”,而非真正意义上的独立品牌。
二是运营主体。PB的操作者是零售商与平台商,既包括量贩式大卖场,也包括会员制仓储、即时零售与电商平台;OEM的操作者是商贸企业与业外资本,靠轻资产搭建一套独立商业体系。
三是战略与溢出。PB走低成本路线,自有品牌是供应链的一环,商品主要在自家体系内闭环流通,溢出效应有限;OEM走差异化路线,靠细分市场切出完整商业价值,货要走全渠道,对消费市场的影响更系统、也更长远。
这组坐标来自潘运洲。他是四川省川酒国浆白酒酿造集团有限公司总经理,同时担任盒马酱香壹号、浓香壹号等项目的合伙人,数字因此更有分量:国内零售自有品牌占社会消费品零售总额约1.5%,欧洲接近40%,美国约23%。差距就是空间,但差距同时说明阶段——中国零售的自有品牌,还站在爬坡的起点,尤其是白酒的PB之路才刚刚开始。
OEM的门在收窄,PB的窗才刚推开
这种变化表面上看是渠道重构带来话语权的再次转移,往下看是更硬的市场现实:名酒厂正在关上一扇门。回顾自2015年以来白酒行业高速发展的这个周期,包括茅台、五粮液、泸州老窖、舍得、西凤都有明确提出聚焦大单品、减少压缩开发产品的战略,市场上流通的条码数量越来越少。而且新开发的门槛越来越高,对产品视觉与价格都有明确的要求,核心都在保护与区隔主品体系。
换言之,十年之间,名酒厂集体收缩。客观而言,关掉的不是生意,是风险敞口。开发品多集中在中低端,一旦价格倒挂,先垮的是主品牌的价格锚。存量竞争里,护住品牌资产比多收一笔品牌使用费更划算。这也是名酒企业在PB上始终克制的原因——潘运洲的判断很直接:企业越大越难做,对主品和经销商的伤害也越大。
那么,渠道自有品牌为什么偏偏在这两年冒头?
需求端先变。行业所说的“K型消费”,不是需求全面消失,而是分层加速。绝对高端相对稳定,大众消费则不再愿意仅为包装、品牌和历史买单。日常自饮、朋友聚饮、300元以内的口粮酒,成了最扎实的一块需求,这正是PB的主场景。
渠道端在重组。传统夫妻店、烟酒店加速泡沫化,现代零售与即时零售在扩张:“山姆、盒马”等渠道的自有品牌销售占比均已超过30%,啤酒品类的PB供应链调整基本完成,白酒因为品牌化积淀太重,成了品类调改的最后一站。歪马送酒的精酿板块已经走通,盒马的白酒矩阵从清香壹号延伸到浓香壹号、酱香壹号,路径是同一条。
制度端在收紧责任。《食品委托生产监督管理办法》(市场监管总局令第113号)将于2026年12月1日施行,明确商超自有品牌、定制加工、联名款、仅商标授权等八种情形均属委托生产,委托方对委托生产的食品安全负责。过去找厂代工,品控风险主要压在生产企业身上;现在瓶身上印的是渠道的logo,出了问题第一个被追问的也是渠道。
供给侧留出了空位。名酒企业受制于主品牌,中小酒企缺研发与运营能力,真正接得住这轮需求的是“有产能、无品牌”的原酒企业。潘运洲认为,这类企业是这一轮最大的机会,但机会有门槛——他表示:白酒PB市场目前不足30亿元,未来3到5年有望到250亿至400亿元、渗透率3%至5%,5到8年冲击千亿、对白酒行业的市场渗透率12%左右。
性价比不是低价,
发力PB的一些“内在门道”
“PB白酒不等于低价酒,也不等于OEM换个包装。”潘运洲把这一条放在六个误区之首,其后五条同样直接:毛利不一定高,有渠道流量不等于能做成,不会冲击名酒高端市场,靠“性价比”三个字撑不起持续放量,也不是一个短期风口。
毛利是第一个被误读的地方。行业里一直有“做PB是赔钱赚吆喝”的说法,宜府春酒业集团总经理、蜀川酒业集团董事长王鼎给了一个更准确的口径:过去做品牌酒,毛利能做到七八成甚至九成;做PB只有四成,落差摆在那里,生产企业说不赚钱,是相对品牌酒的玩法而言。他的判断是,中国大部分行业不可能再维系这样的毛利,食品行业二三成的毛利照样有人做,酒业不会例外。账还有另一面:PB把货直接卖给了to C的渠道,链条短了,酒厂第一次真正贴近消费者,团队也被倒逼去理解C端。这门生意值不值,不能只算毛利这一栏。
绕开误区,渠道选品的门槛才是真问题。潘运洲把标准归结为三层:第一是产能与规模,有产能才谈得上性价比;第二是品控规范,113号令之后,责任主体从生产方转向委托方,品控能力成了硬指标;第三是研发能力,多数渠道并不具备产品定义、视觉、定价与成本控制的全链路能力,需要上游补位。
能满足这些门槛的上游,也不只有“原酒企业”一种形态。泸州白酒产业发展投资集团酒谷酒业有限公司总经理蒋凤先介绍,找上门的客户大致三类:连锁零售与即时零售企业、想做自有产品求利润差的经销商、跨行业做内购定制的国有企业与金融机构。接法同样不止一种——客户只提需求,包装、设计、灌装、酒体由酒谷一揽子完成;也可以只做制造,其余环节由客户主导;更多时候是两者的组合。在她看来,PB与OEM的差别先落在客户主体上:全国性连锁要的是引流与话语权,会做9.9元的差异化单品;传统商贸要的是一瓶能卖的酒,本质仍是供应关系。新规落地后,做自有品牌的一方就是委托方,主体责任随之转移,上游愿不愿意兜底,成了谈判桌上的新条件。
不过,接得住和做得好是两回事,门槛确实不在产能。王鼎提到,稍具规模的零售商做供应商审核,对限高、被执行、暴雷的企业一票否决,不少原酒企业在资质这一关就被筛掉,根本走不到审厂。过了这关,量也不体面——首单常常只有一两千件,还要先试单。这套流程放进传统酒厂的内部考核几乎无法通过:让下面的人跑完整套证书、文件、体系,最后拿回一千件,“人都被干死”。他的结论是,这件事只能是一把手工程。
更深的门槛在组织与心态。王鼎的判断是,今天95%以上的酒类企业谈转型是空谈:行业进入接班期,接班人、父辈与职业经理人三方互不信任;四川、贵州的酒企多数背着负债,又赶上经济下行周期。即便这些问题都没有,还有一层身份落差——“白酒企业当惯了大爷”,做自有品牌要把品牌商的高姿态压到很低,去配合零售企业家,把自己当成渠道的品类合伙人。第三重冲击落在价格体系上:PB的价格一旦低于自家经销体系,动摇的是整个系统的根,处理不好会让组织分裂。
真正难解的矛盾,出在老渠道身上,尤其是一些有大单品与市场网络的品牌,做这个领域要格外注意。潘运洲承认这是一把“双刃剑”——看得到增量,又不能为增量抹掉存量,这个矛盾对名酒企业更尖锐,对只有产能、没有历史包袱的原酒企业反而轻一些。
渠道阻力比想象中直接,所以王鼎用“三个一”概括转型——一把手工程、一刀切、一杆子插到底,并认为今天任何一家企业能把这三个一做到,转型都能成。放在PB上,这个说法不算夸张:首单小、流程长、内部阻力大,没有一把手压着,事情推不动。
由此可以归纳出企业参与这轮变化的几条边界:一是不要把PB当清库存的通道,产品定义必须从用户画像倒推;二是不要用主销产品去对撞自家经销体系,规格、度数、包装、渠道都要做出区隔;三是不要把渠道流量当成销量保证,动销靠的是复购;四是把品控责任前移,委托方的主体责任已经写进法规。说到底,PB考验的不是产能,是上游愿不愿意从供应商变成合伙人。
如果把时间维度拉长,这一轮变化的性质会更清楚。OEM解决的是“名酒产能如何变成更多商品”的问题,PB解决的是“渠道信用如何变成具体产品”的问题,前者扩张于增量时代,后者生长于存量时代。行业从渠道竞争、品类竞争走向供应链效率竞争,正是在这个节点上发生的。
在酒说看来,跳出单个渠道、单个企业的得失,站在白酒行业发展的角度看,这场变化提出的问题比给出的答案更重要。它考验的是名酒企业能否容得下一个不由自己命名的货架,考验的是原酒企业能否从“接单生产”走到“共同运营”,考验的是零售渠道能否把自有品牌做成信任资产而不是价格标签。在存量竞争环境下,可能PB现象给白酒行业最实在的启发就是:不是把酒做得更便宜,而是把定价的道理讲得更清楚,并让消费者更明白和愿意相信。
11月26日-28日,来郑州国际会展中心,来华糖万商大会,一起向新渠道要增长!
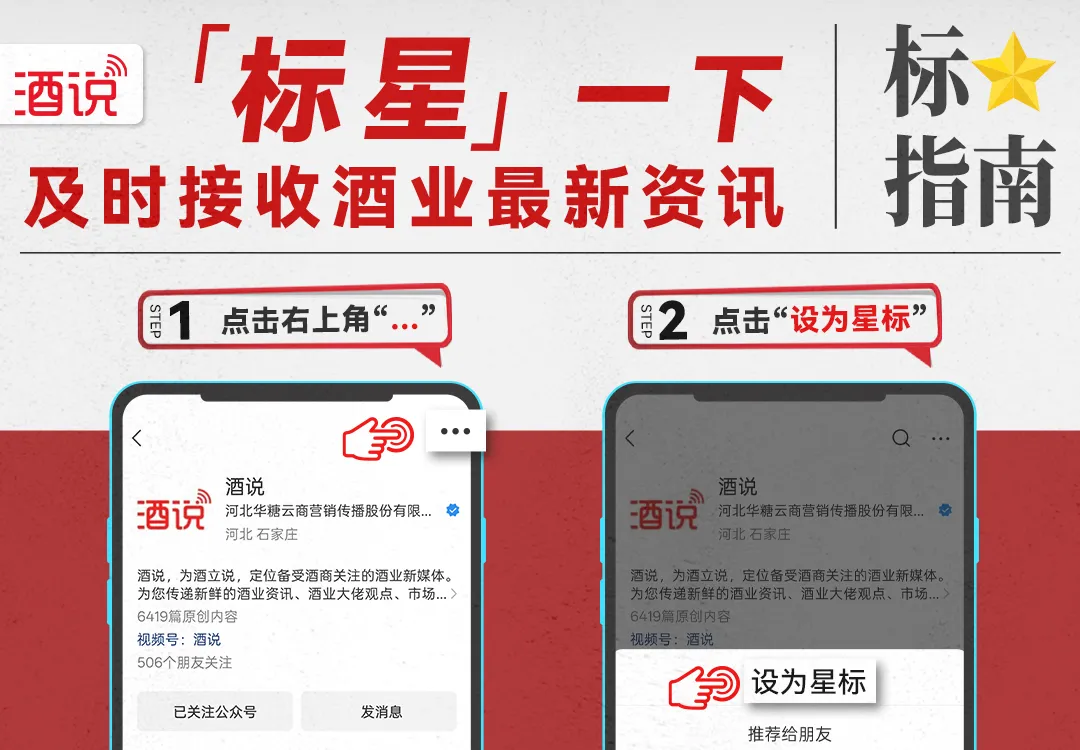
*由于平台推送规则变更,请务必点击公众号主页右上角“三小点”,点击“设为星标”,以确保第一时间收到「酒说」的专业文章!
阅读1037
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
连锁榜样⑮丨华源商业连锁:全链路向实,多渠道向精,场景化向新
华源商业连锁通过全链路布局、多元增利和场景拓新,实现稳健经营,并探索‘酒+N’模式拓宽盈利边界。同时,拥抱即时零售浪潮,加强线上线下融合,为区域大商转型提供高价值路径。
酒说 1193阅读 6天前
-
分化出清,白酒变了丨财报深度①
白酒行业三季报显示营收下降,利润缩水,行业进入深度调整阶段,企业需优化生态位,创新模式以适应市场变化。
酒说 1272阅读 5天前
-
酒说日报丨《白酒质量通则》正式实施;UMEET新品上线i茅台……
《白酒质量通则》正式实施,白酒板块上涨,京东名酒双11开门红,UMEET新品上线i茅台,酱香型白酒仓单团标审查会举行,华润啤酒与酒小二探索即时零售新模式。
酒说 1549阅读 5天前
-
连锁榜样⑯丨走进同城酒库,发现逆生长的“新逻辑”
同城酒库通过优化门店模型、调整商品结构、深耕用户运营实现逆生长,成为酒类连锁行业优秀样本。
酒说 1246阅读 4天前



 冀公网安备13010202002096


