




老恒和亏损、恒顺下滑、海天收割……料酒挥别“草莽时代”,未来大战怎么打?
粮油调味营销 1天前
料酒,这个曾被调味品行业寄予厚望的“黄金赛道”,2025年交出了一张“分化”的成绩单。
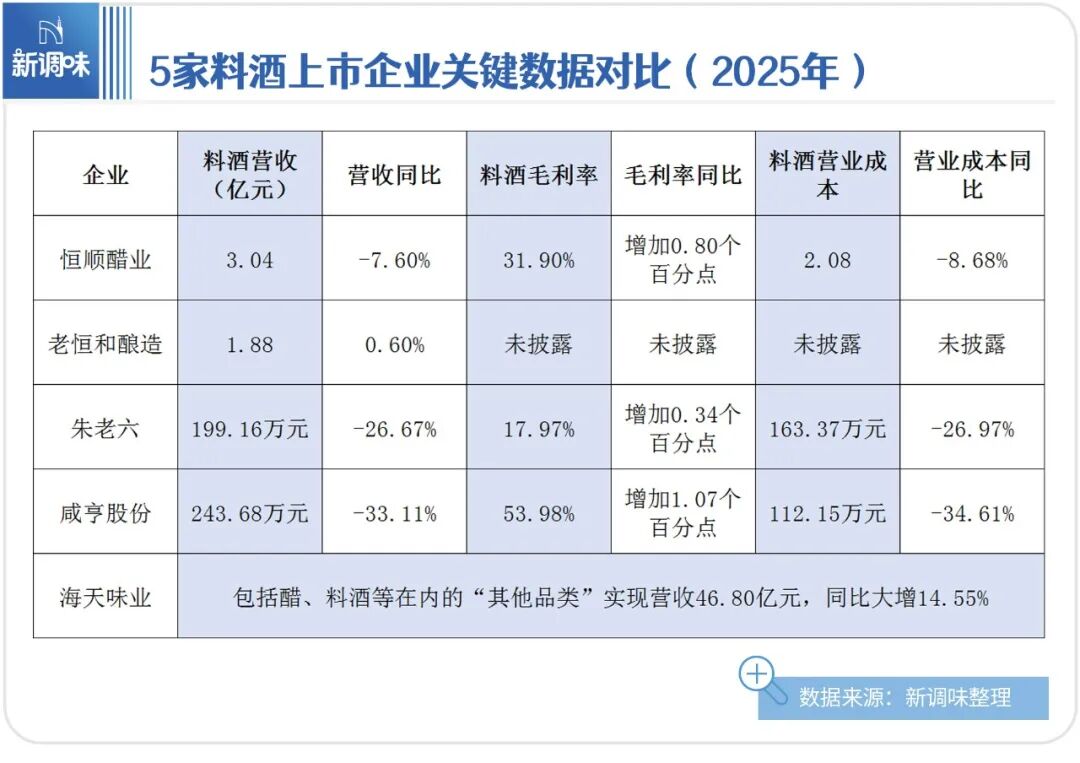
一边是海天味业“其他品类”(含醋、料酒)狂揽46.80亿元,同比大增14.55%,巨头收割之势尽显;另一边,恒顺醋业酒系列营收下滑7.60%,老恒和酿造亏损5.14亿元,朱老六、咸亨股份的料酒业务更是跌去两到三成。
透过五家上市企业的2025年报,我们看到:料酒行业的“草莽时代”已经结束,一场围绕品质、品牌和渠道的“淘汰赛”正在全面上演。
先看一组直观的数据:
恒顺醋业:料酒营收3.04亿元,同比下降7.60%。毛利率31.90%,虽然提升了0.8个百分点,但销量同比下滑0.88%,库存暴增55.13%。换句话说,卖得少了,仓库里堆的多了。
老恒和酿造:料酒营收1.88亿元,微增0.6%,几乎原地踏步。但公司全年亏损5.14亿元,虽然比去年少亏了一点点,可这个体量的亏损,在整个调味品行业比较扎眼。
朱老六:料酒营收仅199.16万元,同比下降26.67%。对一个以腐乳为主业的企业来说,料酒基本可以忽略不计。
咸亨股份:料酒营收243.68万元,同比下降33.11%。唯一的好消息是毛利率高达53.98%,说明走的是小众精品路线,但体量太小,难成气候。
海天味业:没有单独披露料酒数据,但包括醋、料酒在内的“其他品类”营收46.80亿元,同比大增14.55%。而且公司在业绩说明会上明确表态:醋和料酒是重点布局品类,正加速做优做强。
5家企业折射出4种不同的境遇:恒顺卖不动,老恒和亏得惨,小玩家原地踏步,而海天正在默默收割。2025年的料酒市场,是一场典型的“头部通吃、腰部流血、尾部陪跑”的战役。
有人把料酒失速归结为“消费疲软”。但背后,还有三个更深层的原因:
第一,跑马圈地的“草莽时代”结束
数据显示,2023年中国料酒市场规模达169亿元,2018-2023年复合年增长率达7.5%,这个增速在调味品行业里不算低。但问题是,过去几年大多数做酿造调味品的企业都涌了进来——海天、李锦记、厨邦、千禾、鲁花、太太乐等巨头企业,古越龙山、会稽山、金枫等众多黄酒企业,以及众多区域品牌都有布局。
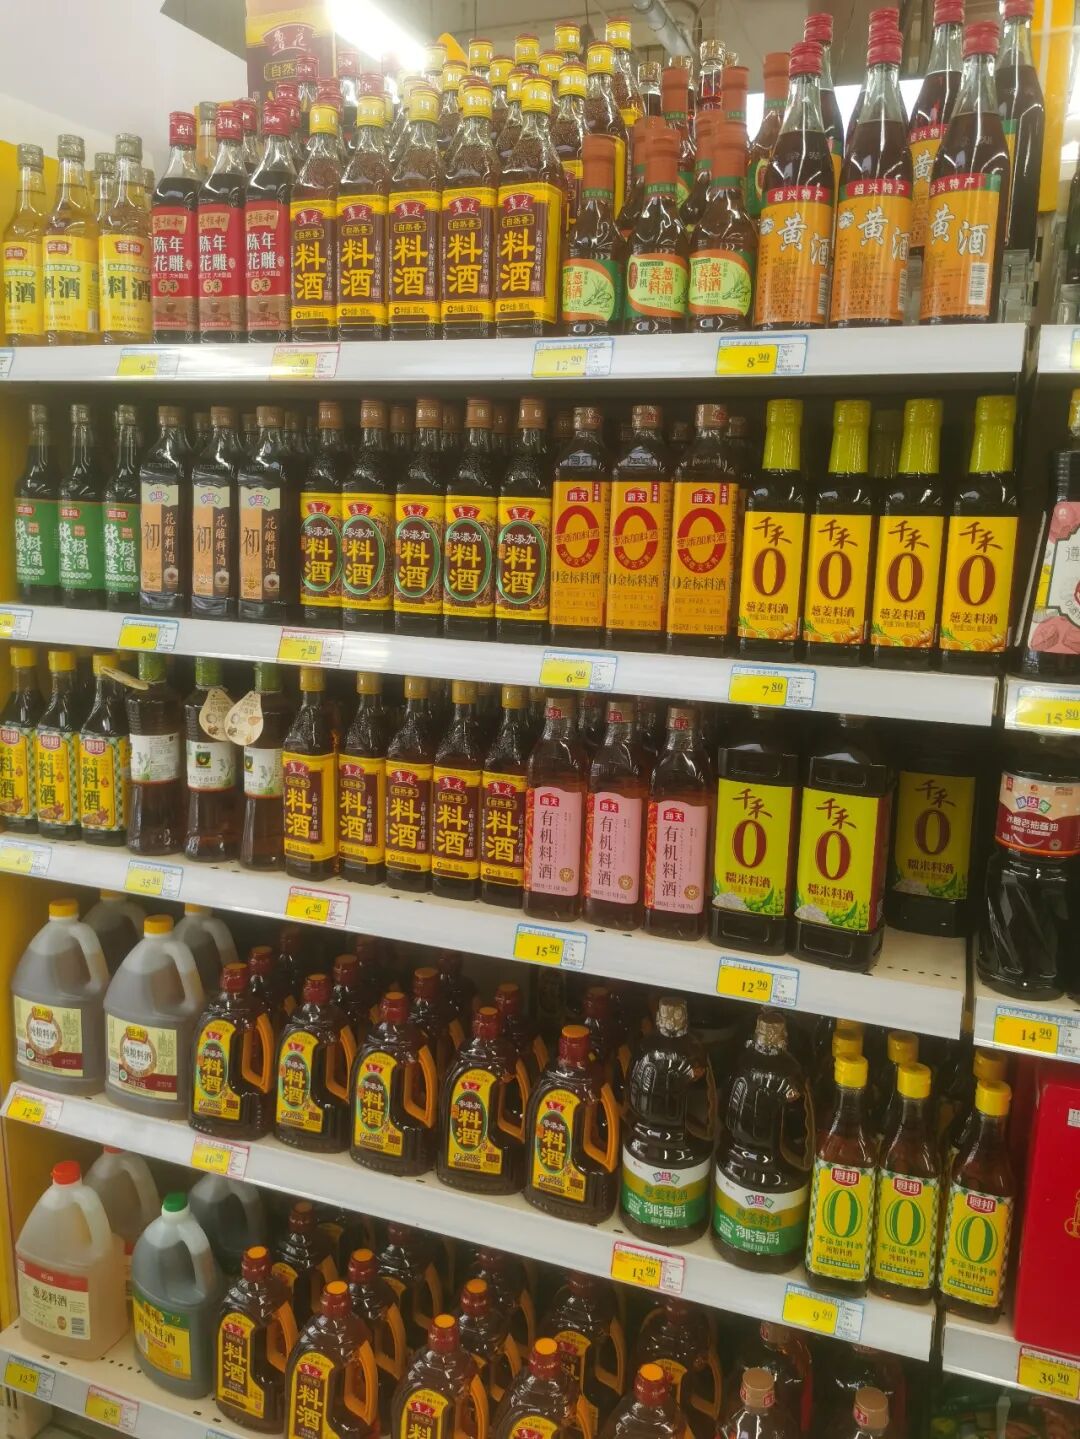
供给一下子爆了,但需求没有同步爆发。料酒不是酱油,不是每道菜都要放,家庭渗透率和复购率本就有限。结果是:产能过剩,价格内卷,大部分玩家赚不到钱。
第二,消费者开始问“为什么买你家”
前几年料酒市场讲的是“从黄酒替代到专用料酒”的渗透故事。现在几乎家家厨房都有一瓶料酒了,增量故事讲不动了,进入存量博弈。
存量博弈的核心是什么?消费者开始挑牌子、挑品质了。恒顺在年报里写得很清楚,通过权威检测报告对比、工厂透明化直播等形式,教育消费者认知“酿造料酒”在风味与健康上的差别,抢占品质认知的制高点。
为什么要做这些?因为市场还处在“认知混乱”阶段,谁先占领“品质”心智,谁就能抢到份额。

第三,“价格战”激烈
老恒和年报里有一句话值得深思:“价格内卷及承压严重所带来的市场竞争格局。”这不是掩饰。多数超市料酒的价格带,从五六块到二三十块都有,中间还夹着贴牌代工产品。
线上线下折扣业态兴起,消费者对价格越来越敏感。三年陈、十年陈、有机……但消费者最后可能选了最便宜的那瓶。中低端料酒利润被压得死死的,高端料酒又还没形成足够大的市场。
尽管多家企业失速,但料酒依然是一个有望突破300亿市场规模的赛道(数据预测2029年市场规模超300亿元)。未来几年,这个赛道会从“粗放增长”转向“结构性增长”,仍有三大发展机会:
机会一:健康化、有机化
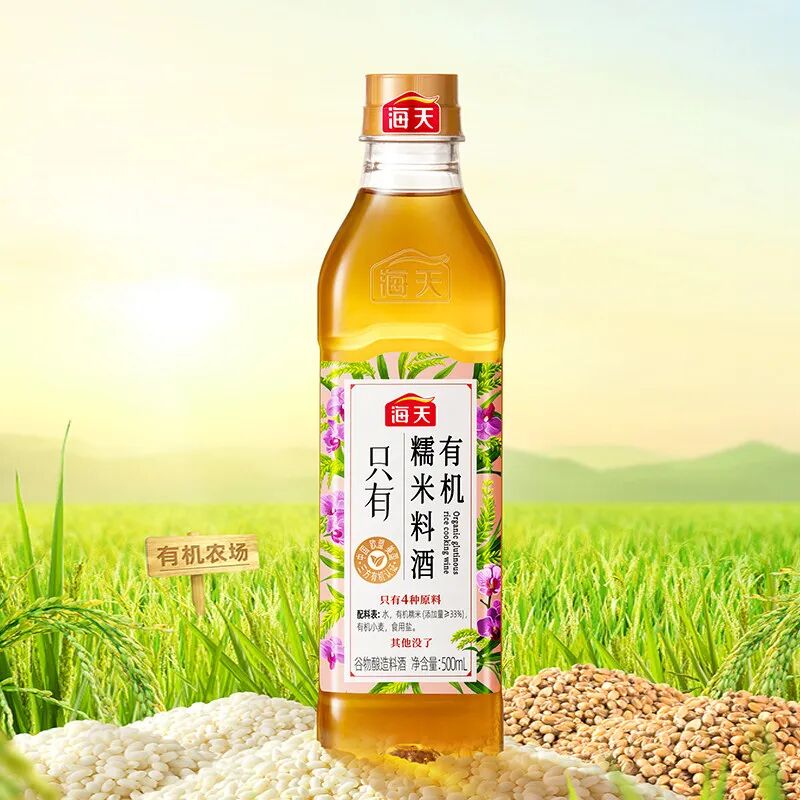
消费者越来越在意配料表。恒顺2026年推出有机糯米料酒,配料只有水、有机糯米、有机小麦、食用盐4种,卖点清晰。老恒和有机系列2025年销售收入同比暴增287.6%,虽然基数小,但增速惊人。
这说明什么?不是料酒没人买了,而是“品质差”的料酒没人买了。
机会二:场景化、细分化
恒顺的思路值得借鉴:针对不同菜系(如本帮菜的“红烧专用”、粤菜的“蒸鱼专用”)、不同食材(如“海鲜去腥料酒”、“肉类嫩料酒”)开发专业化产品,满足进阶型家庭厨师的需求。
未来的料酒,不是一瓶打天下,而是一套产品矩阵覆盖不同烹饪场景。消费者买的不是料酒,是“做出饭店味道”的确定感。
机会三:B端突围
调味品行业有个共识:得餐饮者得天下。
恒顺2025年聚焦B端客户需求,推出定制化调味解决方案;朱老六也增加与当地知名餐饮企业的合作。B端一旦形成稳定供货关系,客户粘性远高于C端。
对于中小料酒企业来说,与其在C端和海天硬拼,不如深耕区域餐饮市场,做“隐形冠军”。
对不同梯队企业的三点建议:
第一梯队(海天、恒顺等巨头):打“标准战”和“阵地战”。海天要利用规模优势,将“高性价比”的认知打透;恒顺则要利用“非遗”和“醋王”的品牌资产,在料酒上建立“品质=恒顺”的强关联,并率先建立“场景化产品矩阵”。
第二梯队(老恒和等专业品牌):打“认知战”和“粉丝战”。放弃讨好所有人,聚焦“烹饪发烧友”和“健康中产”。把“有机”“年份”的故事讲深、讲透,做成料酒界的“小众精品房”。利用私域流量,运营好核心粉丝。
第三梯队(朱老六、咸亨股份及其他区域品牌):打“游击战”和“服务战”。正面打不过,就绕道走。要么成为B端某个细分领域的“隐形冠军”(比如为某类火锅提供专用料酒),要么深耕区域市场,用本地化服务和人情味,牢牢守住自己的“根据地”。
小结:
2025年,多家料酒企业的“失速”,本质是一场从“野蛮生长”到“精耕细作”的阵痛。
当“去腥”这个基础需求被满足后,行业的下一站,是争夺消费者的“烹饪体验”和“情感价值”。谁能帮用户更轻松地做出一道“餐厅级”的菜,谁能让用户感受到“时间的味道”,谁就能在下一个五年,掌握真正的定价权。
真正的机会,恰恰留给了那些愿意做“难而正确的事”的企业——把品质做真、把价值讲透、把场景做深。
这场料酒大战,你准备好了吗?

阅读1343
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2020@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2020@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
2026农夫山泉战略定调,王牌新品或已浮出水面!
农夫山泉2026年战略聚焦水、茶、新品,东方树叶菊花普洱全国布局加速,无糖茶市场表现强劲,东方树叶营收贡献近40%,目标200亿大单品。
FoodTalks 392阅读 3天前
-
雪碧益生元无糖气泡水首发上市,可口可乐再次强攻气泡水赛道!
可口可乐推出雪碧益生元无糖气泡水,进军气泡水市场,主打健康功能,挑战元气森林。此前,可口可乐已推出AHA和醒元素气泡水,但表现一般。气泡水市场持续增长,可口可乐通过创新和细分市场寻求突破。
FoodTalks 120阅读 3天前
-
7元一瓶,食醋大王杀入“可乐”战场!
恒顺醋业推出的香醋可乐,以百年陈醋为底蕴,拓展饮品新场景,以中高端定位切入细分市场,标志着老字号创新破局的勇气,对食品行业有重要启示。
FoodTalks 165阅读 3天前
-
好想来营收超500亿元,春雪净利暴增300%…10家企业披露2025最新业绩!
好想来营收超500亿,春雪净利增300%,多企业业绩预披露,三只松鼠净利降57%,煌上煌增73.57%,桂发祥预亏2600万,ST加加净亏1.1亿-2亿,一鸣食品增62.38%,红棉股份降84.89%
FoodTalks 105阅读 3天前



 冀公网安备13010202002096


