




海天狂揽90亿、天味狂飙234%、加加暴增124%……2026,调味品行业进入“新周期”
粮油调味营销 1小时前

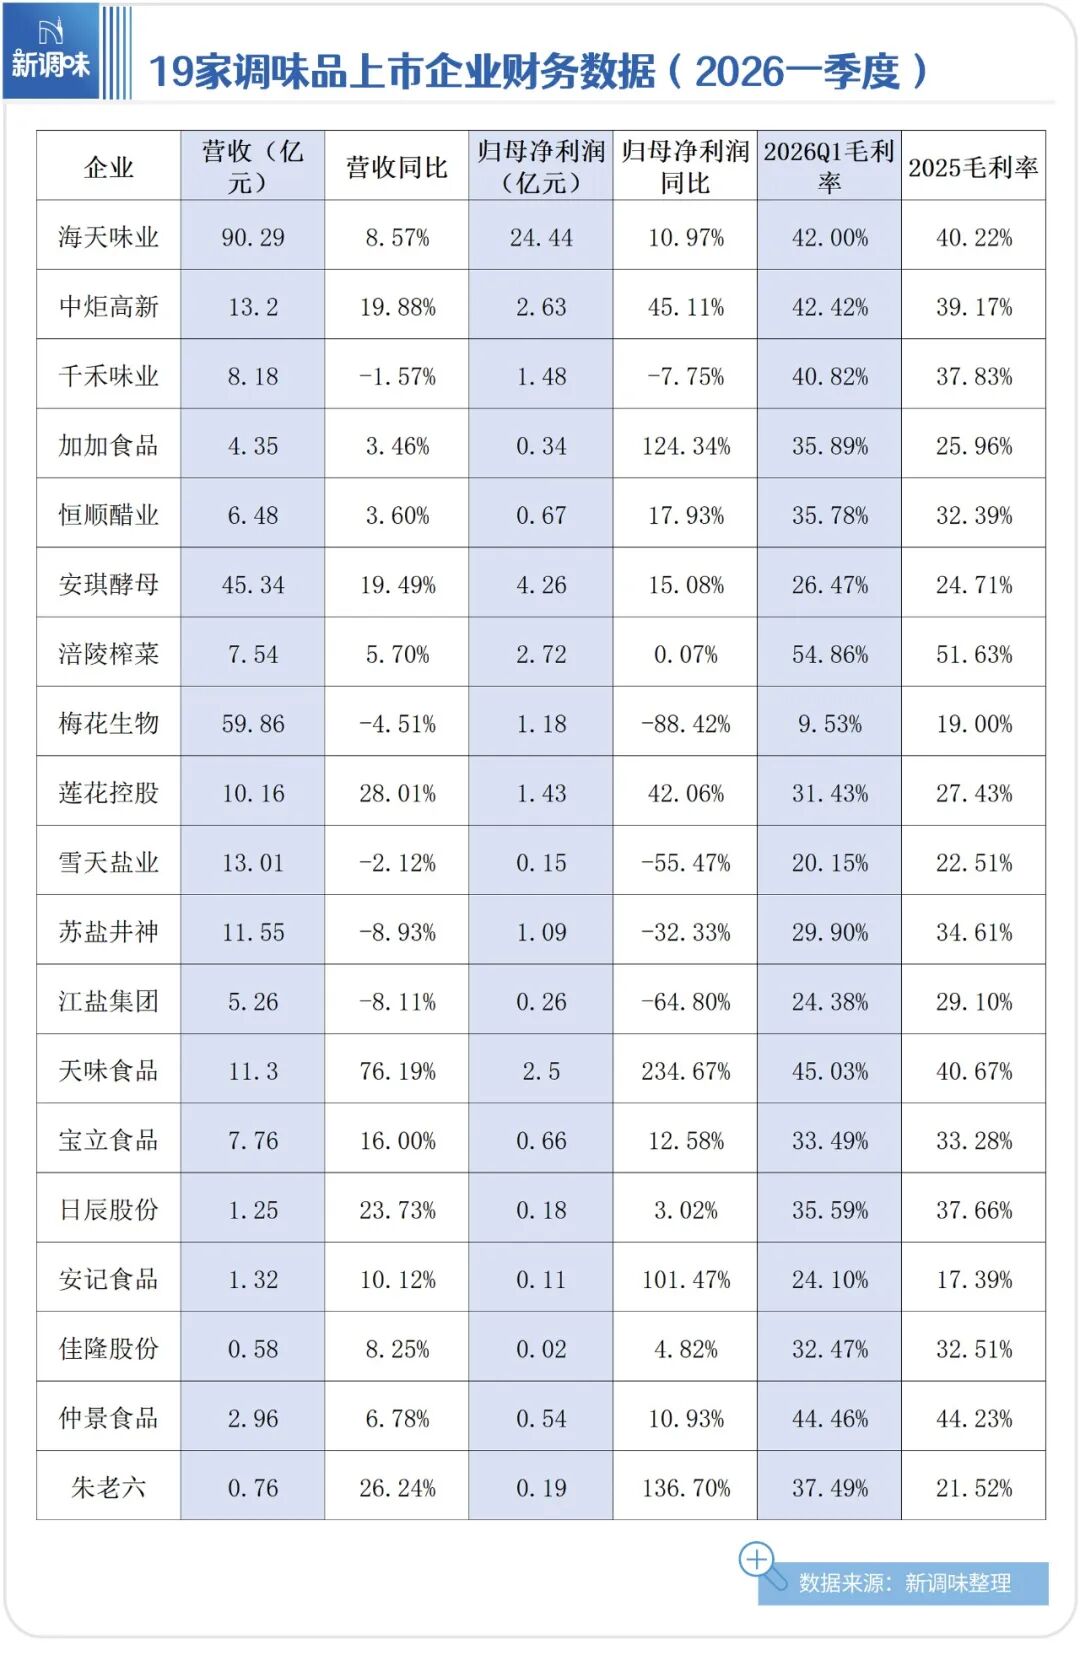
19家企业,14家营收和净利润“双增”,13家毛利率同比提升——这是2026年一季度,中国调味品上市企业交出的一份成绩单。
海天味业以90.29亿元营收、10.97%的净利润增速继续稳坐头把交椅,天味食品以76.19%的营收增幅和234.67%的净利润增幅令人惊羡,就连曾经深陷泥潭的加加食品净利润暴增124.34%。相比2025年仅有6家企业营收和净利润双增,调味品行业在2026年第一季度终于等到了暖意。
中国调味品行业正在走出“内卷式”竞争的泥潭,进入一个质量、效率、格局多重向好的新周期。
过去几年,调味品行业让从业者头疼的一大问题,就是“增收不增利”。为了抢市场份额,大家拼命铺货、打折、做促销,营收上去了,利润却被吞噬得一干二净。2025年,19家企业中仅有6家实现了营收和净利润双增,恰恰说明了这一点。
但2026年一季报,画风变了。中炬高新净利润同比增长45.11%,远超营收19.88%的增速;加加食品净利润暴增124.34%,营收仅增长3.46%;天味食品净利润狂飙234.67%,营收增长76.19%;安记食品净利润大增101.47%,营收仅增长10.12%。
利润增速跑赢营收增速,正在成为普遍现象。
这背后有两个驱动力:
第一重驱动力:成本下行释放利润空间
海天味业一季报毛利率达到42.00%,相比2025年提升近2个百分点,这得益于大豆、包材等主要原材料价格下行。安琪酵母同样受益于糖蜜采购价格下降,毛利率修复明显。
第二重驱动力:产品结构升级带来定价权
更值得关注的是,即便在成本下行周期,企业也没有陷入“降价抢量”的老路,反而通过高毛利产品占比提升,进一步拉高了盈利水平。
千禾味业一季度毛利率提升2.99个百分点至40.82%,高毛利产品占比持续提升是重要原因。天味食品一季度毛利率达45.03%,提升4.36个百分点,同样得益于高毛利产品占比增加。莲花控股净利润增长,主要系产品矩阵不断完善,主力产品与新品协同发力。
一个清晰的信号出现了——企业不再只盯着“卖得多”,而是开始追求“卖得好”。这种从“价格战”到“价值战”的转变,是盈利向好的根本支撑。
如果说盈利向好是“果”,那么产品结构的优化就是“因”。
过去,调味品企业的增长路径较为单一:酱油企业靠酱油,味精企业靠味精。但2026年一季报揭示了一个新趋势——第二增长曲线正在加速兑现。
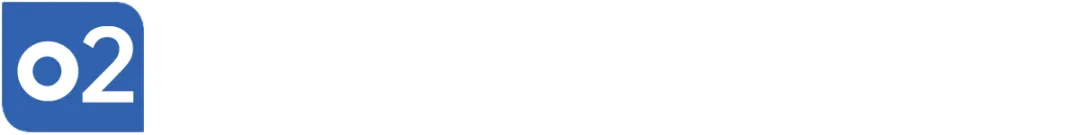
海天味业就是样本。一季度酱油营收增长7.48%、蚝油营收增长4.60%、调味酱营收增长1.12%,而“其他产品”营收增长20.32%。食醋、料酒等品类正在成为新的增长引擎。
中炬高新同样如此。酱油增长13.10%固然不错,但鸡精鸡粉增长25.77%、食用油暴增112.99%是真正的亮点。值得一提的是,公司通过并购味滋美切入川式复合调味料赛道,与厨邦的基础调味料形成互补。
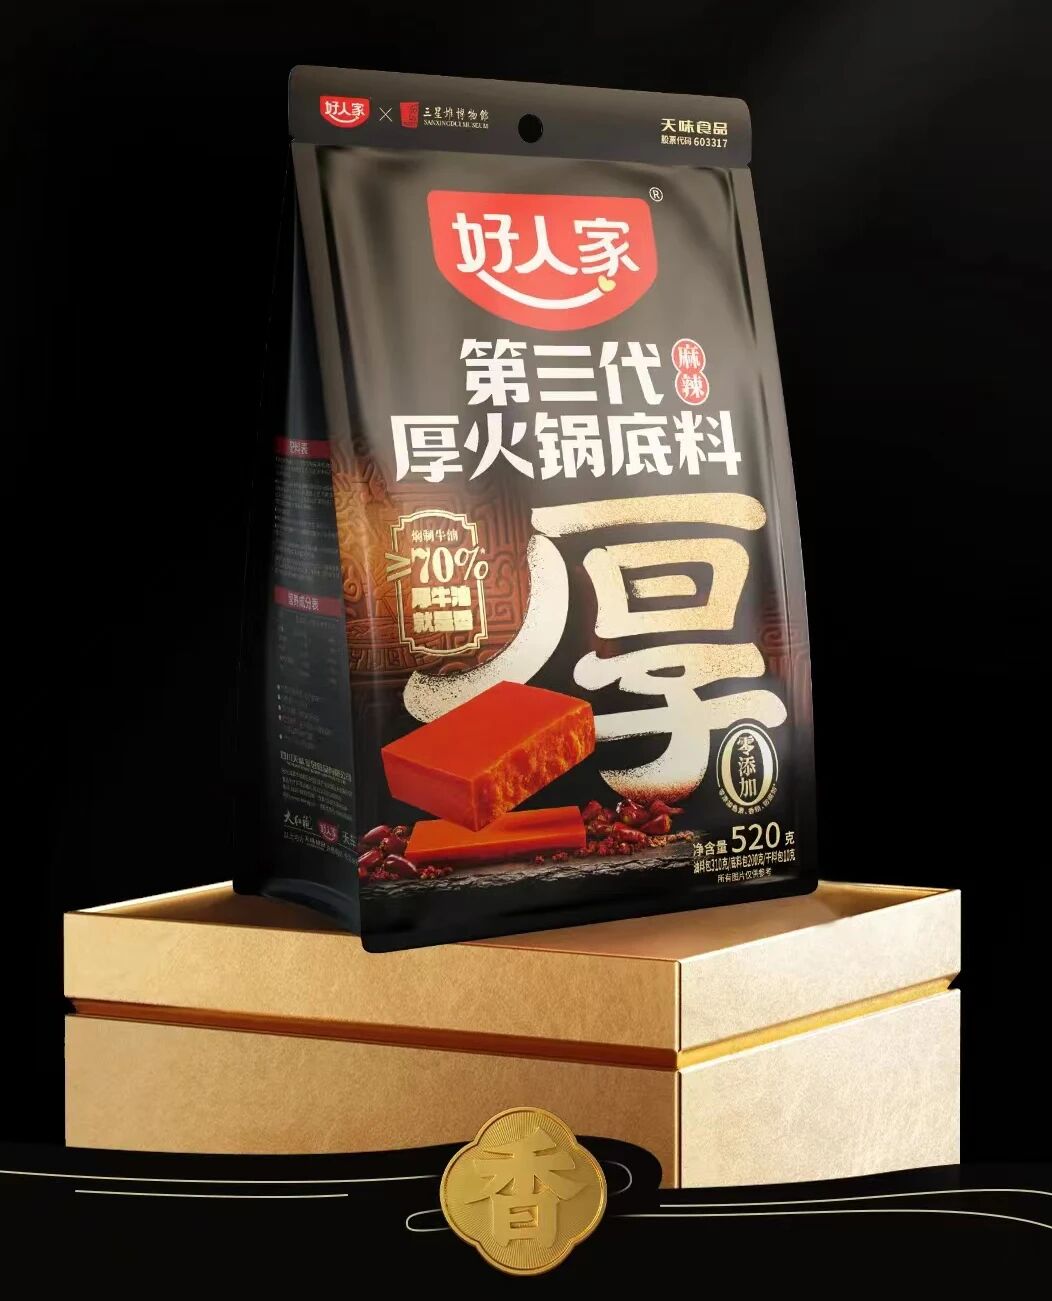
天味食品则是复合调味料赛道“矩阵化”的典型代表。火锅底料增长100.36%、菜谱式调料增长56.73%、香肠腊肉调料增长125.19%——三条产品线同步高增,不再是“一条腿走路”。
就连曾经深陷困境的加加食品,也在积极布局新品类,正在加快食醋、蚝油、料酒、鸡精等行业集中度低、成长性大品类的市场开拓,同时推进复合调味料、凉拌汁、酱料、汤料、高鲜鸡精五大类复合调料产品。
这说明什么?
说明调味品行业的竞争,已经从“单一品类的存量厮杀”,升级为“多品类的增量争夺”。那些能够构建“金字塔型”产品矩阵的企业——以传统大单品为基座,以趋势性新品为塔尖——正在获得更强的增长韧性。
海天的“酱油+蚝油+酱类+其他”、中炬的“酱油+鸡精+食用油+复调”、天味的“火锅底料+菜谱调料+腊肉调料”……这些矩阵背后,是一个共同的逻辑:不要把所有鸡蛋放在一个篮子里。
行业向好,不能只看平均数,更要看格局——谁在领涨?谁在掉队?
2026年一季报给出了一个清晰的格局:头部企业稳中有进,细分赛道龙头加速突围。
海天味业,这个调味品行业的“定海神针”,一季度营收90.29亿元,同比增长8.57%;归母净利润24.44亿元,同比增长10.97%。更关键的是,它的毛利率从2025年的40.22%提升至42.00%。
在行业人士看来,海天味业“动能充沛”。无论是酱油、蚝油的稳健增长,还是线上渠道19.62%的高增,抑或是全国五大区域全部实现6%-10%的增长,都说明一个问题:龙头的护城河,比想象中要宽。
更值得关注的是另一类企业:细分赛道的“隐形冠军”正在加速突围。
天味食品,一季度营收增长76.19%、净利润增长234.67%,堪称“炸裂”。它的成长逻辑很清晰——复合调味品赛道高景气+外延并购(食萃、加点滋味)。
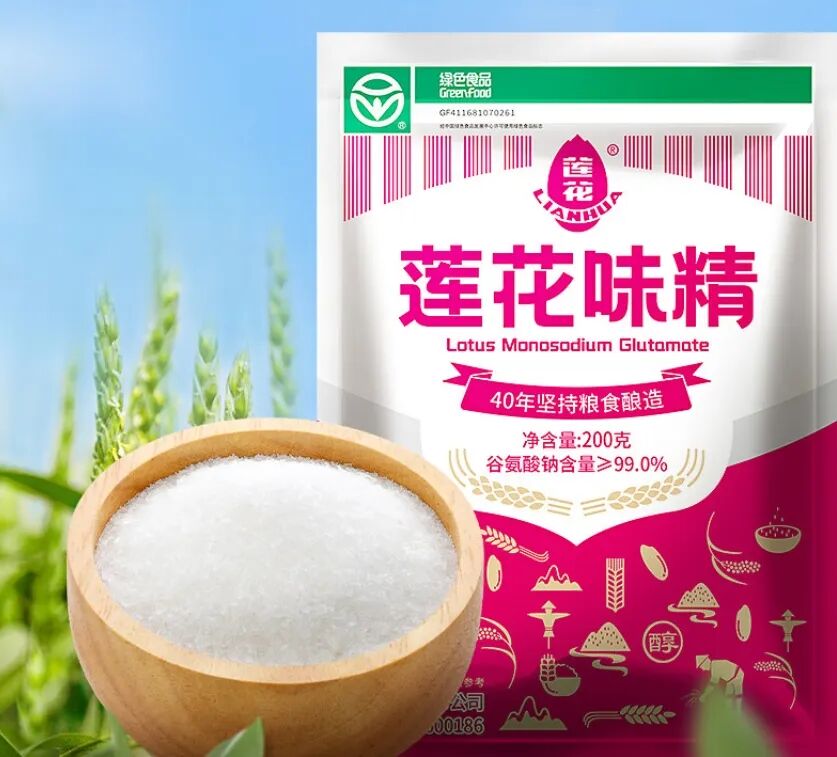
莲花控股,一季度营收增长28.01%、净利润增长42.06%。除了味精主业增长23.26%,酱油等液态调味品暴增242.91%,线上渠道增长108.29%。“国货品牌定位+线上运营成功”的打法,正在被市场验证。
加加食品,这家一度陷入困境的企业,在东方资产赋能下,一季度净利润增长124.34%。它的策略很明确:聚焦“减盐”战略产品,推进“1+4”渠道布局(传统流通+餐饮、KA、新零售、福利物资),企业发展步入良性修复通道。
格局向好的本质是什么?
是行业从“混战”走向“分层”。海天这样的头部企业,凭借品牌、渠道、规模优势,稳步收割市场份额;天味、莲花这样的细分赛道佼佼者,则凭借差异化定位和灵活打法,在高增长品类中快速突围。
而那些产品同质化、渠道老化、品牌模糊的企业,即便行业整体向好,也很难分享红利。
小结:
从19份一季报我们看到,中国调味品行业正在告别“野蛮增长”和“内卷亏损”的旧周期,进入一个更加健康、理性、可持续的新周期。
在这个新周期里:
盈利不再靠压货促销,而是靠产品结构升级和成本效率优化;
增长不再靠单一品类死磕,而是靠产品矩阵协同和多品类布局;
格局不再是全员混战,而是龙头稳盘、细分龙头突围的良性分层。
总之,中国调味品行业的“方向盘”,正在转向一个更好的方向。
阅读1117
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2020@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2020@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
7元一瓶,食醋大王杀入“可乐”战场!
恒顺醋业推出的香醋可乐,以百年陈醋为底蕴,拓展饮品新场景,以中高端定位切入细分市场,标志着老字号创新破局的勇气,对食品行业有重要启示。
FoodTalks 135阅读 2天前
-
“卤味三巨头”拉响盈利警报,年轻人不爱吃鸭脖了?
年轻人消费习惯变化导致鸭脖销量下滑,卤味巨头业绩受影响,新品牌通过差异化突围,行业竞争加剧。
食业家 167阅读 2022年08月19日
-
24家调味品上市企业半年报亮点颇多,海天营收竟输给了……
2022年上半年调味品上市企业业绩分化,梅花生物营收最高,海天味业增速放缓,轻烹即食解决方案增长迅速,味精向B端市场集中,复合调味料市场猛增。
食品板 135阅读 2022年09月03日
-
狙击iPhone!别说十四香了,王守义从“十一香”注册到了“三十九香”了
王守义十三香商标注册历程,企业知识产权布局案例,商标保护与打假,知名品牌商标注册策略,知识产权保护的重要性
食业家 180阅读 2022年09月10日






 冀公网安备13010202002096


