




一件也是批发价!3.99元/斤的猪肉,在砸谁的饭碗?
新食材 1小时前
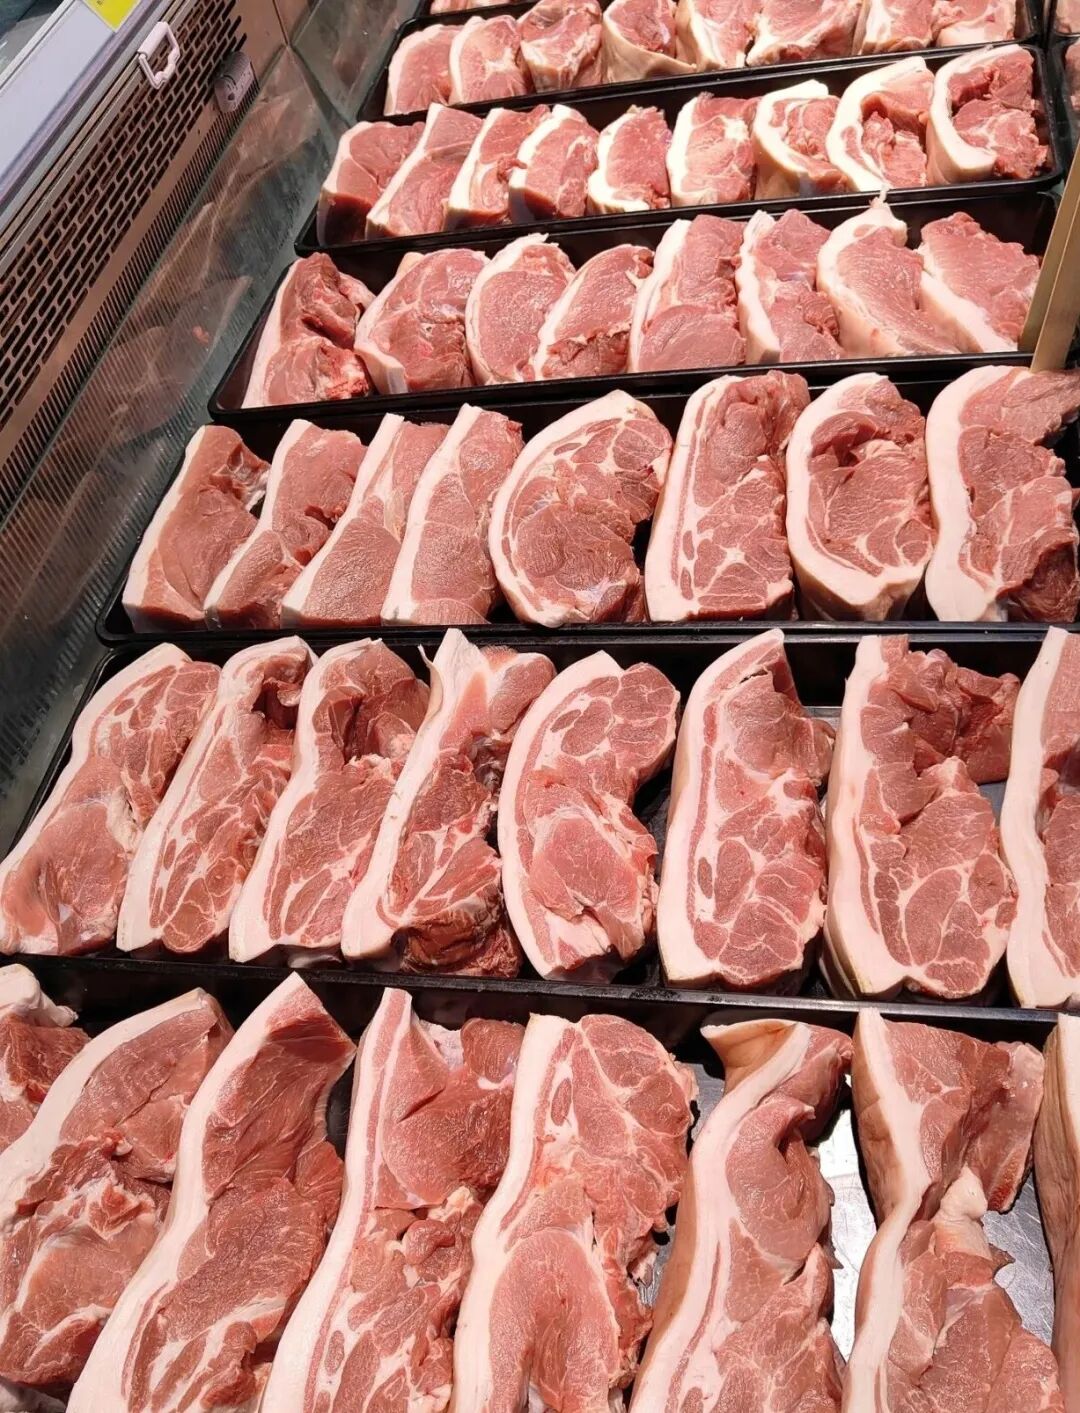
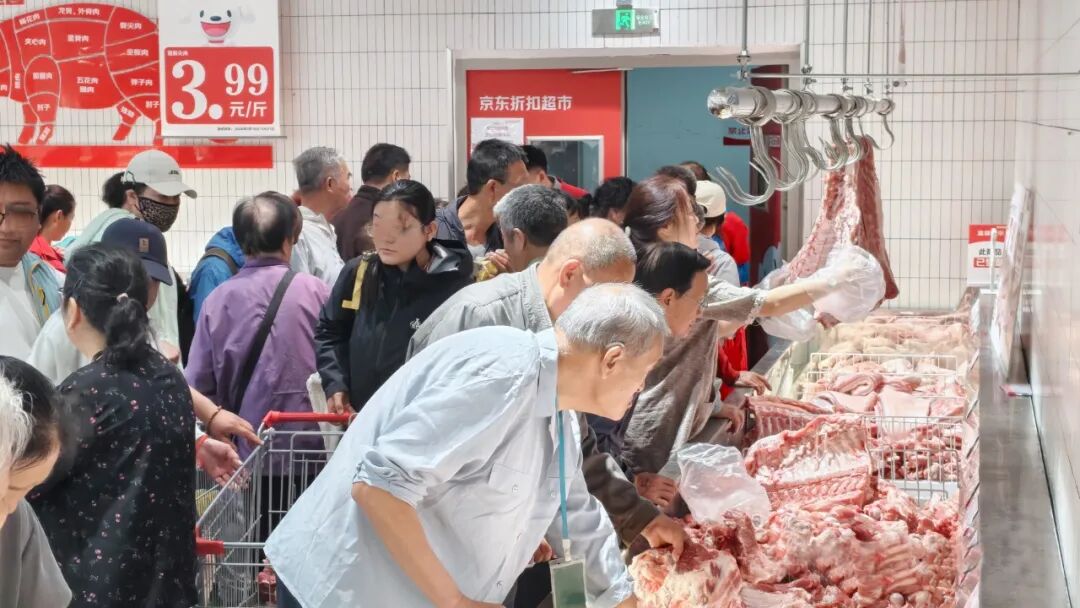
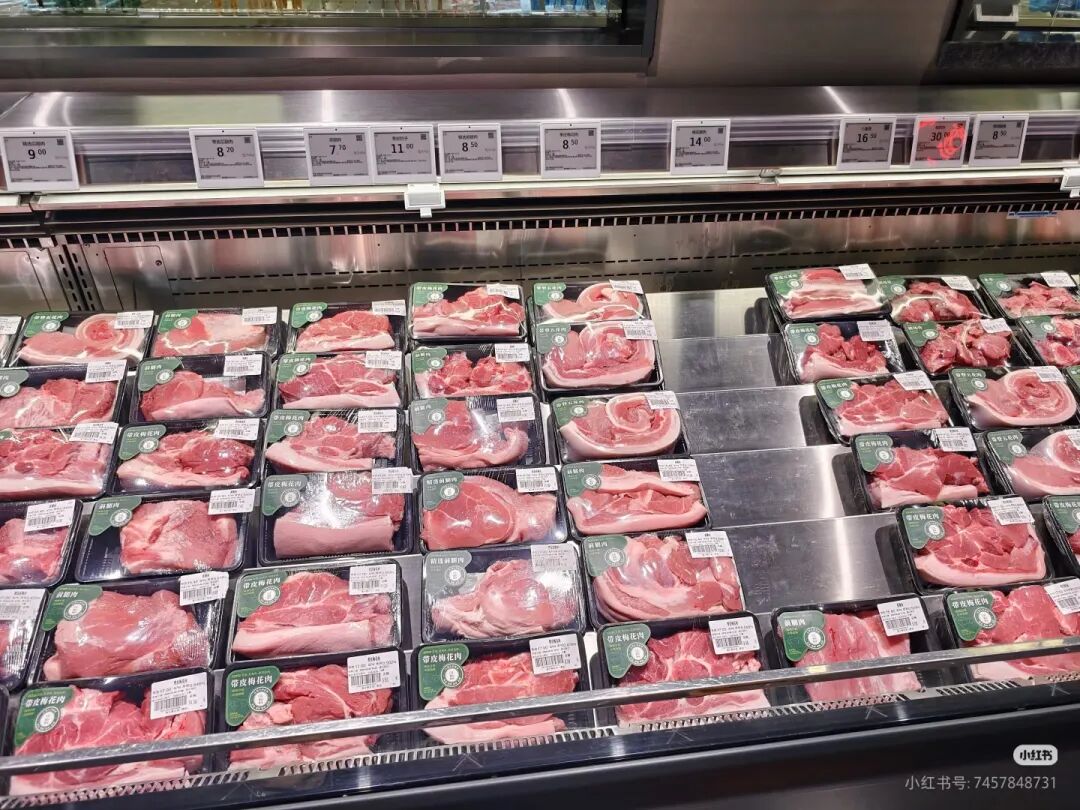
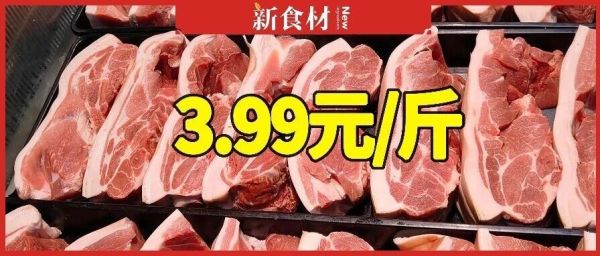
近日,看到一则消息:北京新发地批发市场,猪前尖均价约6元/斤。同一天,直线距离不到30公里的京东折扣超市门头沟店里,同样的肉标价3.99元/斤。
零售终端竟然卖得比一级批发市场还便宜!这绝不是一次单纯的赔本赚吆喝,而是一条从养殖场到消费者餐桌的链路被彻底重新设计。
3.99元/斤,把猪肉底价捅破了
很多人想不通,新发地是全国最大的菜篮子,那是批发源头,怎么源头卖6块,终端反而卖3.99?
其实,新发地虽然货多,但它只是个“二传手”。传统路子是,养殖场把猪卖给屠宰场,屠宰场加点钱卖给批发市场新发地,新发地再加点钱卖给菜市场或超市。这一路倒手下来,每一层都要加价,每一层都有租金和人工。普通超市在这个基础上再加仓储和毛利,最终零售价通常在8-10元,新发地的6块钱已经是“良心价”了。
京东折扣超市的3.99元,彻底绕开了这条老路,一刀刀精准削掉的中间环节。
第一刀:整猪包销,砍掉部位溢价。传统超市采购“分割品”,前尖、五花、排骨各自定价,每个部位都被上游加过一次价。京东折扣超市直接整猪包销,对接全国大型屠宰厂。采购单位变了,中间按部位分销、加价的空间就被极度压缩,从源头改变了成本结构。
第二刀:门店分割,拿回定价主权。过去怎么切,由屠宰场决定,门店只能被动接货。京东把分割权拿回自己手里,门店根据当地消费习惯调整分割方案。北方门店侧重大块量贩,南方门店多做小份精切。同一头猪,不同切法,利润高的部位可以补贴低价部位,整体成本自然被拉低。
第三刀:极致周转,用快打慢。传统生鲜最大的成本是损耗,卖不掉的肉,成本只能摊进售价里。京东反其道而行,用3.99元的低价冲销量,用量拉快周转,用周转压死损耗。门头沟店焕新后,单日猪肉整体销量环比增长110%以上,肋排、猪蹄涨幅均超200%。卖得快,本身就是最大的成本优势。
更颠覆认知的是,被击穿底价的绝不仅仅是猪肉,而是一场全方位的“价格大屠杀”:1.99元/斤的西红柿、0.99元/斤的黄瓜……这种现象正在全行业蔓延。盒马旗下的超盒算NB门店里,1.5升鲜奶仅售7.2元,520毫升矿泉水低至0.4元,价格普遍比传统商超低。
夹在中间的经销商,日子不好过了
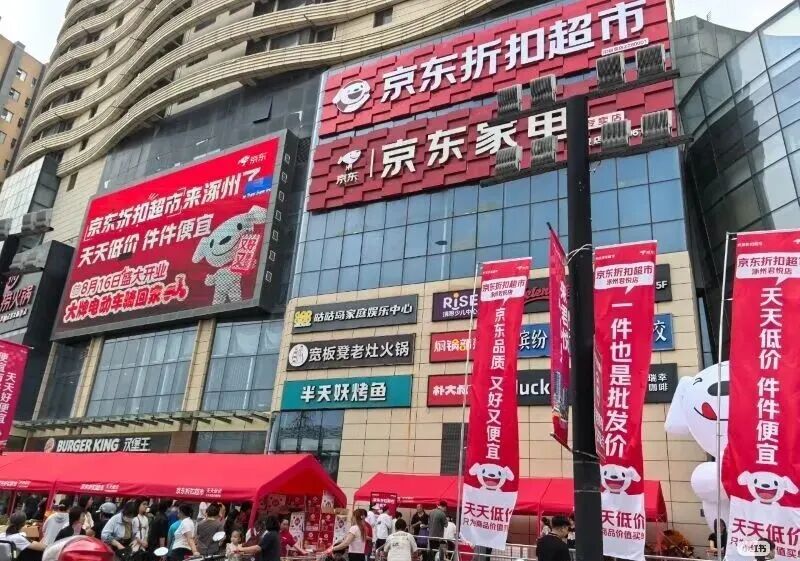
硬折扣超市往往通过大规模采购直接对接生产商,跳过全国总代、区域代理等中间环节。比如京东折扣超市通过产地包园直采、工厂源头直发模式,美团快乐猴将与美团优选共享供应链资源,奥乐齐则与当地供应商直接合作。这种模式虽然需要承担更多仓储物流责任,但能获得显著的采购成本优势,拿到定价权!
冻品经销商就没活路了吗?也不是。聪明的已经开始转型了。
服务,就是价值。很多经销商还在幻想回到“加价躺赢”的日子,这是不可能的。硬折扣时代,经销商必须成为零售终端的“手脚”。你可以专注于二三线品牌和白牌商品供应,成为硬折扣店的区域供货商;或者直接为硬折扣渠道提供本地化的仓储、配送、理货等落地服务。
大城市卷不动,转向县域深耕。硬折扣门店大多布局在省会或重点城市,县域及广大的乡镇市场依然存在巨大的真空地带。经销商如果不能在一线城市与巨头抗衡,就应该立刻下沉,深耕区县网络。
与其被切,不如切回去。既然零售端能切走批发利润,经销商也能反向切回零售。不少区域大商已经开始利用本地供应链优势,或者参股、联盟区域零售终端,把命运握在自己手里。
猪企如何接住泼天富贵?
京东、美团、阿里等巨头快速布局,硬折扣超市已经成为零售赛道上的新风口。对上游猪肉企业来说,既是产能的出口,也是供应链能力的终极考场。想要接住硬折扣超市,甚至胖东来、盒马、山姆等零售渠道的流量,猪企必须在供应模式上做出根本性改变。
从“卖白条”转向“全链路定制包销”。超市需要极致的稳定性,倒逼猪企深度介入零售端的分割标准制定。
高金食品为叮咚买菜“黑钻世家”提供近半数黑猪产能,完全按平台标准生产,月销量最高突破6万盒;浙江青莲食品(膳博士)成了盒马X加速营里唯一的猪肉供应商,从育种到分割全程按盒马标准走,深度绑定。
借力自有品牌,实现“厂超一体”。硬折扣的核心是与工厂直接对话。数据显示,奥乐齐自有品牌占比高达90%,物美超值自有品牌占比在60%以上,盒马NB自有品牌占比也高达60%。所以,自有品牌也是企业的“新风口”。
双汇为奥乐齐、盒马等开发专属肉制品,会员店渠道2025年上半年暴涨65%;雨润玩起了“双轨制”,一边卖品牌货,一边给美团小象超市做贴牌短保品;天邦食品旗下拾分味道是盒马的高端供应商,壹号食品则为京东七鲜、小象超市等搭建专属车间,既卖品牌也卖贴牌。
极致效率下的“以销定产”。速度是硬折扣的生命线。北京顺鑫鹏程食品拿下顺义、密云商超的独家供应,自建冷链网,承诺“24小时锁鲜直达”,屠宰完立马送上货架。
新食材观察
3.99元的猪肉,不是一个终点,而是一声发令枪。当零售终端的价格比批发市场还低,说明供应链的权力已经从“货”转移到了“人”(零售商)手中。对于经销商和企业来说,拥抱供应链新变化,至关重要。
阅读1007
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2020@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2020@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
2026农夫山泉战略定调,王牌新品或已浮出水面!
农夫山泉2026年战略聚焦水、茶、新品,东方树叶菊花普洱全国布局加速,无糖茶市场表现强劲,东方树叶营收贡献近40%,目标200亿大单品。
FoodTalks 377阅读 2天前
-
雪碧益生元无糖气泡水首发上市,可口可乐再次强攻气泡水赛道!
可口可乐推出雪碧益生元无糖气泡水,进军气泡水市场,主打健康功能,挑战元气森林。此前,可口可乐已推出AHA和醒元素气泡水,但表现一般。气泡水市场持续增长,可口可乐通过创新和细分市场寻求突破。
FoodTalks 75阅读 2天前
-
7元一瓶,食醋大王杀入“可乐”战场!
恒顺醋业推出的香醋可乐,以百年陈醋为底蕴,拓展饮品新场景,以中高端定位切入细分市场,标志着老字号创新破局的勇气,对食品行业有重要启示。
FoodTalks 135阅读 2天前
-
好想来营收超500亿元,春雪净利暴增300%…10家企业披露2025最新业绩!
好想来营收超500亿,春雪净利增300%,多企业业绩预披露,三只松鼠净利降57%,煌上煌增73.57%,桂发祥预亏2600万,ST加加净亏1.1亿-2亿,一鸣食品增62.38%,红棉股份降84.89%
FoodTalks 90阅读 2天前




 冀公网安备13010202002096


