




市值腰斩,沪上阿姨怎么了?
食研汇FTA 03月21日
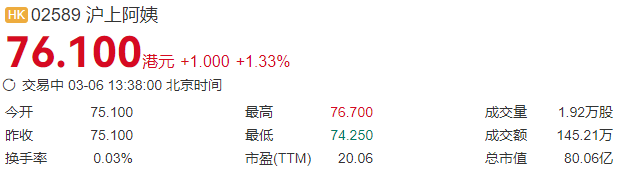
2025年5月,沪上阿姨以「新茶饮涨幅之王」的姿态登陆港交所,市值一度突破200亿港元。然而,上市不足一年,其市值已腰斩至80.06亿港元。在茶饮行业从规模扩张转向精细化运营的当下,沪上阿姨的股价下跌并非偶然,而是其商业模式、增长逻辑与市场环境碰撞后的必然结果。

资本市场从「规模叙事」转向「盈利拷问」
2025年11月沪上阿姨门店总数突破10369家,仅次于蜜雪冰城和古茗,看似坐稳行业第三的位置,但规模扩张并未转化为估值支撑,从上市首日200亿港元市值到目前不足百亿。在茶饮行业,门店网络一度是估值核心——门店数越多,意味着品牌渗透力越强,供应链规模效应越显著,但是在沪上阿姨这里,好像有点行不通。
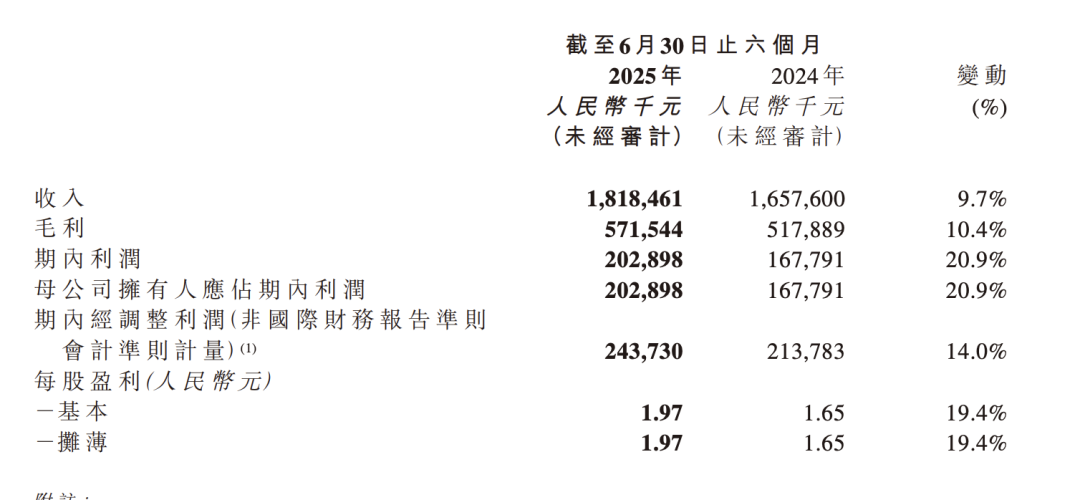
资本市场很快发现,规模并不直接等同于盈利质量。资本市场已从「看门店数量」转向「看盈利质量」。2025年上半年,沪上阿姨营收18.18亿元,同比增长9.7%;净利润2.03亿元,同比增长20.9%。尽管净利润增速看似亮眼,但横向对比同行,其营收增速远低于古茗(41.2%)和蜜雪冰城(39.3%),净利率11.2%也明显低于古茗的19.2%。其2024年全年营收同比下滑1.90%,净利润下滑15.20%,成为已上市茶饮企业中少数出现营收负增长的公司。

万店规模带来的陷阱
市场对沪上阿姨的担忧,本质在于其增长动力不足。当行业整体增速放缓(新茶饮市场规模增速从2023年的44.3%降至2025年的12.4%),投资者更关注企业的盈利可持续性与单店效益。沪上阿姨单店GMV从2023年的156万元跌至2024年的137万元,2025年进一步降至140万元(主品牌口径),门店加密导致同区域内耗加剧。
而沪上阿姨99.7%的加盟店占比虽加速了扩张速度,却埋下管理隐患:一二线优质门店月营收超50万元,而部分县级市门店不足10万元,毛利率低于25%的极端分化,折射出规模红利消退后的增长空洞。

外卖价格战中定位遭遇挤压
2025年以来,茶饮行业的外卖低价补贴大战愈演愈烈,这对沪上阿姨的盈利模型造成了直接冲击。其客单价集中在15-20元区间,恰好处于外卖平台补贴的核心价格带。尽管外卖单量提升暂时稳住了营收规模,但代价是利润空间被严重侵蚀——深度参与补贴的门店实收率已跌破60%,回本周期持续拉长。
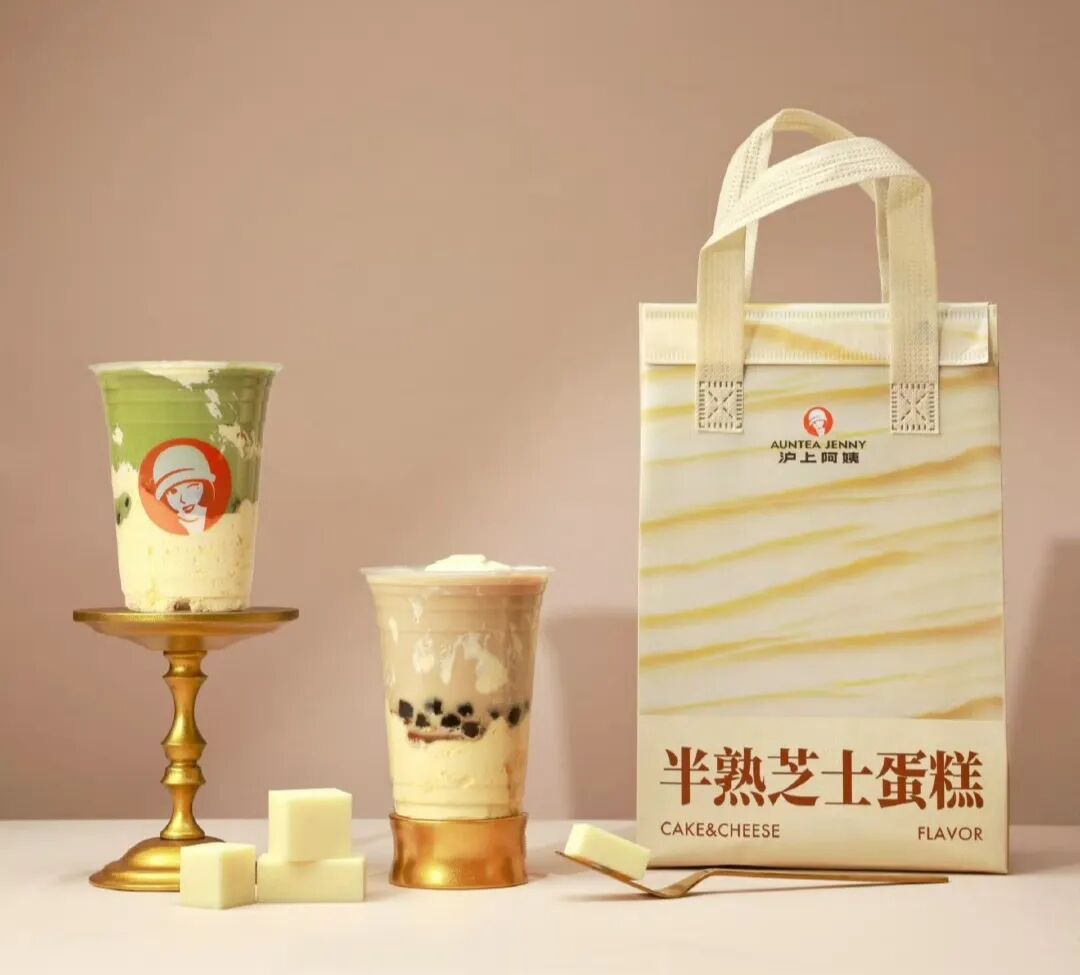
图源:沪上阿姨官方微博
此外,行业产品同质化加剧了竞争压力。沪上阿姨以「五谷茶」起家,曾凭借健康差异化定位打开市场,但随着各家纷纷推出类似产品,其特色优势正在减弱。在鲜果茶、奶咖等热门赛道,沪上阿姨也未形成足够强的产品壁垒,导致消费黏性不足。

加盟模式的「双刃剑」效应在沪上阿姨身上愈发明显。为抢占市场,其将加盟前期最低预算压至17万元,低于蜜雪冰城的21万元和古茗的23万元,甚至推出免加盟费政策。这种宽松政策虽带来加盟商数量140% 的增长,却导致管理半径失控:2024年Q4加盟商续签率降至82%,较上年下降7个百分点,闭店率升至7.05%。
尽管沪上阿姨构建了「分级供应链+地域直采」体系,拥有13个仓储基地并入选上海供应链创新案例,但与蜜雪的自建工厂、古茗的智能仓储相比,其轻资产属性和第三方依赖特征明显。这直接导致仓配成本偏高,2025年上半年净利率较古茗低8个百分点,暴露了供应链软「实力有余,硬实力不足」的现状。

未来,从规模扩张到价值重构
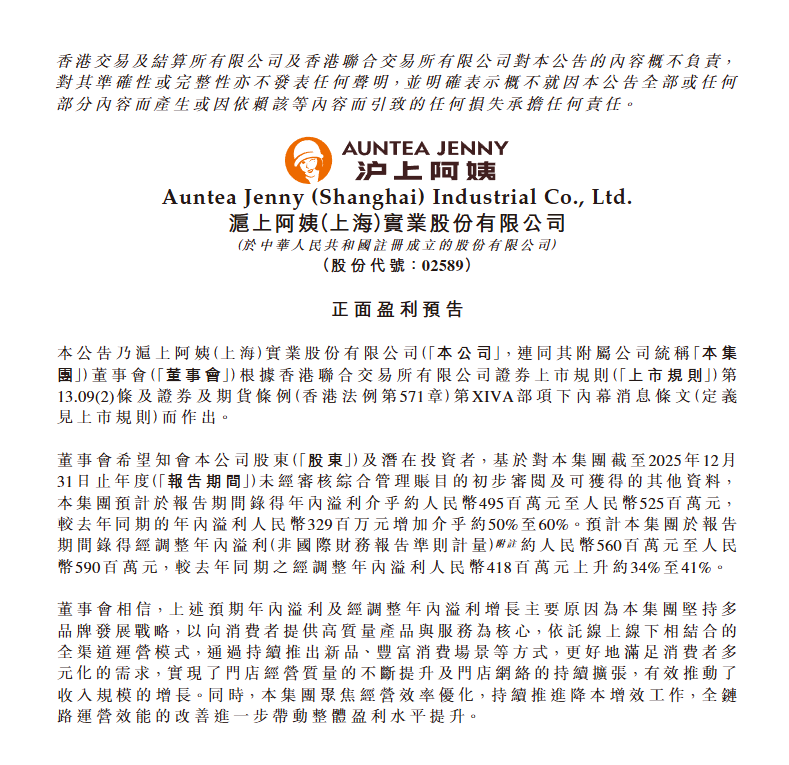
沪上阿姨的市值回调并非终点,而是战略转型的起点。2025年全年净利润预计增长50%-60% 的业绩预告,显示其仍具增长韧性,但要重拾资本市场信心,亟需重新审视发展逻辑。
放缓扩张节奏,聚焦单店盈利提升。优化门店结构,通过提高老加盟商开店比例(2024年达48.8%)、强化区域保护稳定单店盈利。盲目追求万店规模已不再适用当前市场,公司应通过数字化工具帮助加盟商提升运营效率,推动单店GMV回升。
强化产品创新与品牌差异化。跳出价格战陷阱,依托「五谷茶」品类优势打造健康茶饮心智,在15-20元价格带建立差异化壁垒。「五谷茶」需持续升级,避免沦为大众化产品,可结合区域饮食文化推出特色单品,或研发功能性茶饮,重塑健康标签。
供应链提效与成本管控。整合仓储资源,提升冷链配送效率,探索与区域性农业基地的深度合作以压缩采购成本。通过数字化系统优化库存调度,减少损耗,为加盟商提供更有竞争力的原料价格。
在行业增速从44.3%降至12.4%的存量时代,沪上阿姨的真正考验不在于是否保住万店规模,而在于能否将"北方龙头"的区域优势转化为全国性的盈利优势。沪上阿姨的市值腰斩,折射出茶饮行业从追捧规模扩张,转向拷问盈利质量与增长可持续性。
尽管其万店网络与供应链基础仍具价值,但若不能有效提升单店效益、稳住加盟体系、突破中端市场的竞争挤压,很难重获资本市场信心。唯有摆脱对规模扩张的路径依赖,构建「供应链效率+品类创新+加盟管理」的三维竞争力,才能在「强者愈强」的马太效应中站稳脚跟。
文章来源于食经济,作者子奕,转载已获授权。
图片均来源于网络,版权归原作者所有,如有侵权,请联系删除。
阅读4699
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2020@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2020@163.com
 好文章,值得鼓励
 好文章,值得分享




 冀公网安备13010202002096


