




千禾向左,加加向右,“酱油老三”谁能胜出?
粮油调味营销 1周前

 来源丨新调味(ID:htlytwyx)
2026年一季报一出,酱油行业的暗战又浮上水面。
在4家酱油上市企业中,海天味业依然稳坐头把交椅,营收90.29亿元,同比增长8.57%;中炬高新紧随其后,营收13.20亿元,同比大增19.88%。真正引人关注的是第三把交椅的争夺——一边千禾味业营收8.18亿元,同比微降1.57%;归母净利润1.48亿元,同比下降7.75%;另一边加加食品营收4.35亿元,同比增长3.46%;归母净利润0.34亿元,同比暴增124.34%。
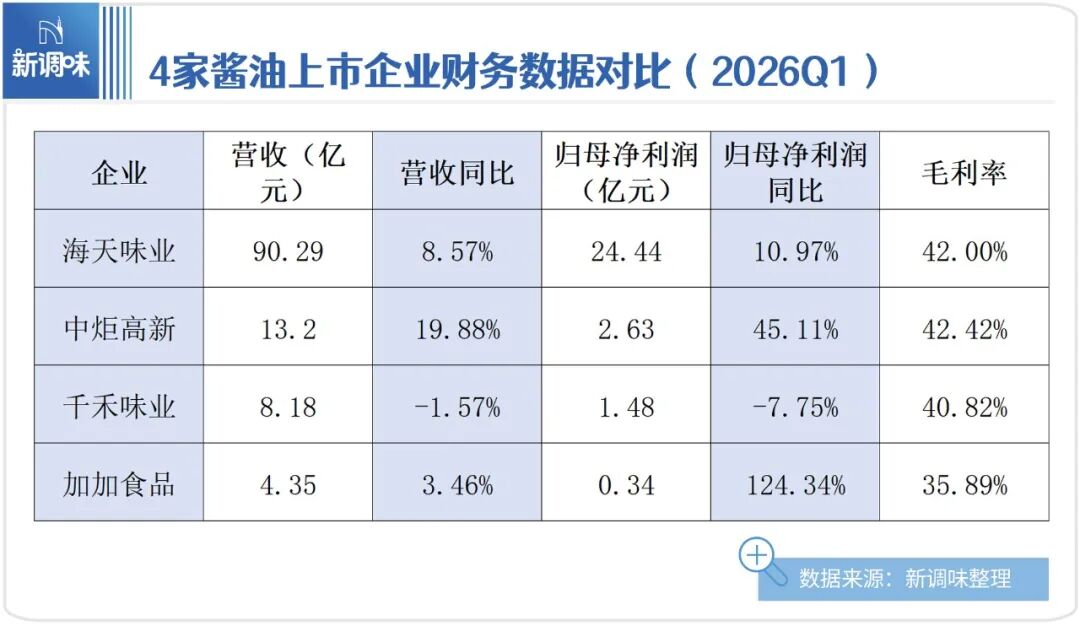
一个还在消化阵痛,一个已经步入修复通道。一个“向左”拓展边界,一个“向右”收缩聚焦,两家“酱油老三”候选者正走在截然不同的路上。
千禾是从零添加赛道成长起来的典型标杆。2023年营收冲到32.07亿元的历史高点后,2024年、2025年连续下滑,去年更是跌了16.32%。原因主要有两个:一是零添加的魅力褪去,二是负面舆情冲击。
但千禾没有收缩战线,反而加速了品类扩张。
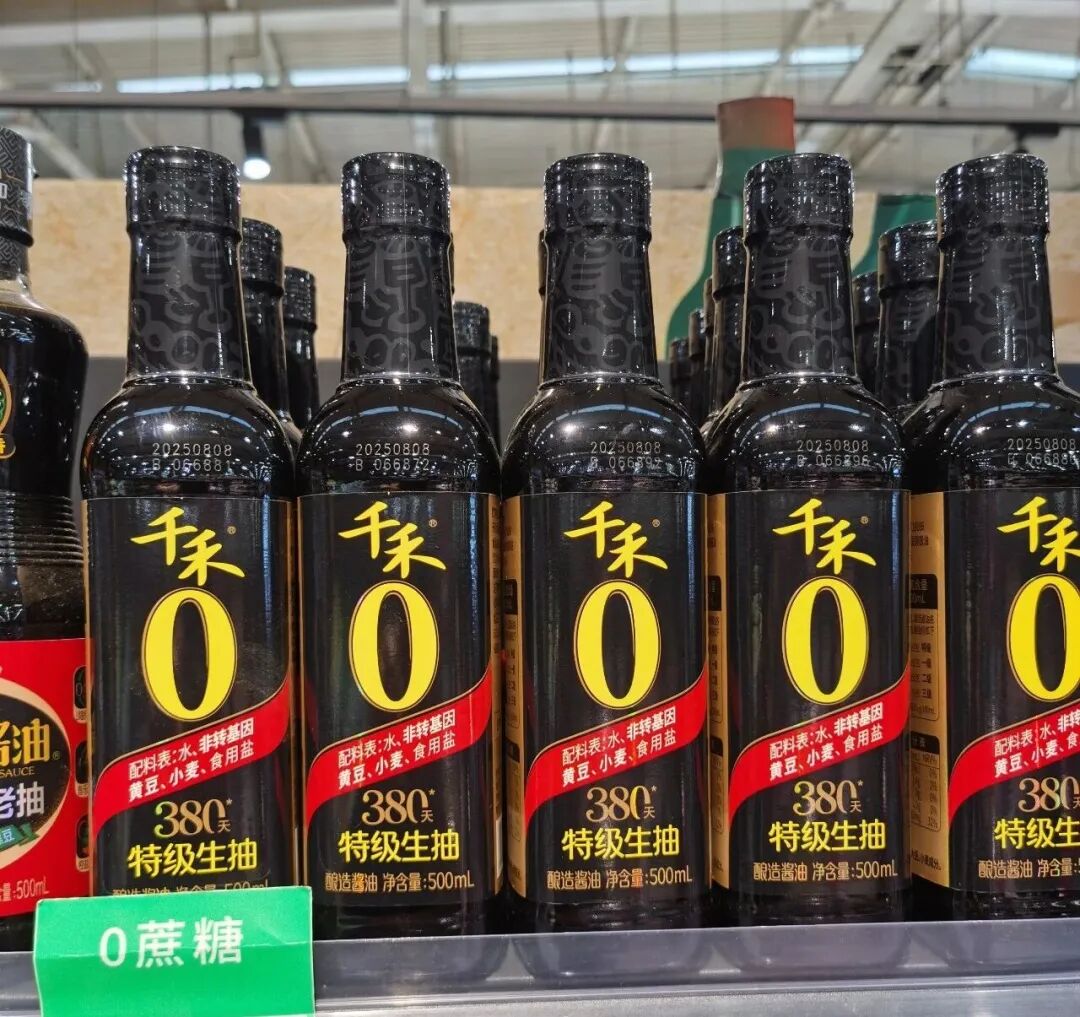
2026年,千禾多款新品上市:刺身酱油瞄准日料场景,0糖酱油盯上控糖人群,和京东超市联名推出的“轻奢版”薄盐鲜生抽,融入松茸、松露、鲍鱼汁、干贝、鲣鱼粉五种山珍海味。此前,千禾还推出了减盐35%生抽、减盐55%生抽、有机生抽……
一瓶酱油,被千禾玩出了花。
这不是临时起意。2025年,千禾投资12.6亿元的“年产60万吨调味品智能生产线”投产,总产能跃升至120万吨。从制曲到灌装,自动化率突破80%。这意味着什么?规模化带来的成本优势,以及品质稳定性的提升。
于是千禾的产品矩阵越来越“密”:酱油、醋、料酒、蚝油等品类齐头并进,每个品类下面又细分出多个场景化产品。从场景、人群、功能三个维度洞察市场需求,持续完善产品矩阵。
千禾在赌一件事:调味品行业的未来,不是一款大单品打天下,而是无数个小场景、小人群、小需求的精细化满足。
这个方向对不对呢?从财务数据看,2026年一季度毛利率提升到40.82%,比去年全年高出近3个百分点,说明高毛利的新品确实在拉高整体盈利水平。线下渠道也恢复增长,东部、中部区域营收增速转正。
但问题也较为明显。千禾2026年一季度的销售费用率同比提升了1.8个百分点,达到14.3%。也就是说,这些新品背后是大量市场投入在支撑。而线上渠道依然低迷,同比下跌36.75%,说明负面舆情的余波还没完全过去。
加加的故事,比千禾更跌宕。2012年上市时,它被称为“酱油第一股”,何等风光。但之后十几年,管理层动荡、股权纠纷、业绩亏损,一路下滑。2021-2025连续五年亏损,2025年营收只有12.16亿元,不及巅峰期六成。
但2026年一季报,加加给了市场一个惊喜。营收4.35亿元,同比增长3.46%;归母净利润0.34亿元,同比大增124.34%。毛利率从2025年的25.96%飙升到35.89%,提升了将近10个百分点。
2025年9月,加加完成了一场无声的权力交接。第一大股东中国东方资产管理股份有限公司持股23.42%,第二大股东卓越投资持股18.79%,公司变更为无控股股东、无实际控制人状态。杨振家族时代正式终结。“无实控人”对一家陷入困境的企业来说,未必是坏事。决策不再受单一股东意志左右,管理层可以更纯粹地聚焦经营。从一季报的结果看,这个判断正在得到验证。
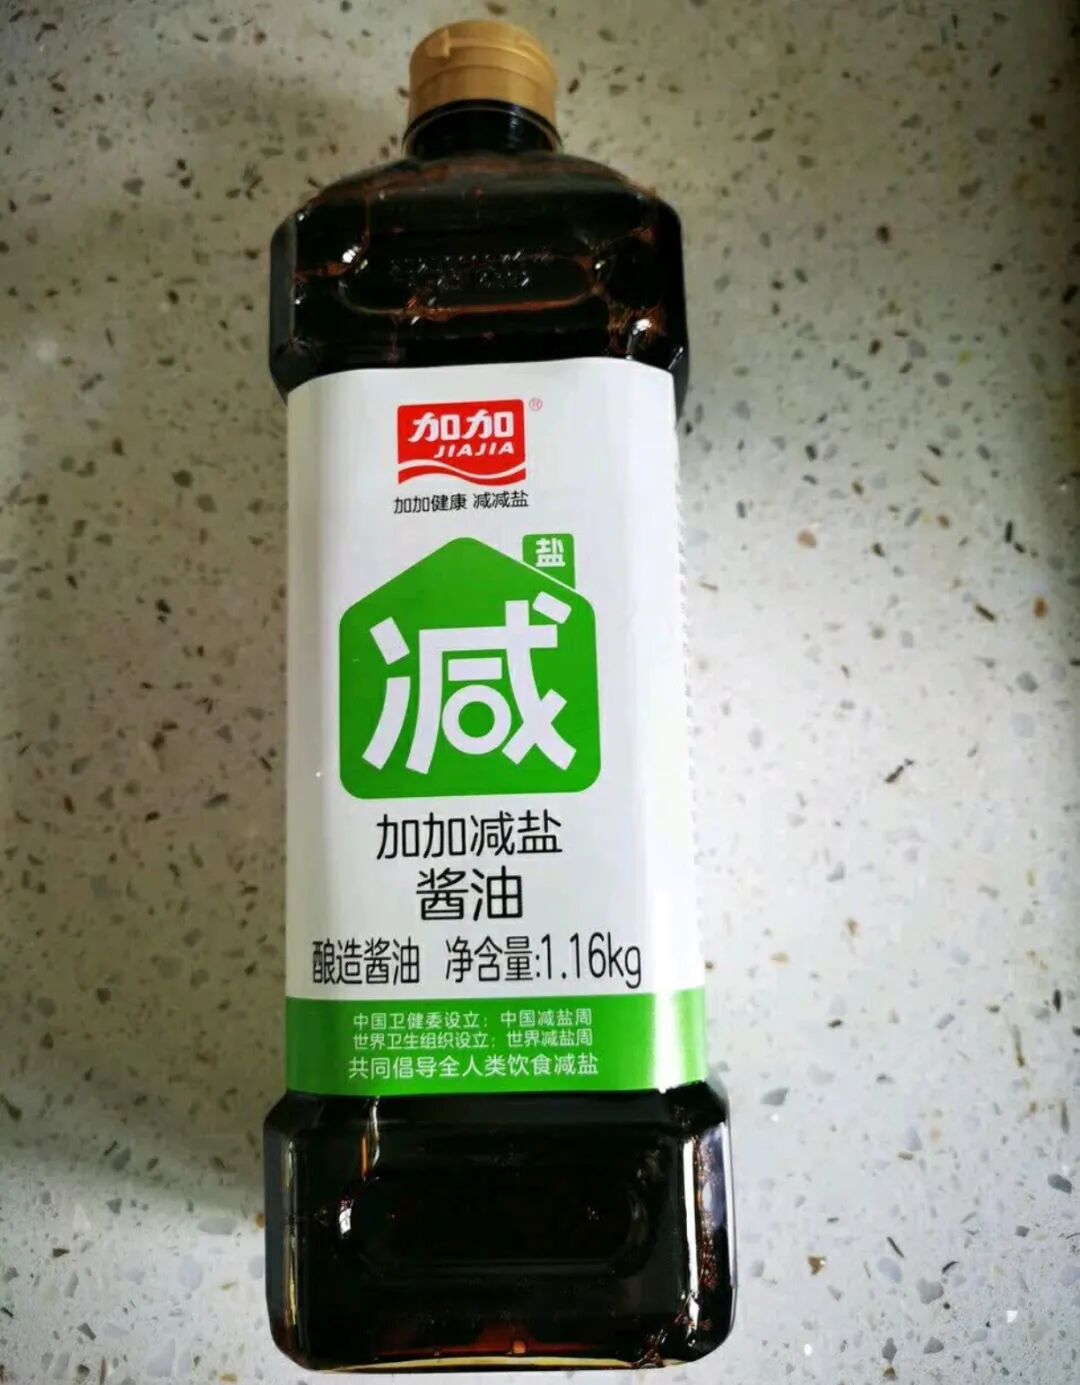
产品端,缩减SKU数量,集中资源推“减盐”系列。早在2018年,加加就已经提出“减盐”理念,并于2019年3月推出减盐生抽。2026年,加加减盐新品升级上市,包括减盐金标生抽、减盐味极鲜。采用DSX物理减盐核心技术,在保留核心营养成分的前提下减盐35%以上,通过4项国家发明专利,构建起覆盖菌种选育、工艺创新、制备方法到品质风味的全链路技术护城河。
渠道端,强化“1+4”布局——以传统流通渠道为根基,同步发力餐饮、KA、新零售、福利物资四大增量渠道。市场策略也很务实——“大市场建设”专项行动,在湘赣鄂、云贵川渝等传统优势区域打造标杆市场。
加加赌的是:减盐酱油会成为下一个行业大风口,而自己是这个赛道的正宗玩家。加加的赌注,2026年一季报给出了正向反馈。营收增长虽然只有3.46%,但净利润暴涨124.34%,毛利率大幅提升,高毛利的减盐系列产品在收入结构中占比显著提高。
不过,加加的困境也较为明显——体量小。4.35亿的单季营收,只有千禾的一半左右。在调味品行业“头部效应加剧”的背景下,这点规模能不能支撑起持续的研发投入和渠道建设,是个问号。
千禾和加加的不同选择,其实折射出酱油行业的一个深层变化:单纯拼规模的时代结束了,差异化生存才是中小品牌的出路。
过去二十年,酱油行业的竞争逻辑很简单——谁渠道强、谁铺货广、谁就能赢。海天就是靠这套打法封神的,全国经销商网络密不透风,终端网点数以百万计。
但现在,这套逻辑正在失效。观研天下整理数据显示,我国人均酱油需求量由2015年的7.28千克降至2023年不到5千克,酱油总产量在2015年触顶(1011.94万吨)后回落,2023年为795万吨,消费量为550万吨,市场从增量竞争变成存量厮杀。与此同时,渠道碎片化、消费分级化,让“大单品+大流通”的模式越来越难奏效。
千禾选的路径是“品类宽度竞争”——在酱油这个大品类里,不断切出更细分的场景和人群,用产品矩阵去覆盖尽可能多的需求。这条路的优势是抗风险能力强,一个品类受冲击,其他品类还能顶上。劣势是资源分散,容易“样样通、样样松”。
对于千禾来说,需要警惕“创新过载”。新品推出速度太快,消费者认知跟不上,渠道铺货跟不上,很容易变成“叫好不叫座”。可以适当集中资源,在2-3个细分方向做到极致,比如把“0糖酱油”和“刺身酱油”做成真正的爆款。另外,尽快扭转线上渠道的下滑态势,避免品牌认知断层。
加加选的路径是“品类深度竞争”——把减盐这一个点打穿打透。这条路的优势是聚焦,资源不分散,容易在消费者心智中建立“减盐=加加”的强关联。劣势是风险集中,如果减盐趋势不及预期,或者巨头(海天、厨邦等)在减盐赛道发力,加加会很被动。
对于加加来说,需要在“聚焦”和“单薄”之间找到平衡。减盐是好的切入点,但不能只有减盐。可以参考千禾的经验,围绕减盐技术,延伸出不同场景、不同价位的产品线,比如减盐+有机、减盐+特定菜系(减盐红烧酱油、减盐凉拌酱油等),用技术平台去赋能产品矩阵,而不是只靠一两款单品打天下。另外,在优势区域做深的同时,在全国重点城市做点状突破,推进全国化进程。
小结:
酱油行业的“老三之争”,本质上是一场关于“生存姿态”的竞争。
海天和中炬高新在前,千禾和加加在后。前者是“规模壁垒”的典型代表,后者则不得不走“特色突围”的路。
千禾选择向左,用品类宽度构建护城河;加加选择向右,用技术深度寻找突破口。谁对谁错,现在下结论为时过早。
但有一点是确定的:在酱油这个存量博弈的市场里,没有特色的品牌会最先出局。无论向左还是向右,都比站在原地强。
阅读1270
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
零添加之后,酱油行业的下一个五年:食圣靠"活"打!
食圣纯生·活酱油以活性SOD为硬指标,通过慢发酵、活性保留工艺和70国国际认证,构建行业壁垒,提供高利润空间和市场支持,成为酱油行业新趋势。
食品板 1425阅读 1周前
-
从全网霸榜到终端扎根:轻上团队如何让线上爆品做到线下长销?
轻上多品牌矩阵下推出多个亿级单品,通过精耕团队在终端的铺货、抢冰陈和场景营销,实现线上爆品到线下终端的转化,打造全渠道健康潮饮品牌。
食品板 1435阅读 07月09日
-
又有大佬入局新鲜零食!来伊份「新鲜生活」首店落地上海
来伊份推出全新‘新鲜生活’店型,聚焦短保、现制新鲜零食,首店落户上海五角场万达广场,标志着其正式进入新鲜零食赛道。新店型以年轻消费群体为目标,采用极简风格,并引入独立子品牌,旨在拓宽品牌线下生存空间。此举或重构行业竞争格局。
食品板 1215阅读 1周前
-
娃哈哈、东鹏、果子熟了、卫龙、双汇、永辉、桃李驰援广西灾区……
各大食饮品牌捐款捐物驰援广西灾区,娃哈哈、东鹏饮料、果子熟了、卫龙、双汇、永辉超市、桃李面包等品牌积极参与,提供物资支持,助力抗洪救灾。
食品板 1337阅读 1周前



 冀公网安备13010202002096


