




乌江夺冠、海天第五、梅花暴跌……调味品“薄利多销”时代,正在终结!
粮油调味营销 1周前
 来源丨新调味(ID:htlytwyx)
过去,调味品行业信奉一条铁律——“薄利多销,量大为王”。但2026上半年22家调味品上市企业的毛利率排行榜,正在颠覆这条铁律。
涪陵榨菜以52.94%的毛利率冠绝行业,海天味业稳守40%+高毛利阵营,朱老六毛利率暴增近14个百分点;与此同时,梅花生物毛利率从23.18%断崖式跌至12.93%,阜丰集团、雪天盐业、江盐集团等企业深陷低毛利泥潭——高毛利的品牌型企业越赚越稳,低毛利的大宗玩家越卖越亏。
调味品行业正在经历一场深刻的价值分化:“薄利多销”的旧船票,已经登不上新周期的客船。成本管控、产品升维、效率革命,成为决定企业命运的三把关键钥匙。
先看毛利率排行榜。
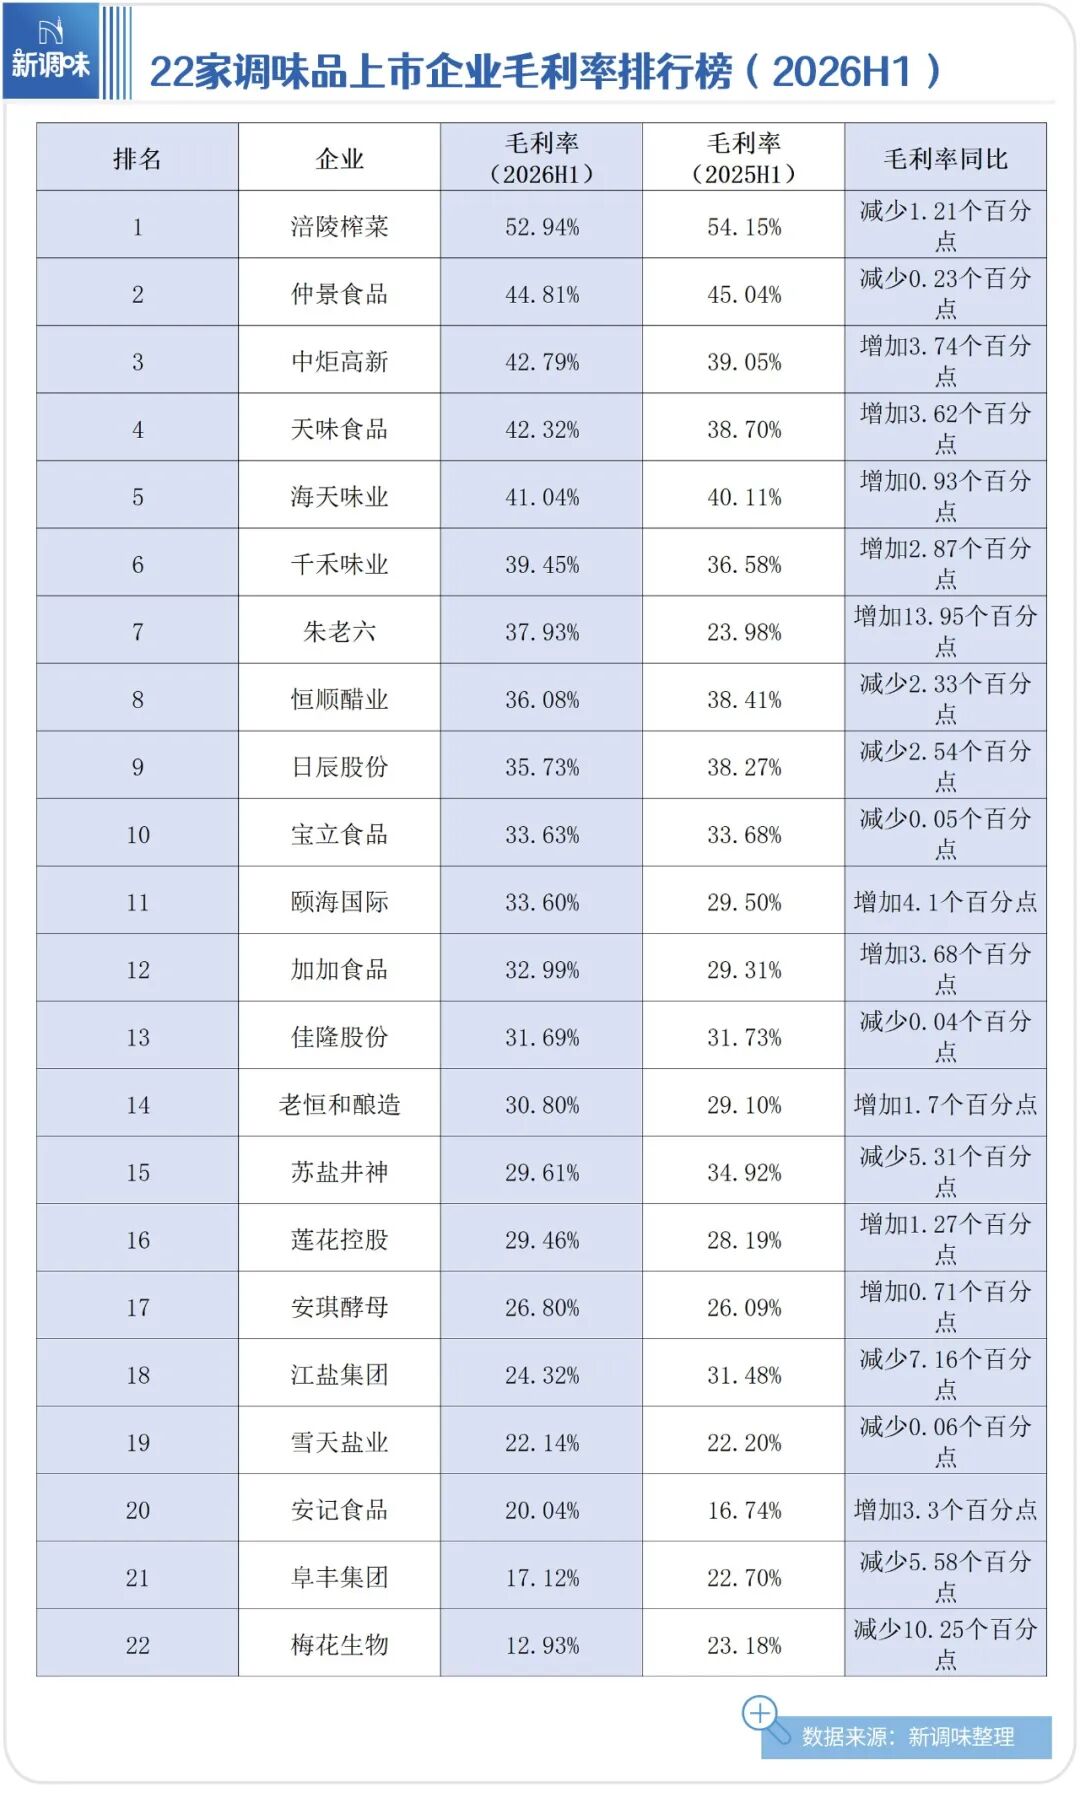
第一梯队(毛利率40%+):涪陵榨菜(52.94%)、仲景食品(44.81%)、中炬高新(42.79%)、天味食品(42.32%)、海天味业(41.04%)——五家企业毛利率超过40%。
第二梯队(毛利率30%+):千禾味业(39.45%)、朱老六(37.93%)、恒顺醋业(36.08%)、日辰股份(35.73%)、宝立食品(33.63%)、颐海国际(33.6%)、加加食品(32.99%)、佳隆股份(31.69%)、老恒和酿造(30.8%)。
第三梯队(毛利率20%+):苏盐井神(29.61%)、莲花控股(29.46%)、安琪酵母(26.80%)、江盐集团(24.32%)、雪天盐业(22.14%)、安记食品(20.04%)。
第四梯队(毛利率10%+):阜丰集团(17.12%)、梅花生物(12.93%)。
高毛利率阵营集中在酱油、复合调味品、佐餐开味菜等品牌溢价型赛道。涪陵榨菜52.94%的毛利率冠绝全行业,背后是乌江榨菜全国化的销售网络和强大的品牌议价能力。海天味业41.04%的毛利率,建立在酱油、蚝油、调味酱等核心品类高毛利基础上。
低毛利率阵营则集中在味精、盐等大宗品类。梅花生物毛利率从23.18%骤降至12.93%,阜丰集团从22.70%跌至17.12%——产品价格下行叠加成本上涨,双重挤压下毛利空间被迅速吞噬
再看毛利率变化。
增幅最大的三匹黑马:朱老六(+13.95个百分点)、颐海国际(+4.1个百分点)、、中炬高新(+3.74个百分点)。
降幅最惨的三家:梅花生物(-10.25个百分点)、江盐集团(-7.16个百分点)、阜丰集团(-5.58个百分点)。
值得一提的是:毛利率在40%以上的五家企业,除了涪陵榨菜微降1.21个百分点外,其余四家全部实现同比增长。赚钱的企业,越赚越多。
调味品行业成本变量之一,就是原材料。
2026上半年,大豆、包材等原材料价格下调。海天味业上半年毛利率41.04%,同比增加0.93个百分点,一个重要的原因就是得益于大豆、包材等主要原材料价格下行。
加加食品的翻身仗也很精彩。营收微降1.91%,但归母净利润暴增397.40%。得益于原材料采购成本同比下降、人员结构优化、折旧费用减少三大因素,毛利率从29.31%提升至32.99%。
颐海国际的毛利率从29.5%提升至33.6%,增加4.1个百分点,主要是由于毛利率增加的原因主要是原材料价格下降、生产效率提升及减少产品折扣相关的费用投入。
反观梅花生物,毛利率暴跌10.25个百分点至12.93%。玉米作为梅花生物核心原材料,在生产成本中的占比超50%,2026上半年全国玉米均价2355元/吨,同比上涨5.75%。叠加味精、赖氨酸等主产品价格下降,利润被两头挤压。
新调味洞察:成本管控的段位,决定了毛利率的底色。一流管控“锁价”,二流管控“跟价”,三流管控“挨打”。
成本管控决定的是毛利率的下限,产品结构则决定毛利率的上限。
最典型的案例是朱老六。这家东北调味品企业,毛利率从23.98%飙升至37.93%,增幅高达13.95个百分点。怎么做到的?“提价+降本”双轮驱动——酸菜和部分腐乳产品提价,原材料白菜采购价格大幅下降。提价能成功,说明产品有定价权;定价权来自于品牌力和产品差异化。朱老六的酸菜毛利率同比增加40.86个百分点,验证了一个朴素的商业真理:当你做出别人做不出的味道,价格就不是问题。
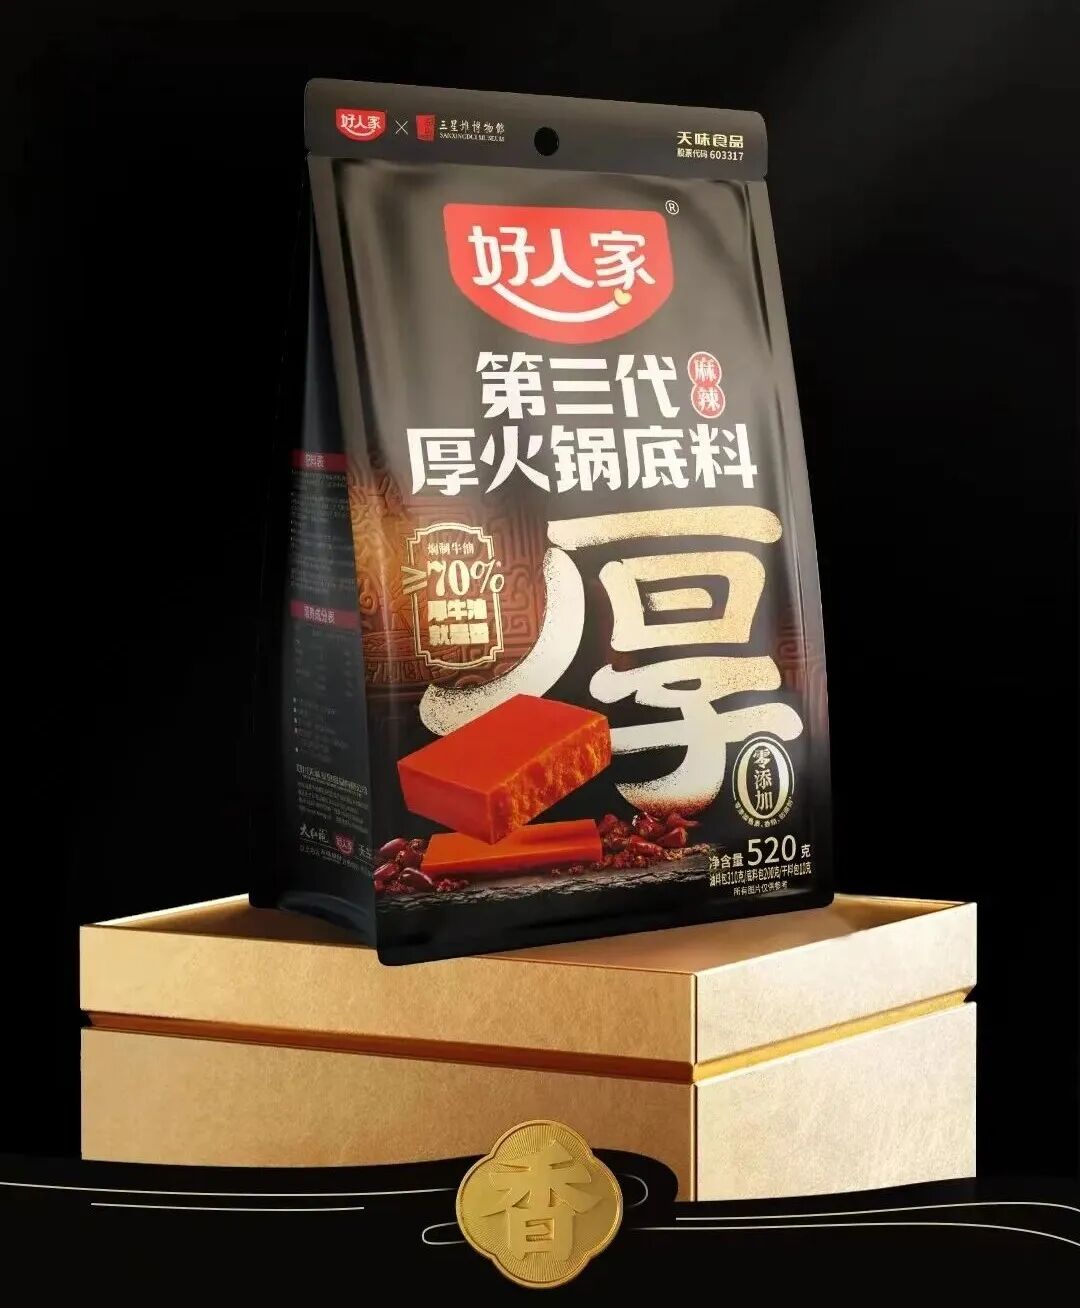
天味食品是另一个产品结构优化的样本。上半年营收20.28亿元,同比增长45.80%;归母净利润3.81亿元,同比增长100.40%;毛利率42.32%,同比增加3.62个百分点。驱动因素是什么?高毛利新品占比上升,健康化品类矩阵持续丰富,公司推动第三代厚火锅底料作为清洁标签火锅底料全新上市,有料番茄、有料菌汤清洁标签产品推进中,完成有机酸菜原料链路打通及相关认证。当消费者愿意为“清洁标签”“有机”支付溢价,毛利率自然水涨船高。
海天味业虽然体量庞大,但产品结构的变化同样值得关注。上半年毛利率同比提升0.93个百分点,公告显示,以薄盐、有机为代表的营养健康系列增速高达27.09%。高毛利产品占比提升,直接拉动了整体毛利率。
新调味洞察:卖原料赚的是辛苦钱,卖品牌赚的是溢价钱,卖差异化赚的是定价权。毛利率提升的本质,是产品从“价格竞争”走向“价值竞争”。
效率革命:从“人管工厂”到“数据管工厂”
如果说成本管控是“节流”,产品结构是“开源”,那么效率革命就是同时打开“开源”和“节流”两扇门的钥匙。
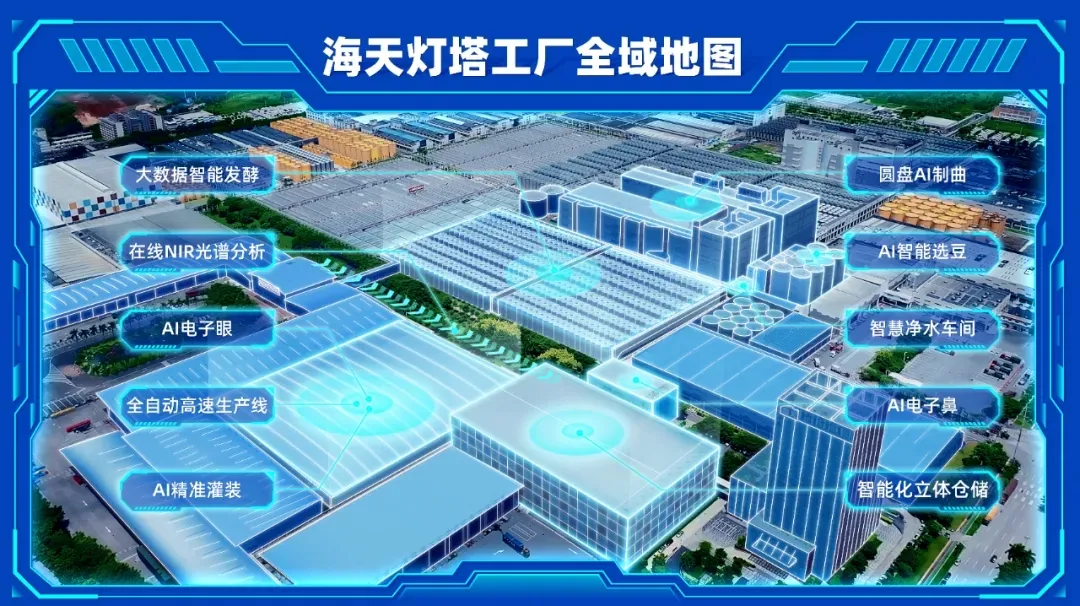
海天味业的“灯塔工厂”是代表性案例。依托全国化生产基地和供应链体系,公司将高明“灯塔工厂”成熟的数字化用例向宿迁、南宁、武汉、嘉兴等基地复制改良。技术和经验的快速复用,不仅放大了提质增效成果,也进一步支撑了公司打造更具质价比、心价比的产品和服务。
中炬高新同样在数字化上下了重注。公司紧扣“652数字化工程”战略,在渠道、供应链、智能制造与品控方面等方面落地DMS、CRM、WMS、TMS、SRM、OMS、MES等数字化系统,存货周转显著改善、应收账款周转效率提升、销售费用率和管理费用率同步优化。毛利率提升3.74个百分点的背后,是一整套数字化体系在支撑。
千禾味业的“年产60万吨调味品智能生产线”全面投产,自动化率突破80%。生产线自动化率提升带来的规模效应,直接压降了单位成本。毛利率从36.58%提升至39.45%,增加2.87个百分点。
新调味洞察:过去调味品行业拼的是“规模”,现在拼的是“效率”。谁能用更少的成本做出更好的产品,谁就能在存量博弈中多切一块蛋糕。
回看22家上市企业的毛利率变化,一个行业拐点已清晰可见:“薄利多销”正在被“厚利精销”取代。
梅花生物、阜丰集团的毛利率崩塌,本质是大宗品“以量补价”模式在成本波动下的脆弱性暴露;而朱老六、天味食品、海天味业的逆势增长,则验证了品牌溢价和产品差异化的抗周期能力。
降本,不是简单地砍费用,而是用数字化重构供应链;升维,不是盲目推高端,而是用差异化制造“非买不可”的理由;提效,不是压榨员工,而是让数据代替经验驱动决策。
调味品行业的总量仍在增长,但利润正在向真正的价值创造者集中。抛弃“薄利多销”,不是放弃规模,而是放弃低价值的规模——用更高的效率、更好的产品、更强的品牌,去赚更有尊严的钱。这,才是2026年最值得关注的行业底色。
阅读165
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2020@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2020@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
胖东来设立企业开放日;中雪获双项“全国销量第一”认证;前三季度全国餐饮收入同比增长3.3%丨快报
胖东来设立企业开放日,中雪获双项全国销量第一认证,前三季度全国餐饮收入同比增长3.3%
新食材 1104阅读 1周前
-
华润集团前三季营收6514亿,7-11“首降”加盟费,众商汇三大工作室正式揭牌.....
10月21日,超市大生鲜系统研究工作室等三大工作室在众商汇揭牌,胖东来设立开放日,华润集团前三季度营收6514亿元,煌上煌第三季度净利润增长34.31%,山姆第3家县级店开业,可口可乐第三季度营收124.3亿美元,7-11便利店将下调加盟费。
食品板 1116阅读 1周前
-
十年万商,价值共创!2025华糖万商大会创新再出发
2025华糖万商大会将在郑州举办,聚焦全品类、全链路产业盛宴,通过创新模式与战略升级,推动行业资源整合和价值共创,共谋中国糖酒食品行业未来发展。
酒说 1160阅读 1周前
-
万辰集团前三季度净利激增917.04%,可口可乐三季度净利增长29%,养乐多关闭广州第一工厂……
可口可乐三季度营收增长,康师傅上新泡椒味方便面,海南椰岛推出100%椰子水,养乐多关闭广州第一工厂,万辰集团前三季度净利大增,徐福记发布新春年糖战略,香飘飘线下首店将开业,德芙脆可可巧克力全新上市。
食品板 1187阅读 1周前



 冀公网安备13010202002096


