




广州酒家15.51亿落子,安井、千味央厨、锅圈、屏荣……巨头集体“烤”面包!
新食材 18小时前

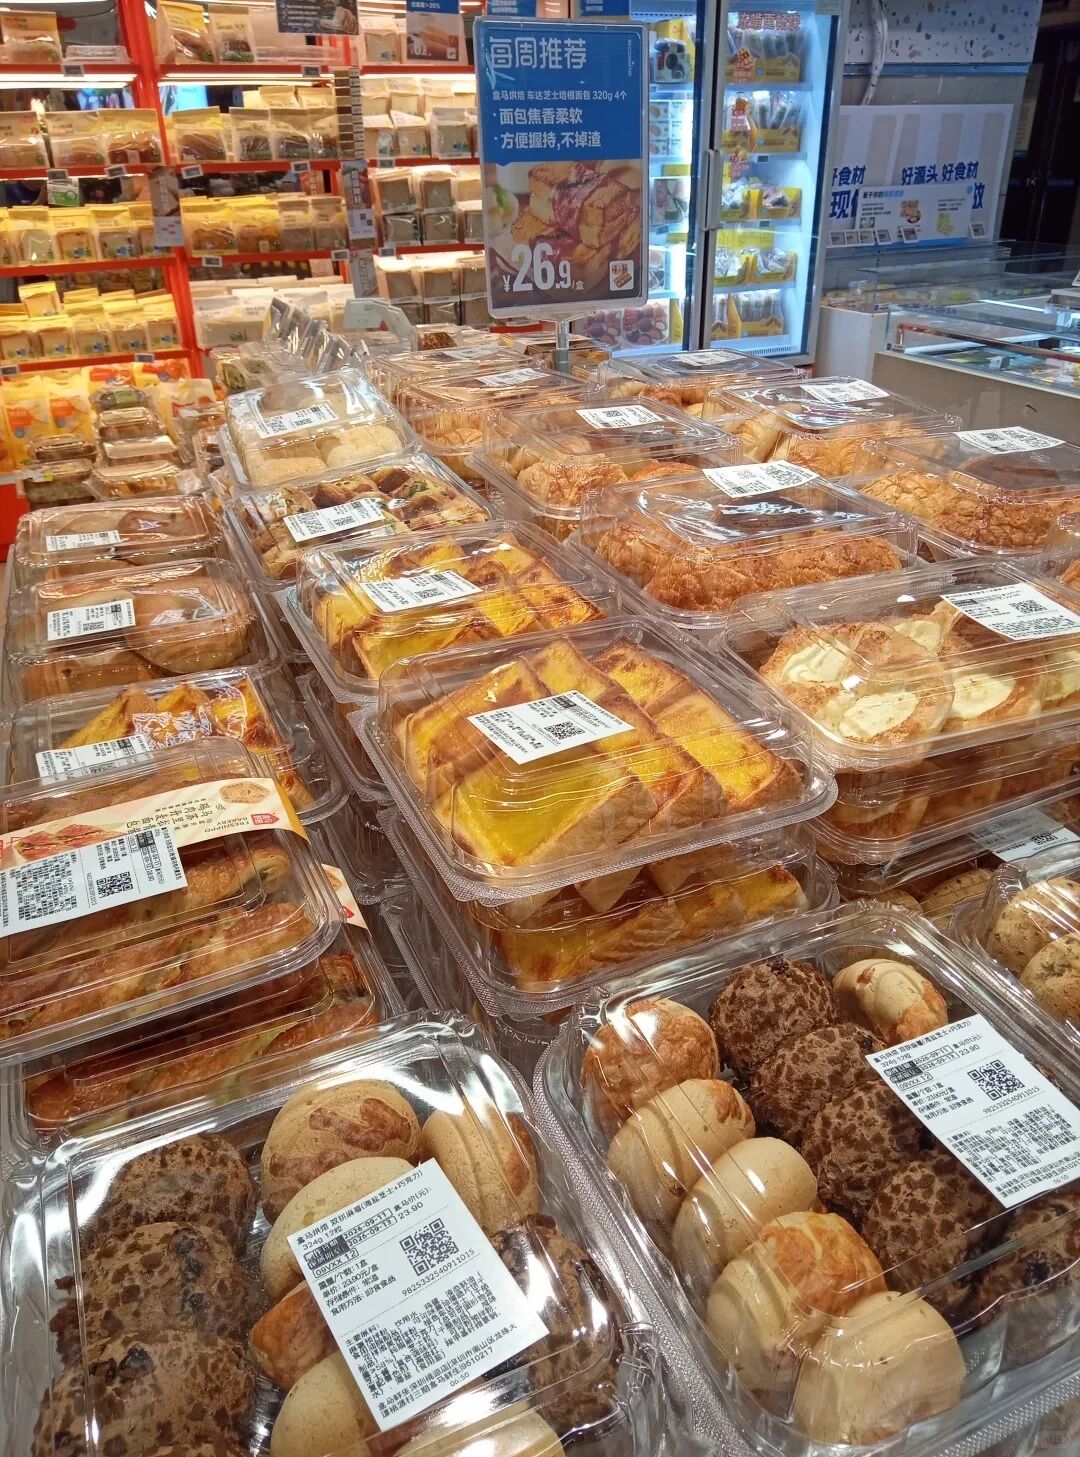
近日,广州酒家公告了一笔大手笔投资:拟以全资子公司利口福食品公司为实施主体,投资约15.51亿元建设利口福园区提容项目,在原有月饼、速冻、肉制品等品项优化扩能的基础上,重点聚焦冷冻烘焙等高成长性细分赛道,对准会员店、即时零售等新兴渠道。
老字号餐企的这笔投入,像一块石头投进水面。事实上,安井、千味央厨、锅圈、大成、屏荣等冻品企业早已先后落子,盼盼等休闲食品巨头也在加码"冻转鲜"烘焙。冻品企业,为何集体盯上了烤箱?
集体落子:从火锅料到可颂
现阶段,冻品企业正在集体涌入烘焙赛道。
安井的动作最重。2025年3月,其以4.445亿元收购鼎味泰70%股权,借旗下莱卡尔(太仓)烘焙切入冷冻烘焙,软欧包、贝果等产品长期供给瑞幸、盒马等渠道;今年10月,又公告拟以约3047万美元收购新加坡冷冻烘焙企业IFC的六成股权,并将原计划投向技改项目的募集资金转投鼎益丰烘焙面包项目——吐司、贝果、披萨、西式糕点生产线建成后,预计年营收可达6.13亿元。
千味央厨则布局更早。2019年便推出“焙伦”品牌加码冷冻烘焙,烘焙甜品类营收从2020年的1.88亿元一路增至2024年的3.65亿元,约占总营收两成,今年上半年再增11.02%。蛋挞、丹麦类、派类之外,其还推出拆袋即食的冰蛋挞,将冷冻甜品列为重点方向。
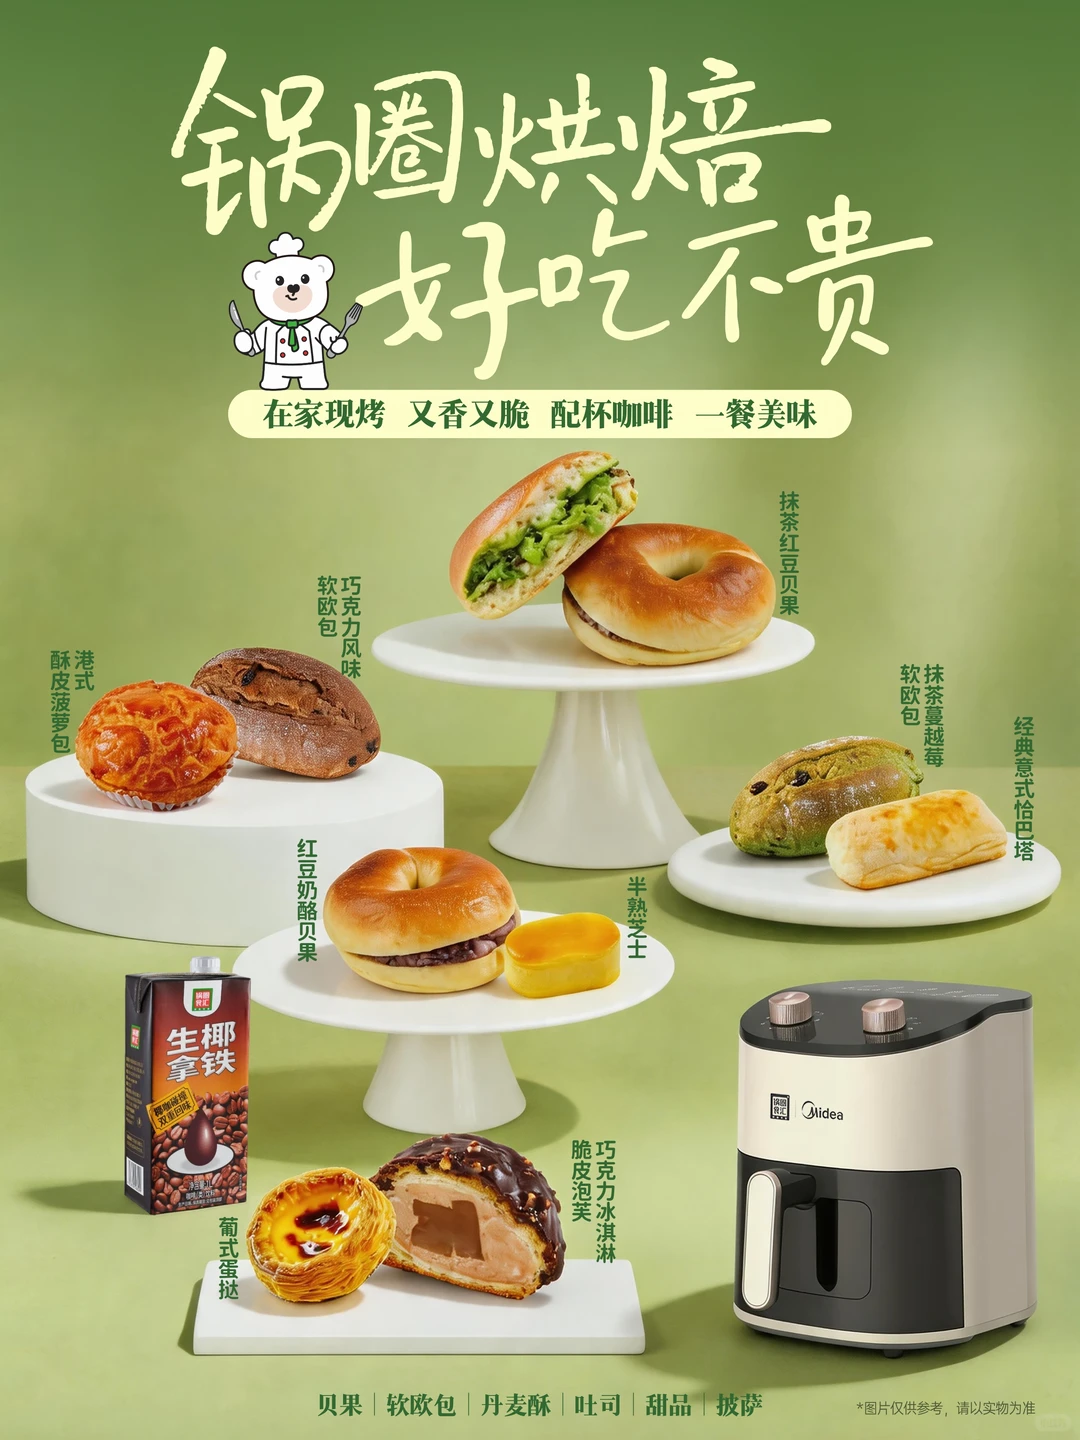
锅圈把冷冻烘焙当作从“火锅食材店”转向“家庭餐饮平台”的关键引流品类,已推出30多款产品,覆盖可颂、麻薯、蛋挞、披萨等,主打“在家现烤”。
大成食品从原料端切入,其烘焙香肠销量位居全国前列,今年连办烘焙菁英集训,围绕肉松、三明治、恰巴塔、卖场烘焙等主题搞研发,并为14个连锁系统开发36个定制品项。屏荣食品深耕冷冻甜品二十余年,脆皮泡芙、爆浆麻薯等解冻即食产品覆盖餐饮、便利店、茶饮多类渠道。
连盼盼这样的休闲食品巨头也下了场。11月10日的30周年盛典上,盼盼将冷冻烘焙作为独立战略品类发布,三大系列30个品项集中亮相;其在安徽滁州建成的5G冻转鲜车间,布局瑞士卷、慕斯等六条高端产线,一款9.9元的奶油华夫饼在盒马上市首月购买人数超10万,连续两个月稳居盒马烘焙榜第一。
集体转身的底气与算盘
先看赛道本身。欧睿国际《2026烘焙白皮书》显示,2025年中国冷冻烘焙市场规模已突破200亿元,年复合增长率超过20%;红餐产业研究院预计,2026年这一数字将达420亿元。更诱人的是渗透率差距:中国预制冷冻烘焙渗透率约10%,而美国、日本等成熟市场已达30%-50%,中间是数倍的增长空间。
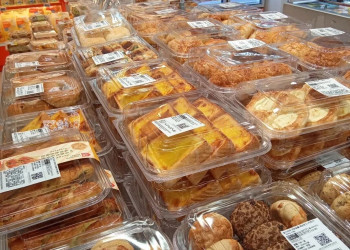
再看需求端的变化。中国烘焙食品零售市场规模已从2021年的约4700亿元增至2025年的6600余亿元,但增量正从传统烘焙门店转向“烘焙+”:山姆、盒马等商超把烘焙区做成引流引擎,大润发、永辉的烘焙销售额已占门店销售的8%-10%;便利店、咖啡茶饮连锁也把冷藏柜腾给解冻即食的面包甜品。这些渠道的共同点是——不专业做烘焙、供应链依赖外部,恰好是冻品企业的主场。
对企业自身而言,账同样算得过来。速冻饺子、汤圆的存量竞争日趋白热化,冻品企业急需第二增长曲线;冷冻烘焙的利润也更厚,安井2025年整体毛利率为21.60%,而专业选手立高的冷冻烘焙业务毛利率达31.77%,中间隔着十多个百分点。此外,冰蛋挞、冰面包等“冰感烘焙”走红,还顺手解了冻品行业夏季淡季的老难题。
手握好牌,能否打通市场?
冻品企业做烘焙,牌面上确实占优。
其一是冻转鲜。现烤模式受制于人力成本、门店坪效和服务半径,长保常温品又隔着一层“刚出炉”的距离。冻转鲜以工业化实现标准化、靠冷链打破地域半径、借终端复热还原现烤口感,一次打通了消费端的“新鲜+便利”、渠道端的“高坪效+低损耗”与产业端的“标准化+可复制”。盼盼奶油华夫饼冷冻出厂、复烤鲜食的爆卖,正说明门店级口感可以全国化交付。

其二是供应链底子。中央工厂生产、冷链配送、终端解冻即食——这套冻品企业服务速冻米面多年的能力,可以原样复用到烘焙:冷库、冷链车、全国经销商网络、深厚的B端客户资源都是现成的。安井的商超便利渠道、千味央厨覆盖的数十万餐饮门店,与冷冻烘焙天然协同。
其三是时机。冷冻面团把“短保”变成可控的保质期,让面包走出单店半径;而这条赛道至今没有真正的全国性龙头,区域玩家与跨界者同台竞技,窗口期仍在。
但打通市场并非坦途。烘焙对工艺极其敏感,起酥层次、发酵状态、复烤还原度,每一环都比水饺汤圆难得多;C端消费者认的是“面包好吃”,不是“冻品大牌”,品牌心智需要重做;渠道打法也大不相同,会员店、即时零售各有各的逻辑。深耕多年的专业选手在前,冻品企业要抢的是增量渠道,而非存量蛋糕。能否打通,关键在于从“卖产品”转向“卖能力”——谁能把冷冻烘焙做成可复制的供应链服务,谁就有机会坐稳前排。
新食材观察
广州酒家的15.51亿元,为这场集体转身添了一个注脚:冷冻烘焙不再是谁的“副业试验”,而是被写进战略的核心赛道。烤箱边的机会真实存在,但比拼的不再只是产能与价格,而是口感还原、渠道协同与供应链效率的综合功力。从守着冷柜到走向烤箱,冻品行业的新故事,才刚刚开讲。
阅读1211
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
两菜一饭14.9元:2600家唐久便利店,正在重做鲜食生意
唐久便利店推出14.9元两菜一饭,利用中央厨房和冷链配送降低成本,预制菜行业面临渠道和模式变革,便利店鲜食工厂成为新机遇。
新食材 1607阅读 6天前
-
一瓶蚝油开始“追星”了
调味品牌林小生与AI漫剧联名,探索新营销模式,推动行业向年轻化转型。
新调味 1727阅读 6天前
-
深耕校园特渠二十年,增源商贸总经理温洪梅:责任使命比高毛利更重要
增源商贸总经理温洪梅深耕校园特渠二十年,强调食品安全和责任担当,以朴素原则在竞争激烈的市场中站稳脚跟。她拒绝高毛利产品,注重线下服务和产品品质,拓展多元特渠场景,并提醒同行不要被高毛利迷惑,要守住风险底线。
食品板 1411阅读 6天前
-
礼盒矩阵全面发力,轻上抢占春节饮品旺季!
轻上健康饮品礼盒矩阵全面发力,精准承接消费者年货需求,涵盖中式养生、儿童成长、年轻悦己、解油解腻四大场景,联合精耕服务助力经销商旺季动销。
食品板 1351阅读 6天前




 冀公网安备13010202002096


