




温氏VS圣农三季度:一个扛住了,一个赚到了
新食材 7小时前
10月,两家鸡肉巨头先后交卷。
16日,白羽肉鸡龙头圣农发展披露三季报:前三季度营收167.73亿元,同比增长14.06%,归母净利8.08亿元;第三季度扣非净利3.34亿元,同比增长30.04%,创2021年以来单季新高。
21日,黄羽肉鸡龙头温氏股份交卷:前三季度营收721.97亿元,同比下降4.74%,归母净利亏损49.61亿元。但同一份报表里,养鸡业务是亮的:第三季度肉鸡销量1.26亿只,收入37.31亿元,毛鸡均价从7月的11.49元/公斤升到9月的14.20元/公斤,同比涨4.95%。二季度亏32.96亿元,三季度收窄到5.96亿元,靠的就是鸡。
一个赚在明处,一个扛在暗处。两只鸡的差别,比数字更有意思。
两份财报,一本账
温氏亏的49.61亿元,跟鸡没多大关系。前三季度肉猪出栏2651.17万头,同比降4.18%,销售收入353.94亿元,跌22.96%;9月毛猪均价10.75元/公斤,同比跌18.44%。猪价击穿了成本线。
鸡是另一回事。前三季度肉鸡出栏9.96亿只,收入260.01亿元,占主营近四成。7到9月,销量从1.13亿只走到1.26亿只,收入从27.21亿元走到37.31亿元,价格一路上行。
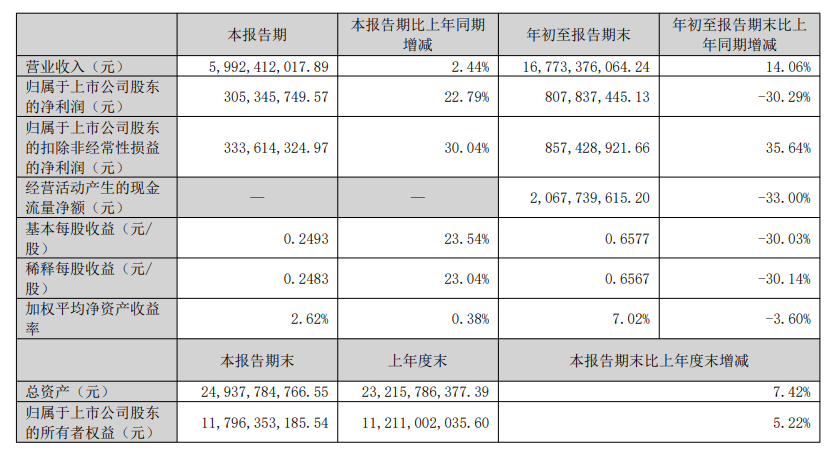
▲圣农三季度业绩报告
圣农的账本干净得多,但也经不起细看。前三季度归母净利8.08亿元,同比下降30.29%,去年并购安徽太阳谷,46%股权重估计了6.29亿元投资收益,今年只有1815万元。剔掉这块,扣非净利8.57亿元,增长35.64%。第三季度营收只增2.44%,扣非利润却涨了三成,毛利率从12.17%升到13.44%。
一句话:温氏的量在收、价在跌,靠鸡回血;圣农的量没怎么动,靠成本和结构挤出利润。
产品决策上,分野更清楚。温氏上半年肉猪收入266.48亿元、肉鸡174.32亿元,是标准的“两条腿走路”:猪打主力,鸡做缓冲。圣农把一只鸡从头吃到尾:育种、饲料、养殖、屠宰、深加工,鸡肉制品直接卖给百胜、德克士这些连锁餐饮。
渠道也不一样。温氏的鸡大量仍走活禽和批发市场,靠区域经销分销;圣农的鸡进的是工厂和餐厅后厨,是订单式生产。
同样一只鸡,一个在批发市场论斤卖,一个在合同里按吨交。
一只走品质,一只走效率
黄羽鸡的底牌是“好吃”。
它是中华土鸡,长得慢、肉紧、有风味,广东人叫“有鸡味”。这门生意过去靠活禽市场,一只鸡值多少钱,看毛色、看脚、看重量。
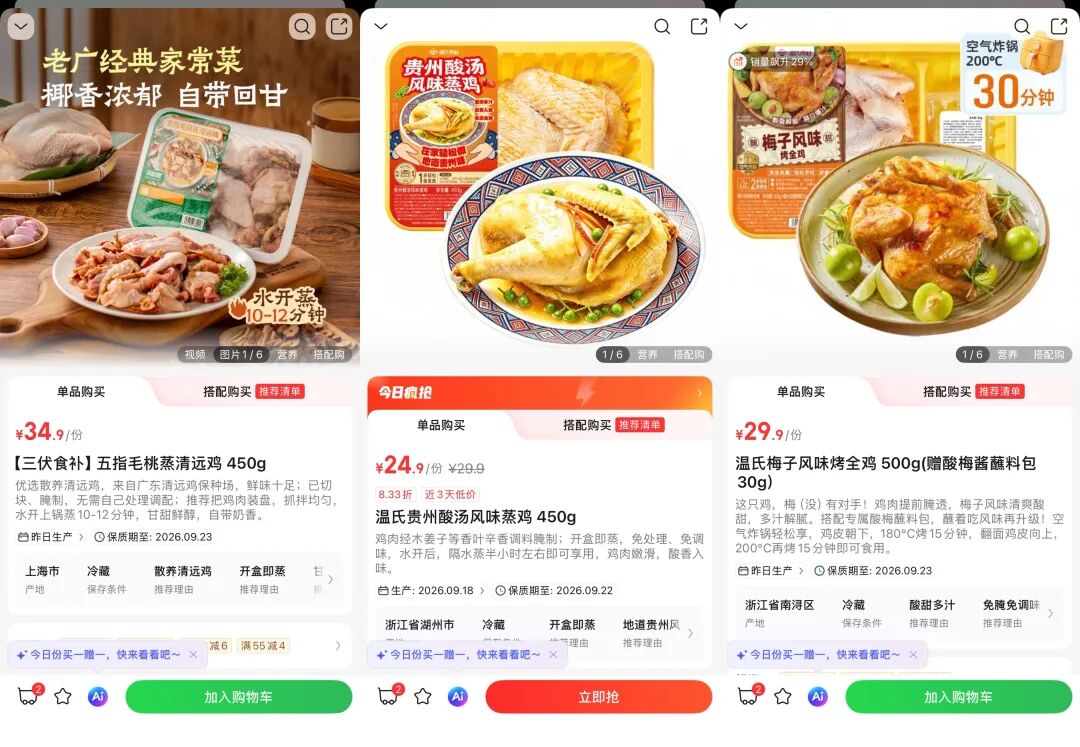
但活禽这条路在收窄。禁售活禽的城市越来越多,倒逼黄羽鸡往冰鲜走。2025年冷鲜黄羽鸡增速17.7%,叮咚买菜一个平台卖了650万件、1.9亿元;湘佳的冰鲜占比一路往上,预制菜也在放量。
这是品质化的路径:把风味做成溢价,把活禽做成冷鲜,把一只鸡做成一道菜。
白羽鸡的底牌是“便宜”。
42天出栏,料肉比低,一只鸡被拆成胸、腿、翅、爪、架,进快餐店、进团膳、进超市冷柜。它不讲风味,讲标准化:同样的重量、同样的口感、同样的价格,一万家店一个味。
圣农的护城河就建在这儿。它有自主种源“圣泽903”,前三季度研发费用1.21亿元,增长39.44%;有从孵化到熟食的全链条;有B端大客户的长期订单。所以当山东毛鸡跌到2.85元/斤、养殖户单只亏3到4元的时候,圣农的毛利率还能往上走1.27个百分点。
一只鸡在赌“值多少钱”,一只鸡在赌“省多少钱”。前者拼品牌和渠道,后者拼规模和效率。
两只鸡的下一站
先看眼下的价格。9月,黄羽鸡毛鸡均价14.20元/公斤,同比涨4.95%;白羽鸡毛鸡均价跌到3.28元/斤一线,同比跌超一成,种蛋、鸡苗、毛鸡、分割品四个环节同步探底。同一个秋天,两条曲线。
但把时间轴拉长,白羽鸡的问题不在需求,在节奏。2024到2025年,祖代更新量连创历史新高,这批产能今年下半年集中变成毛鸡,供给压顶;与此同时,2026年海外禽流感让引种受限,祖代更新量降了一成多,父母代鸡苗涨到53元/套,头部企业订单排到了2027年一季度。

也就是说,今年的过剩和明年的短缺,是同一件事的两面。
黄羽鸡的节奏正好相反。父母代存栏在历史低位,去化是被亏损逼出来的,供给收缩“已经锁定”;需求端又在往冰鲜、预制菜迁移。温氏自己的判断是,2026年中华土鸡供应收紧,全年鸡价好于上年,呈恢复性上涨。
再往远看,两只鸡会走向两个身份。
近日,中华土鸡蓝皮书隆重发布,黄羽肉鸡的另一个身份“中华土鸡”重磅亮相,为黄羽肉鸡产业重塑品牌力,未来的黄羽鸡会越来越像消费品:有品牌、有产地、有做法、有身份,价格由消费者说了算。它的对手不是白羽鸡,是猪肉、是牛肉、是餐桌上别的选择。
白羽鸡会越来越像工业品:种源自主、成本极致、按订单生产。它的对手也不是黄羽鸡,是巴西和美国的鸡肉,是进口报价。
一个往上走,争溢价;一个往下沉,争效率。中间地带会越来越窄。
新食材观察
温氏亏49.61亿元、圣农赚8.08亿元,这两个数字放在一起,很容易被读成“猪拖累了鸡”或者“白羽打败了黄羽”。都不对。
真正值得看的是这两行:温氏的鸡在猪价最差的时候,把三季度的亏损从32.96亿元拉回5.96亿元;圣农在毛鸡跌破成本线的时候,毛利率反而往上走了1.27个百分点。
一个靠品类之间的对冲,一个靠链条之内的纵深。这是两种抗周期的方法,也是两条不同的路。
对食材企业来说,这两份财报提醒的其实是同一件事:周期挡不住,但可以选站在周期的哪一头。
阅读1185
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
东鹏饮料推出天然水产品,娃哈哈方便食品公司更名,星巴克首款即饮能量饮料上线 ……
东鹏饮料推出天然水,娃哈哈方便食品公司更名,溜溜梅预计6月15日上市,星巴克能量饮料上线,八喜冰淇淋业务恢复增长,维他苹果绿茶果味茶饮料上市,秋林冰格瓦斯上市。
食品板 1348阅读 1周前
-
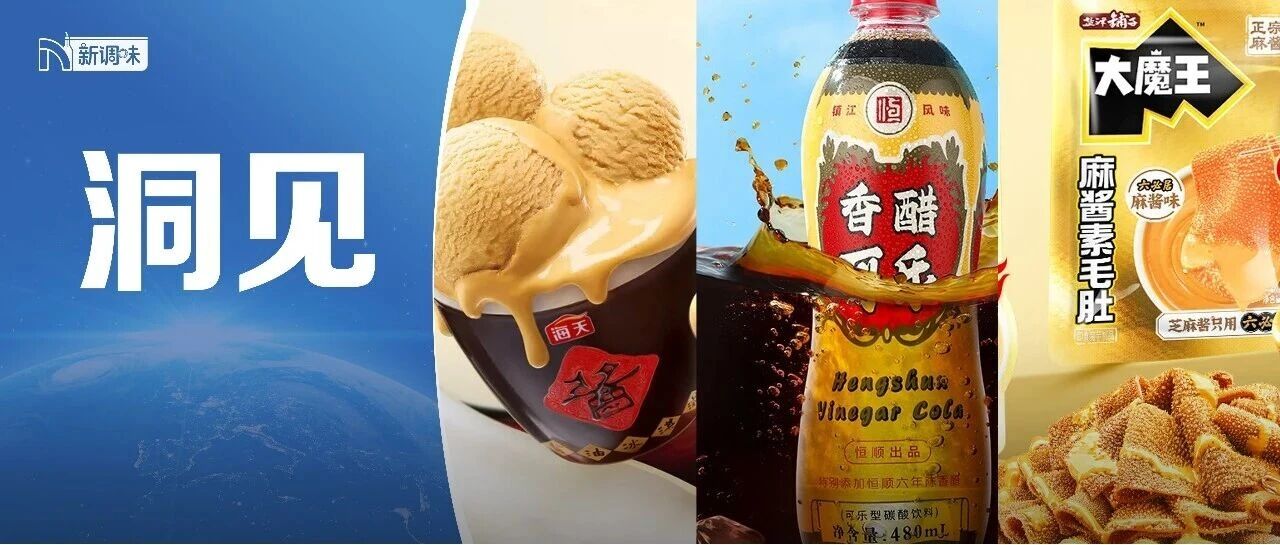
海天、恒顺、乌江、六必居……巨头争相布局,调味品正在“快”起来!
调味品巨头通过创新推出快消化产品,如酱油冰淇淋、香醋可乐等,以适应年轻消费者和拓宽市场。他们通过猎奇感营销、功能升维和零食化改造等路径,实现品牌年轻化和多元化。这一变革将推动行业从功能导向转向场景导向,从广撒网转向精准共振,并强调风味知识产权的重要性。
新调味 1280阅读 1周前
-
求购!火锅丸子、肥牛砖、进口虾籽、粽子礼盒……供货商请速联!
食材厂家对接渠道,渠道商寻找产品,高效厂商对接平台,留言合作详情。
新食材 1324阅读 1周前
-
食业周报丨新鲜零食店再添新玩家,良品铺子回应“卖菜”……
康师傅推出神农养方,良品铺子探索鲜生活,柠檬向右开业新鲜零食店,茉莉奶白布局零食赛道,涪陵榨菜开发魔芋海带笋类,德芙冰淇淋X Tims联名推出新品,信誉楼推出自有品牌低温鲜奶,让茶×永辉花香水上市,京东折扣超市落地淮南,鸣鸣很忙发反内卷倡议。
食业家 1379阅读 1周前



 冀公网安备13010202002096


