




啤酒下一张“增长地图”在哪里? | 财报深读②
酒说 15小时前
10月底,2026年啤酒上市公司三季报基本交卷(除华润啤酒外)。乍看之下,这是一份承压的成绩单:超半数企业营收、净利在下滑;同时国家统计局数据显示,前9个月规模以上企业啤酒产量2894.7万千升、同比下降6%,7、8、9三个月单月产量连续下滑,旺季不旺成为行业共同的关键词。
但如果只盯着营收数据和产量曲线,就会错过这份三季报真正的故事。翻开8家上市公司的报表,另一条曲线同样清晰:吨价在涨、结构在升、盈利质量在改善、新渠道在放量。国金证券测算,前三季度啤酒板块毛销差34.7%、同比提升1个百分点——总量在做减法,价值在做加法。
一个行业告别高增长,往往不是衰退的开始,而是成熟的开始。这份三季报,正是啤酒业在压力之下走向价值深耕的见证。
压力之下,基本盘仍显韧性
先看两张表。
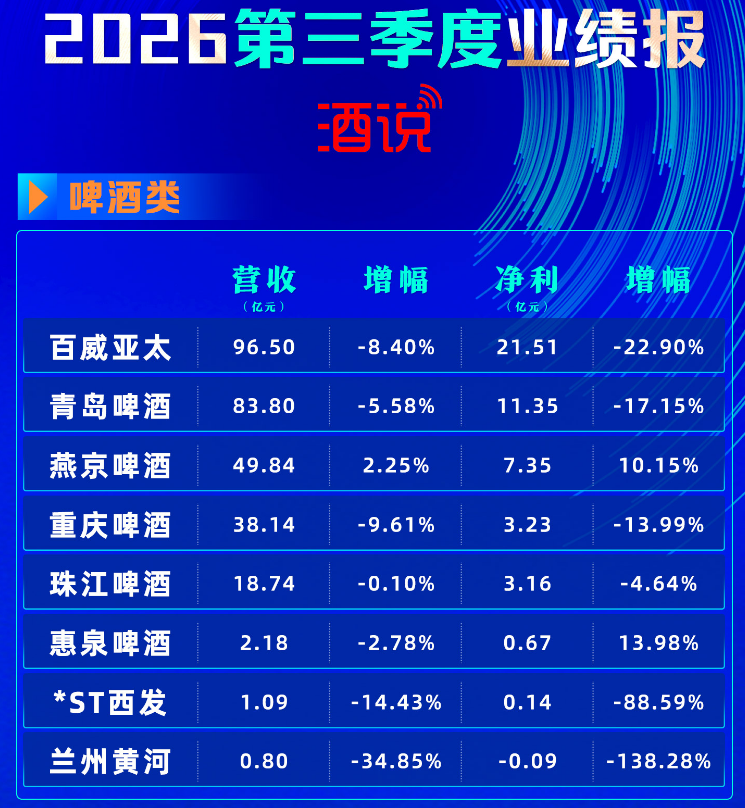
▲2026年第三季度(单季)主要啤酒上市公司业绩
客观地说,压力是真实的。三季度单季多数企业营收、利润下滑,只有燕京啤酒展现出双增态势。同时,成本端也出现扰动——国金证券数据显示,青岛啤酒、重庆啤酒、珠江啤酒三季度吨成本分别同比上涨6.5%、4.6%、4.1%,主要来自铝罐等包材与运输成本。
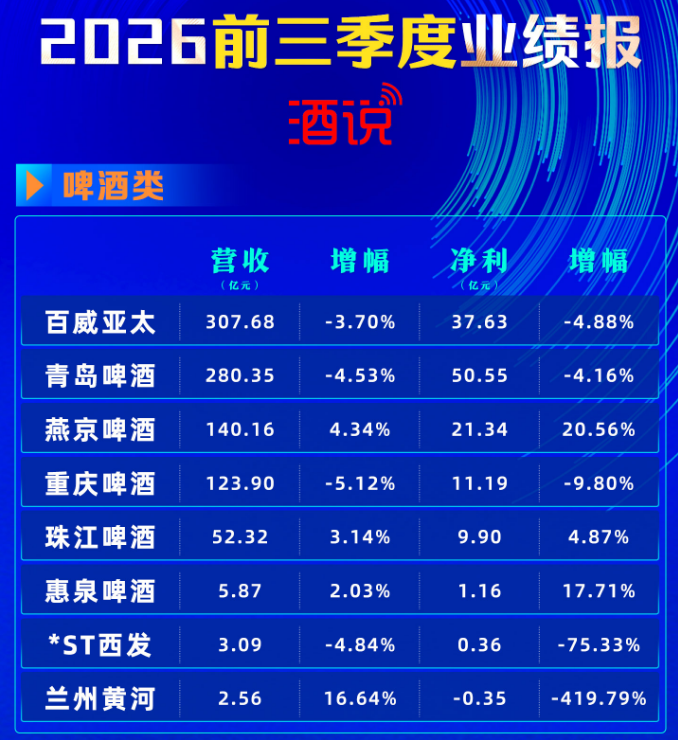
▲2026年前三季度主要啤酒上市公司业绩
但韧性同样是真实的。在产量下滑6%的大盘下,前三季度8家上市公司中4家营收正增长、3家净利正增长;板块前三季度毛销差同比不降反升,头部企业的盈利质量整体仍在爬坡。在行业最难的一个季度里,多数企业的盈利能力和经营效率不降反升——这正是这轮结构调整积淀出来的家底。
更值得一提的是成本端的预期。中银国际研报指出,2026年啤酒板块仍将受益于较低的原材料价格,综合麦芽成本有望同比下降超5%。成本红利尚在,包材扰动是阶段性的,行业的利润缓冲垫依然厚实。
结构升级,成为业绩重要支撑
即使在“旺季不旺”的行业背景下,这一季的结构升级,依旧能看到实打实的支撑。
最亮眼的是燕京啤酒。前三季度净利21.34亿元、同比增长20.56%,已超过2025年全年;核心单品U8三季度单季增幅38%、较上半年进一步提速,前三季度累计销量93.41万千升、同比增长30%,已超去年全年水平。
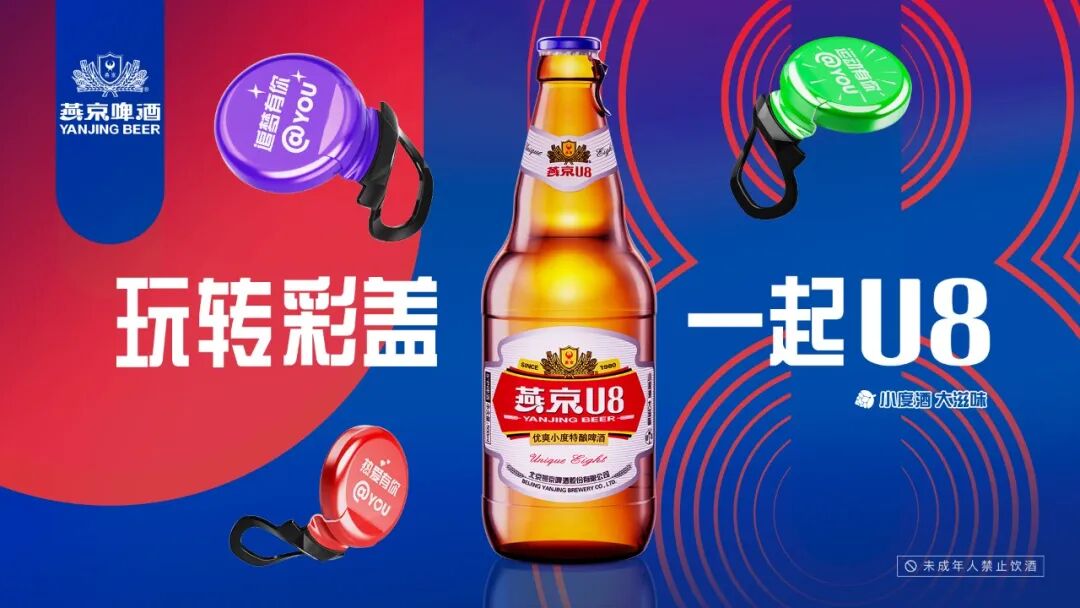
在行业产量下滑、现饮场景疲弱的背景下,燕京U8仍能加速放量——光大证券的评价一语中的:验证其仍处规模扩张期。3月底上市的高端全麦新品A10签约胡歌代言,与U8形成“大众+高端”双轮驱动,燕京的大单品体系正在从一枝独秀走向梯队作战。前三季度毛利率50.42%、同比提升3.23个百分点,净利率提升2.63个百分点,机构的研报称之为“利润率延续改善”。
青岛啤酒的结构成色同样扎实。前三季度虽销量下滑6.22%,但中高端以上产品销量逆势增长2%、占比提升至46%以上,白啤保持双位数增长,吨价不降反升——青岛啤酒没有用降价换份额,而是把宝贵的量让给了更高的价值。总量收缩、结构上移,这八个字是青岛啤酒三季报的注脚,也是整个行业的主线。
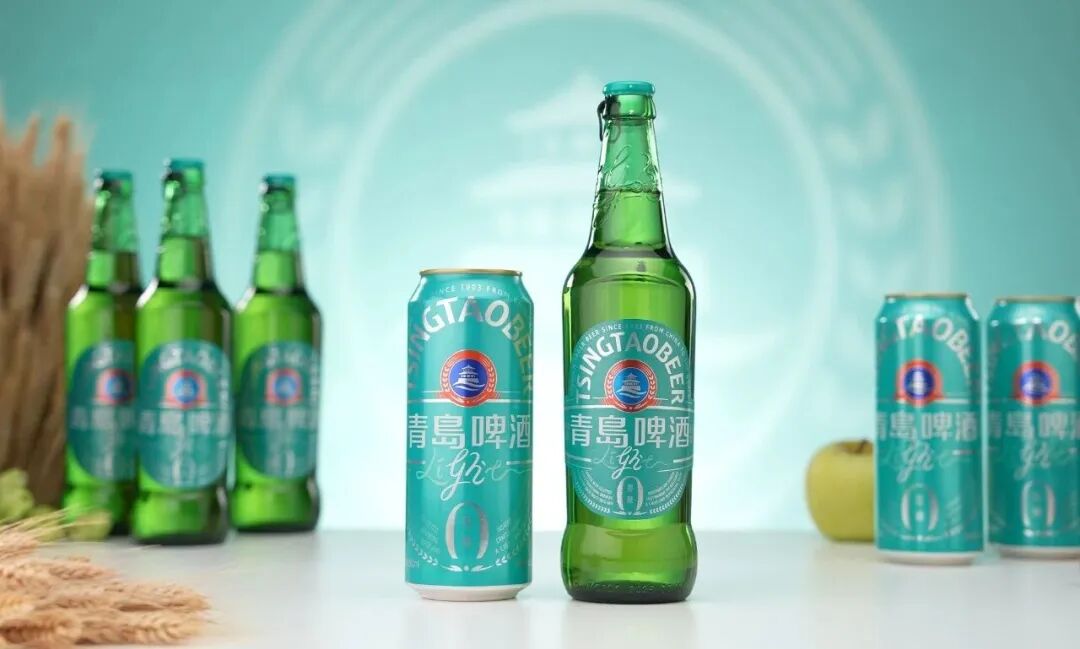
此外,零糖低卡的轻干快速成长、精酿与原浆持续放量、鲜啤30元价格带打开新空间——消费者用钱包投票的结果是:中国啤酒的高端化没有失速,只是从提价驱动切换到了产品与场景驱动,竞争维度从规模扩张全面转向价值深耕。
主战场迁移,增量空间正在显现
三季报里令人振奋的信号,其实藏在渠道结构里。
啤酒行业专家方刚给出过一个标志性判断:啤酒现饮与非现饮渠道比例已达45:55,完成结构性交叉。这不该被解读为“传统渠道的落幕”,恰恰相反——它意味着一个更大的消费版图被打开了:家饮、露营、朋友小聚、酒店、宿舍……啤酒的消费场景边界正在持续拓宽。
头部企业已经在新版图上落子布局:百威中国O2O渠道三季度实现双位数增长;青岛啤酒在40多座城市布局超1000家鲜啤“新鲜直送”门店,把“新鲜”做成新的高端化路径;重庆啤酒发力非现饮推新、提升罐化率;华润啤酒与歪马送酒达成合作;燕京啤酒持续推进“燕京9号”布局。华润啤酒董事局主席赵春武的判断是:即时零售“正在从一个低基数进入持续的高速增长期”,酒店、宿舍类场景正成为新增长极。
战略布局之下,新渠道的放量速度超出预期:珠江啤酒上半年电商收入同比增长494.81%、商超增长37.7%;青岛啤酒“新鲜直送”在美团闪购等平台的年成交额预计超过15亿元。这些数字今天在报表里虽只是补充项,但方向已经确定——每一轮渠道革命,最终都会长成行业的新基本盘。当然,客观地看,即时零售仍处在投入期,价格体系有待理顺,这正是从抢地盘走向精耕细作的必经阶段。
值得关注的是,存量竞争之下,格局的分化与路径的优化并存。头部五大集团的市场份额仍在提升,规模经济、品牌、渠道与供应链优势让巨头们在存量博弈中更具韧性;而区域酒企则在差异化、本地化中找到自己的生态位——深耕地方特色精酿、特色风味,避开正面交锋。酒类行业专家肖竹青给区域酒企开的方子一针见血:要么跳出根据地做全国化,要么做大即时零售、精酿风味酒等新场景——守,是守不出增长的。
把这份三季报放到更长的时间轴上看:产量下滑6%,但板块盈利质量在提升;旺季失速,但结构升级在加速;现饮承压,但新场景在放量。三升三降之间,中国啤酒行业正在进行又一次艰苦的进化。
行业没有需求侧的冬天,只有供给侧的旧地图。燕京用U8证明了主流价格带依然能跑出国民大单品,青岛啤酒用1000家直送店证明了“新鲜”可以成为新的高端化路径,百威在O2O上的双位数增长证明了巨头也在调整。换挡期的每一次颠簸,都是在为下一段加速蓄力。
11月26日-28日,来郑州国际会展中心,来华糖万商大会,一起向新渠道要增长!
*由于平台推送规则变更,请务必点击公众号主页右上角“三小点”,点击“设为星标”,以确保第一时间收到「酒说」的专业文章!
阅读1234
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
今世缘酒业前三季度营收86.66亿,第三季度净利增长31.59%
今世缘前三季度营收86.66亿,第三季度净利润增长31.59%
酒说 1509阅读 6天前
-
老白干前三季度营收30.32亿,Q3营收增长9.45%
老白干酒2026年前三季度营收30.32亿,第三季度营收增长9.45%,100元以上价格带白酒收入15.58亿。
酒说 1306阅读 6天前
-
水井坊前三季度营收19.55亿元,第三季度单季营收同比增长2.69%
水井坊前三季度营收19.55亿元,第三季度营收同比增长2.69%,利润总额2.96亿元,净利润扭亏为盈,创年内新高。
酒说 1392阅读 6天前
-
贵州茅台前三季度实现总营收1332.84亿元,归母净利润644.67亿元
贵州茅台前三季度营收1332.84亿元,净利润644.67亿元,Q3单季营业总收入410.06亿元,归母净利润199.51亿元,现金余额1959.91亿元。
酒说 1294阅读 6天前



 冀公网安备13010202002096


