




肠驱直入,焙见未来!安井厦门这场发布会释放出了什么信号?
新食材 16小时前
一个主题,藏着安井的布局
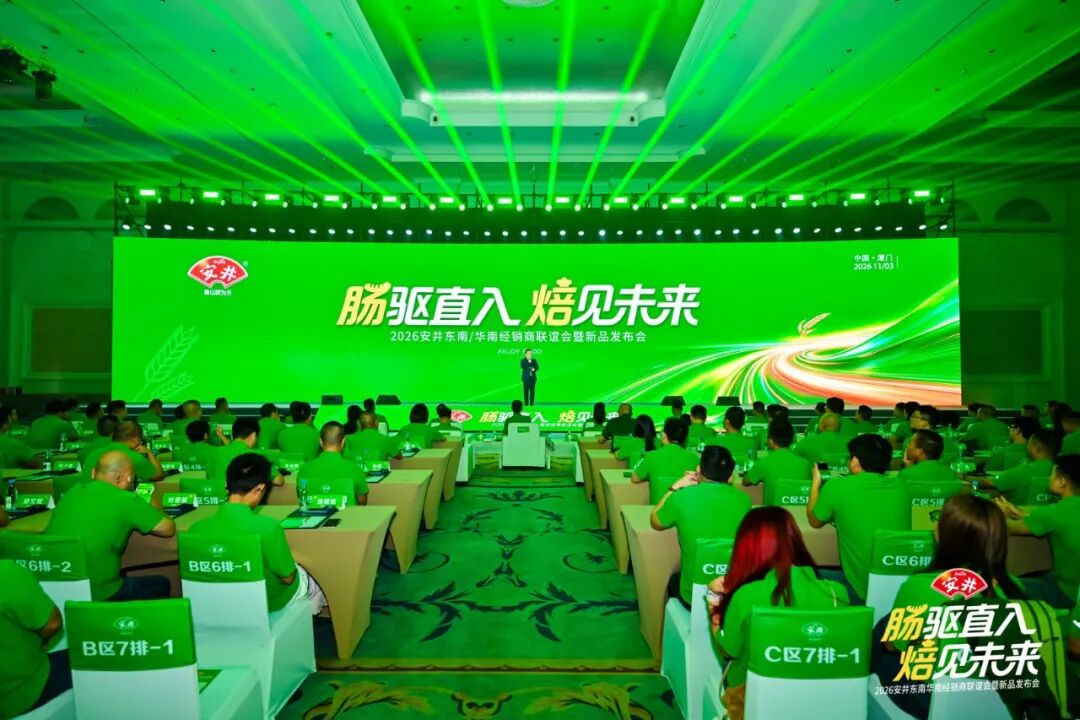
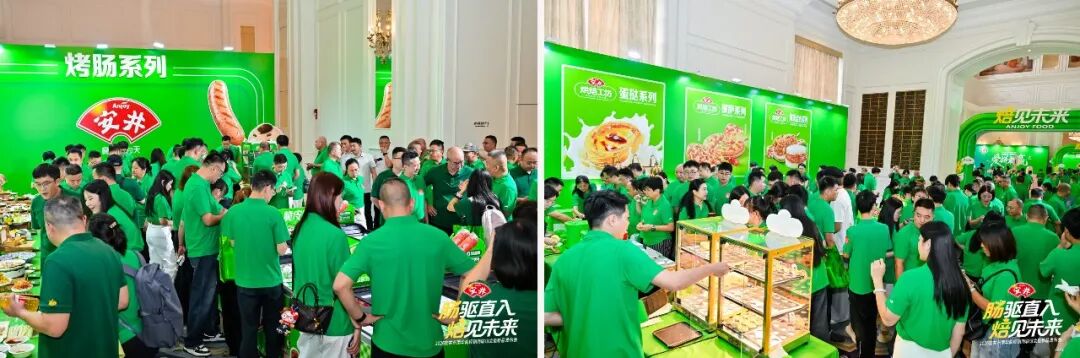
大会现场,“肠驱直入 焙见未来”主题字熠熠发光。安井集团董事长刘鸣鸣,联席董事长、总经理张清苗等出席,与来自东南、华南的大区团队和经销商同场而坐。把这样一场大会放在总部举办,既借主场之利,也为这八个字添了几分分量,意义非凡。
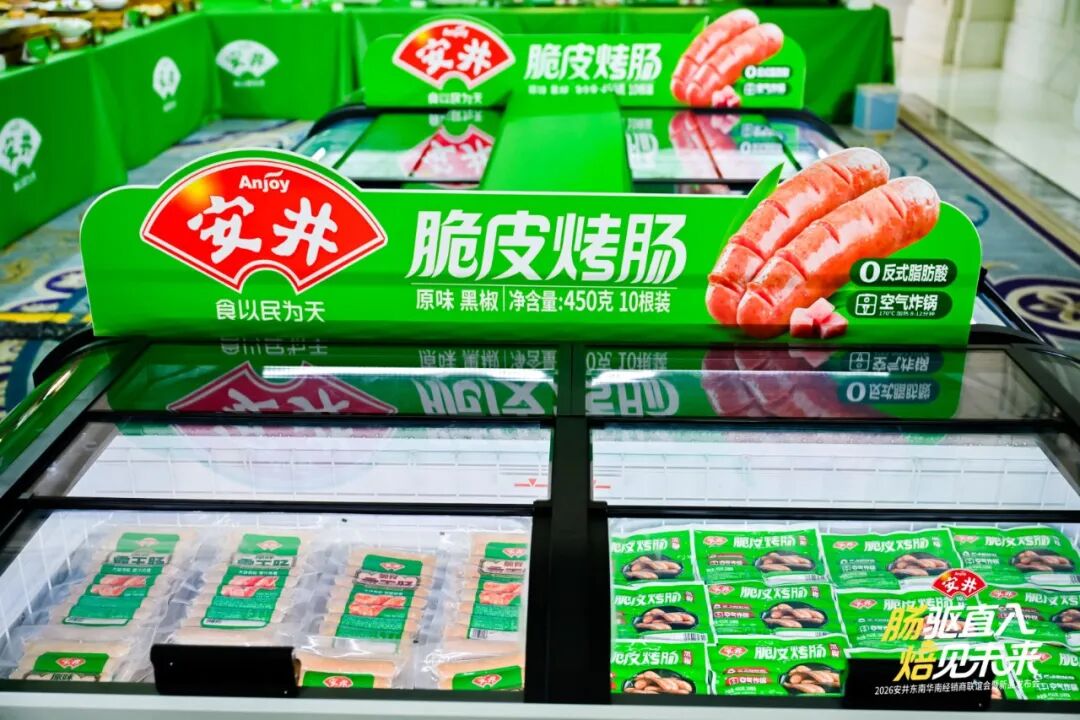
“肠驱直入”有底气。安井烤肠从一条产品线,已经升格为了与火锅料制品、米面制品并列的主业第三大板块,规模越做越大,朝着“两到三年跻身第一梯队”的目标奋进。“焙见未来”有后劲。前三季度,安井烘焙食品收入1.46亿元、同比增长355.32%,增速明显。
“肠驱直入 焙见未来”背后是安井清晰的增长思路:烤肠支撑当期规模,烘焙打开远期空间。

一根烤肠,烤出第三增长极
一个品牌,落子一条新曲线
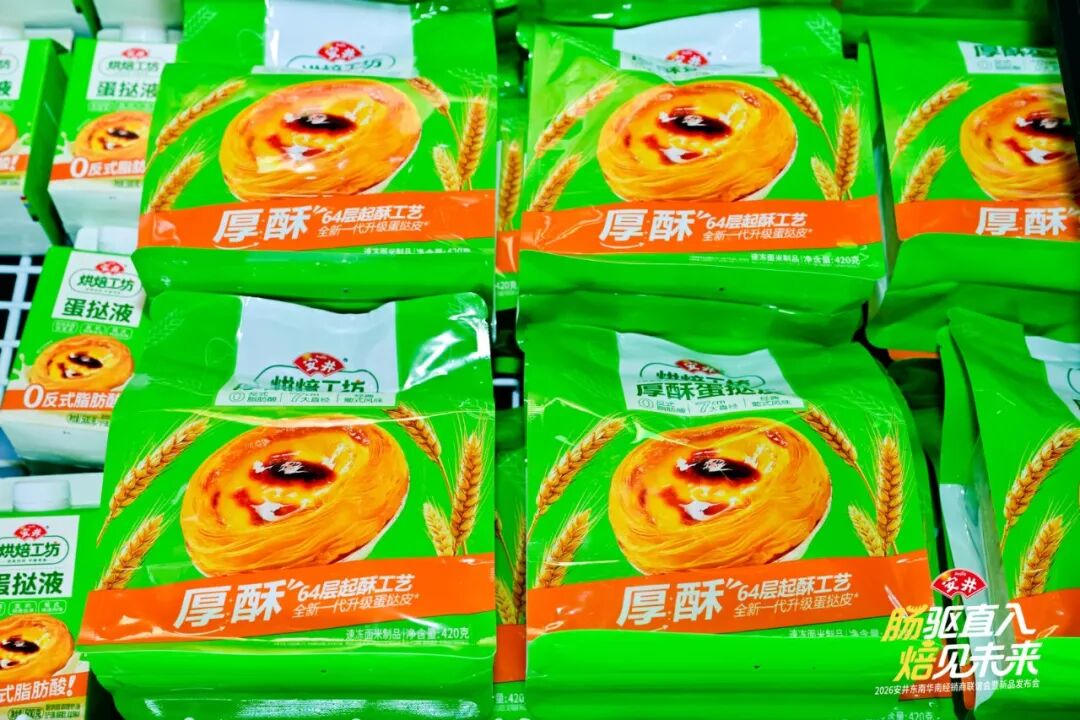

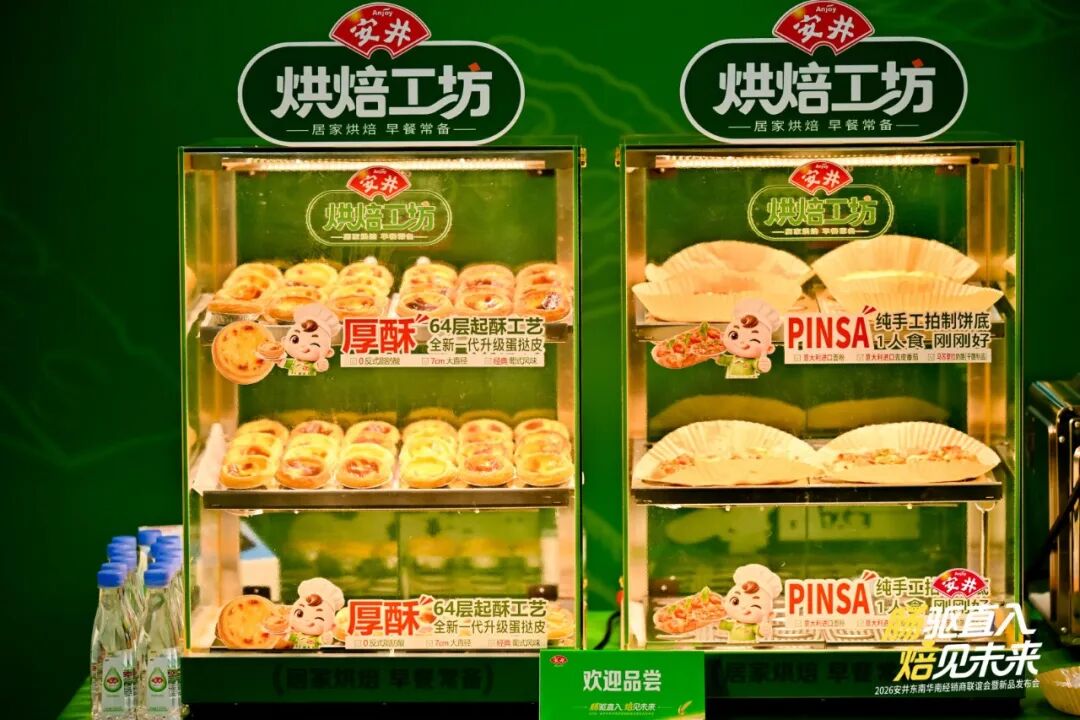
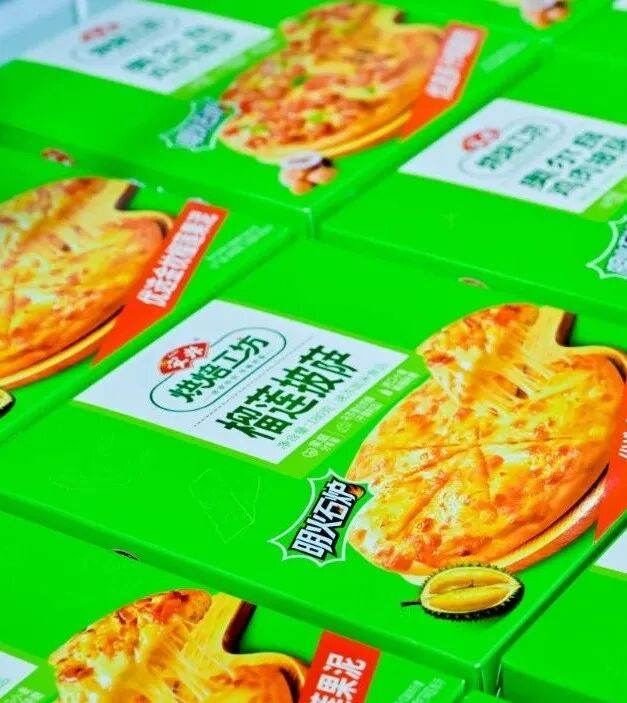
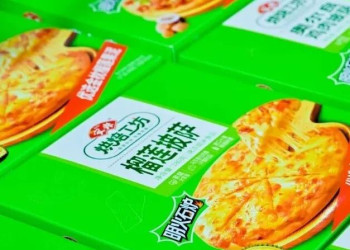
近期,“安井烘焙工坊”系列新品上市,重点推出披萨、蛋挞两大系列:圆形披萨与船型PINSA分别适配家庭分享和一人食需求,厚酥蛋挞系列则围绕酥皮口感形成差异化,并搭配蛋挞液、组合装等产品,兼顾商户经营与家庭便捷制作场景。货给到终端,安井把支持也一起给到——进场费、陈列、布置、推广、短视频、物料,六大支持一并到位,产品均顺着现有经销网络快速铺开。
新食材观察

阅读1031
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
华昱2026全国经销商峰会成功举办,以全链鲜战略助力肉制品产业升级
华昱2026全国经销商峰会发布热鲜肉制品标准,推动产业链合资签约,助力肉制品产业升级。500+经销商参会,现场签约火爆。华昱明确‘鲜战略’五大发展方向,构建现代绿色食品产业生态。
新食材 1550阅读 6天前
-
冷库地坪不停工快修,冻品厂商都在用,“凹立平”到底有什么魔力?
“凹立平”地坪快修材料在冷库地坪修补中表现出色,具有施工简单、抗冻高效、耐久耐用、绿色环保和经济实用等特点,有效解决冷库地坪修复难题。
新食材 1403阅读 6天前
-
雀巢5355亿、百事4893亿…国际巨头三季报出炉,透露这些新看点!
亿滋、达能、百事、可口可乐、雀巢等国际食品巨头第三季度业绩出炉,中国市场成为增长亮点,部分品牌实现两位数增长,但也有品牌面临挑战。
食品板 1521阅读 6天前
-
伊利前三季度净利降15.56%,农夫山泉水溶C100推联名款,柠檬共和国渠道定制款上新……
农夫山泉推出小王子联名款水溶C100,柠檬共和国上新多款气泡果汁,伊利前三季度净利润下降,梦龙上调全年增长预期,新乳业净利润增长,海天味业营收增长,鸣鸣很忙仓库增至81座。
食品板 2039阅读 6天前



 冀公网安备13010202002096


