




统一前9个月利润超21亿,高端方便面成为增长“定盘星”!
食品板 3小时前
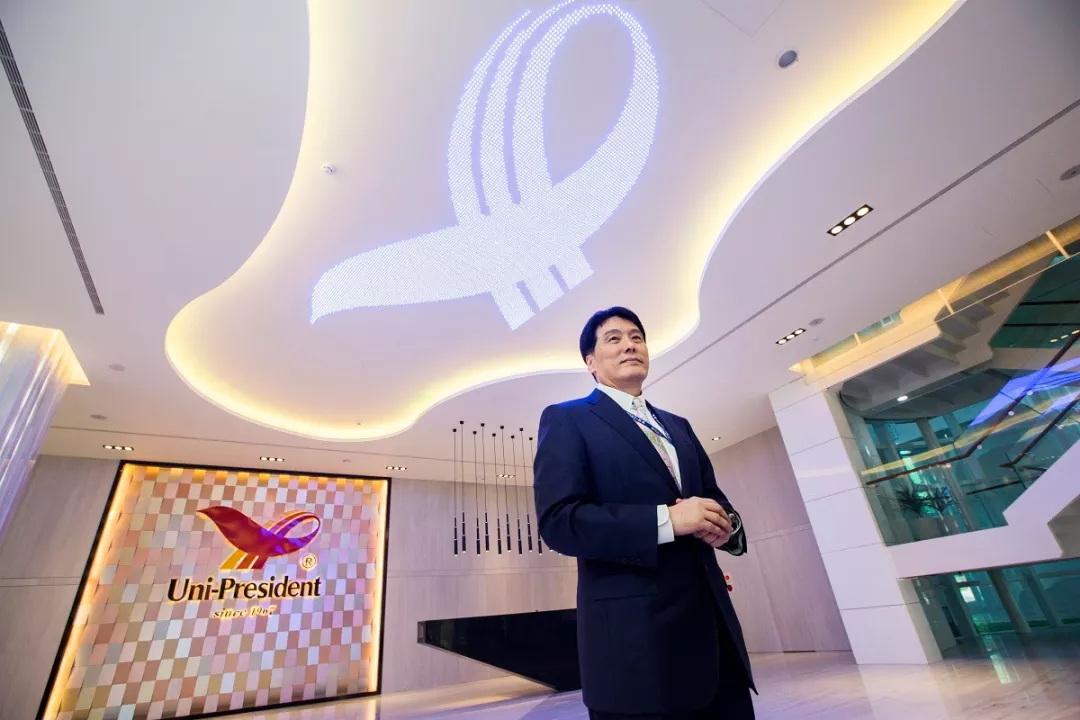

11月5日,统一中控发布内幕消息公告,因台湾地区有关规定(包括台湾证券交易所的规定)要求,其最终控股股东统一企业须就通过子公司投资情况向台湾市场披露某些信息,相关资料为截至2026年9月30日止9个月公司及部分子公司的未经审计税后利润(损失)。

公告显示,截至2026年9月30日止9个月,统一企业未经审计税后利润为人民币21.32亿元,相比去年同期的20.13亿元,增长了1.19亿元。其中,“哈尔滨统一”继续遥遥领先,利润为6.51亿元;“广州统一”位列第二,为人民币3.44亿元;“昆山统一”为2.90亿元,“上海统一”为2.01亿元。

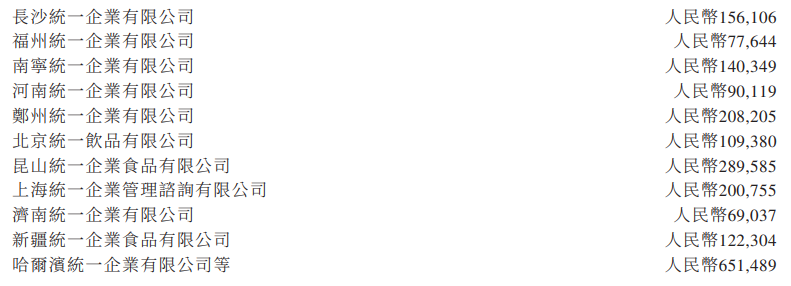
此外,今年前三季度,统一亚洲控股有限公司税后利润约21.44亿元,统一企业香港控股有限公司约为21.43亿元,统一中国投资税后利润约为21.70亿元。
 高端面成“压舱石”,阿萨姆扛起饮品大旗
今年前三季度,食品板块(方便面)成为统一利润增长的“压舱石”和“定盘星”。
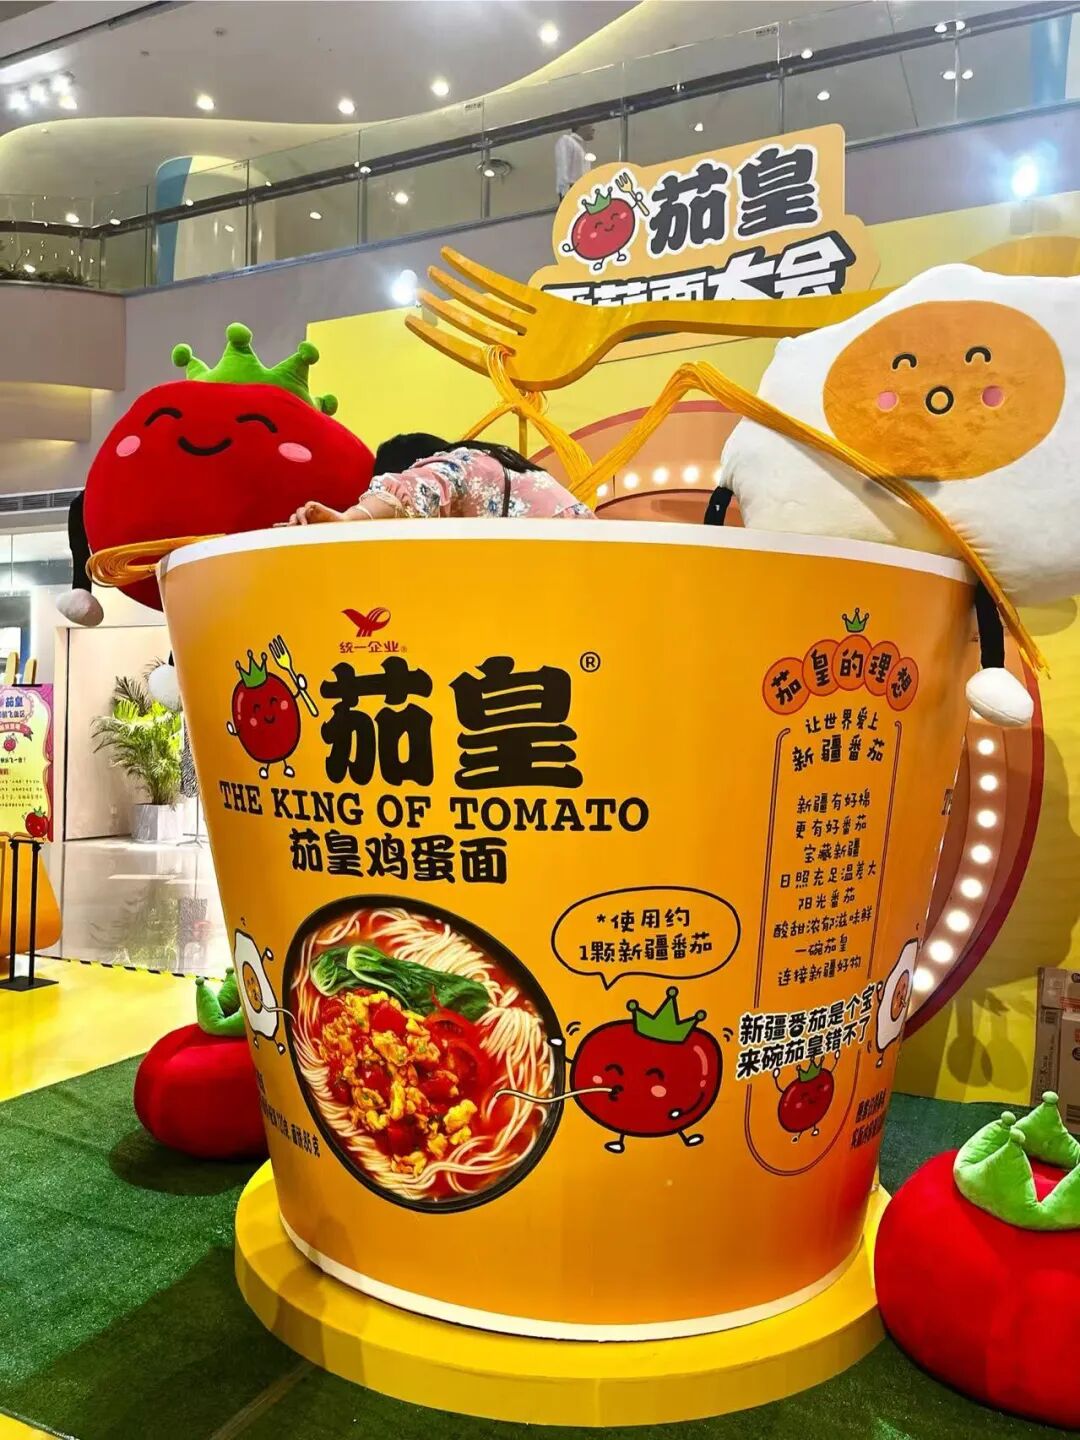
虽然方便面行业大盘总量增长有限,但是统一旗下汤达人、茄皇、满汉大餐三大高端矩阵持续跑赢大盘:茄皇保持双位数增长,满汉大餐发力会员店、定制款,汤达人靠限定款、口味迭代持续稳住溢价,拉高整体食品板块毛利率。同时,低端走量面占比持续收缩,低毛利SKU主动精简,同样的产能、同样的渠道费用,产出更高毛利。
相比之下,统一饮品板块整体表现两级分化:一方面,传统茶饮料、果汁下滑承压;另一方面,阿萨姆奶茶依然是稳定的增长引擎,上半年奶茶板块同比增长7.3%,在即饮奶茶赛道保持领先份额,低糖茉莉奶绿等新品承接健康化需求,打开新的增量空间。

 渠道策略调整,从“广撒费用”转向“精准场景投放”
2026年,统一的渠道打法明显转向:从“广撒费用”转向“精准场景投放”,费用效率得以优化。
具体来说,统一不再盲目铺流通、砸低价促销,而是重点深耕六大核心场景:餐饮宴席、礼品、运动、休闲、园区、教育场景,同时发力会员店、特渠、便利店等高势能渠道。在流通端,减少低效价格战,控制恶性搭赠、低价甩货;把资源倾斜到价差稳定、动销健康的终端;行政费用持续优化,营销投放更聚焦核心大单品,费用投入产出比改善,避免“增收不增利”。
事实上,统一近年来持续做“瘦身”,砍掉一批动销弱、毛利薄的长尾SKU,资源集中供给汤达人、茄皇、阿萨姆、满汉大餐等少数核心大单品。同时,雅哈咖啡聚焦华东等优势区域做场景深耕,不盲目全渠道铺开,用小而精的打法获取稳定利润,避免大面积投入带来的费用浪费。
 原料成本红利凸显,毛利率抬升
值得一提的是,今年包装、油脂、糖、面粉等大宗原料价格相对平稳,对比去年同期高位,统一在成本端的压力大大缓解。
再叠加产品结构升级(高毛利单品占比提升),共同推高了统一整体毛利率。这一点,在统一年中财报已经有所体现。今年上半年,统一实现收益约173.21亿元,同比增长1.4%;归母净利润约14.02亿元,同比增长9.0%。同时,毛利率也从34.3%提升至35.0%。很显然,毛利空间打开成为统一利润上行的重要基础,营收小幅增长、利润弹性更大,就是典型的“产品结构+成本红利”效应。
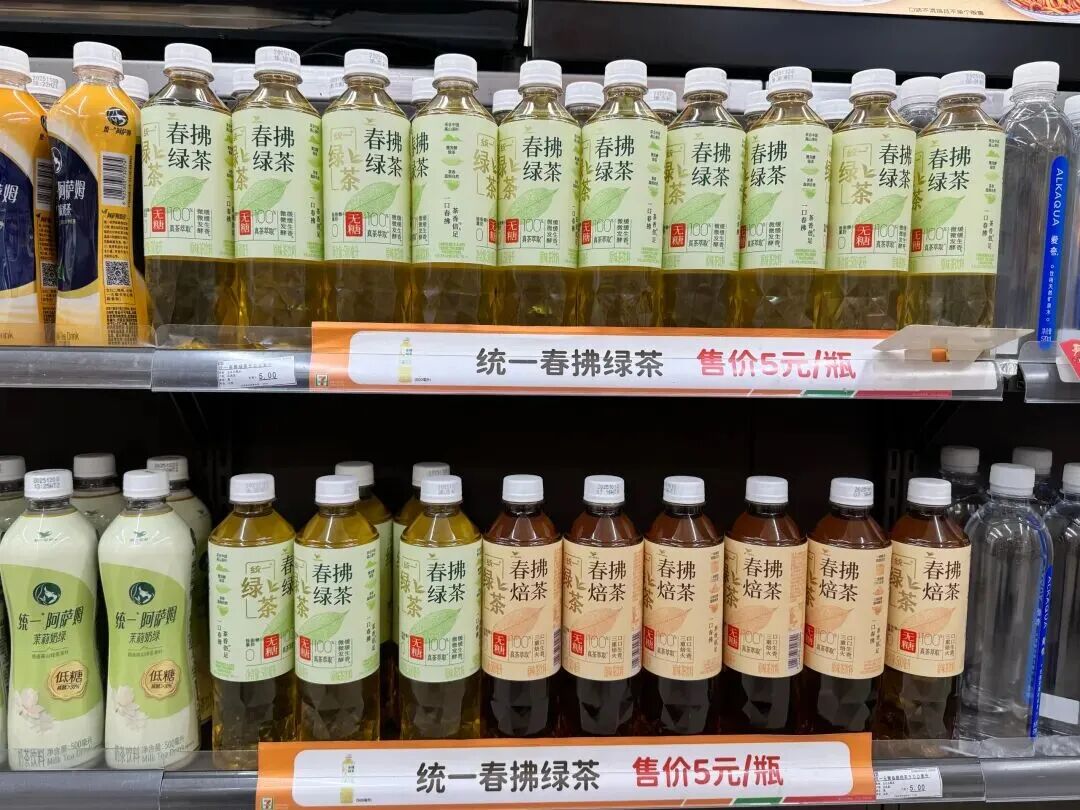
当然,虽然前三季统一的利润增长堪称亮眼,但是问题和挑战同样存在:比如,饮品业务特别是茶饮料和果汁衰退,只能靠阿萨姆撑场面;比如,终端动销越来越难,很多产品挤在经销商的仓库吃灰;再比如,很多统一人纷纷吐槽,“公司赚的钱更多了,一线员工的收入却更少了”……
对于统一的这份成绩单,您怎么看?欢迎留言,发表您的意见。

阅读1158
本内容仅代表作者独立观点,不代表平台立场,食业头条仅提供信息存储空间服务。
未经允许不得转载,授权事宜请联系shiyetoutiao2026@163.com;如对本稿件有异议或投诉,请联系shiyetoutiao2026@163.com
 好文章,值得鼓励
 好文章,值得分享
相关文章
-
国联卖烤鱼、大湖做卤味、獐子岛即食参:水产企业三季度集体抢“新货架”
水产企业三季度纷纷转向新渠道,如山姆、盒马、叮咚、抖音等,推出深加工和预制菜品,实现业绩增长。国联水产、獐子岛、大湖股份等企业通过产品创新和渠道适配,完成了从卖原料到卖商品的转变。
新食材 1522阅读 6天前
-

味精大王,杀向“复调”赛道
莲花控股推出新品山海鲜复合调味料,旨在从味精大王向鲜味大王转变,通过原料、技术和价值三重复合,满足消费者对健康、天然、便捷调味的需求。此举标志着莲花在调味品领域的战略升级,并有望推动行业向更健康、高端的方向发展。
新调味 1703阅读 6天前
-
从16个点位干到50+院校!石家庄这位经销商,靠「冰柜+货盘」把校园特渠做透了
麒源商贸通过聚焦校园特渠,采用自有陈列阵地、定制化货盘和精细化服务,成功从传统流通转型,实现校园业务占营收60%-70%,并拓展至其他特渠场景。
食品板 1556阅读 6天前
-
麦德龙自有品牌上新蜂蜜水,香飘飘推新瓶装红豆奶茶,青岛啤酒拟控股青岛食品……
麦德龙推出三柠蜂蜜水,香飘飘瓶装红豆奶茶上市,青岛啤酒拟控股青岛食品,蜜雪冰城与悦鲜活战略合作,乐事烘焙薯脆上市。
食品板 1372阅读 6天前



 冀公网安备13010202002096


